Menelusuri SPT Masa PPh Pasal 21: Pentingnya Laporan Pajak bagi Wajib Pajak
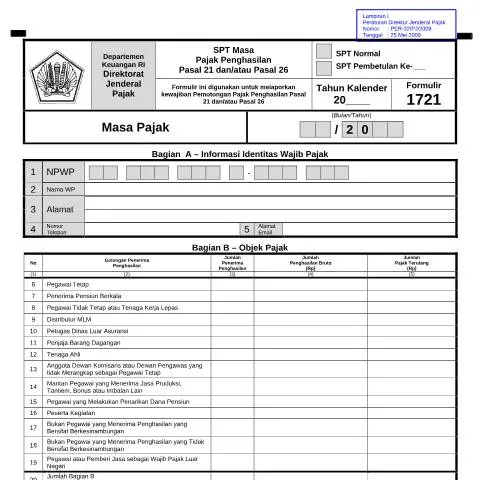
Di dalam dunia perpajakan Indonesia, pelaporan SPT Masa PPh Pasal 21 menjadi salah satu kewajiban penting yang harus dipahami dan dilaksanakan oleh setiap Wajib Pajak (WP) yang melakukan pemotongan pajak. Formulir ini tidak sekadar dokumen administratif, tetapi juga merupakan cerminan tanggung jawab WP terhadap negara. Sejak diterbitkannya Peraturan Direktur Jenderal Pajak Nomor PER-32/PJ/2009 pada 25 Mei 2009, SPT Masa PPh Pasal 21 telah menjadi instrumen kunci dalam sistem perpajakan, memberikan hak dan kewajiban yang jelas bagi WP.
Sejarah dan Kebijakan Perpajakan
Sebelum memahami lebih dalam tentang SPT Masa PPh Pasal 21, mari kita lihat latar belakangnya. Kebijakan perpajakan di Indonesia mengalami berbagai perubahan, yang bertujuan untuk meningkatkan kepatuhan dan transparansi dalam pemungutan pajak. PPh Pasal 21 adalah pajak yang dikenakan atas penghasilan yang diterima oleh individu dari pihak ketiga, seperti gaji, honorarium, atau imbalan jasa lainnya.
Regulasi yang paling mendasar mengenai PPh Pasal 21 menyatakan bahwa setiap WP yang memiliki kewajiban pemotongan pajak harus melaporkan pajak yang terutang melalui SPT Masa. Salah satu kekuatan dari regulasi ini adalah kemampuannya untuk memperkuat sistem pemungutan pajak yang adil dan merata.
Pentingnya Memahami Kewajiban Pelaporan
Pemahaman yang baik mengenai SPT Masa PPh Pasal 21 tidak hanya membantu dalam memenuhi kewajiban perpajakan, tetapi juga berfungsi untuk melindungi hak-hak WP. Kewajiban melaporkan SPT ini memastikan bahwa semua pendapatan yang diterima dikenakan pajak sesuai dengan ketentuan yang berlaku. Berikut adalah beberapa poin penting terkait kewajiban pelaporan ini:
- Kepatuhan: Kewajiban untuk melaporkan SPT Masa mencerminkan kepatuhan WP terhadap peraturan perpajakan yang ada.
- Transparansi: Pelaporan yang baik membantu meningkatkan transparansi dalam pengelolaan pajak.
- Konsekuensi Hukum: Ketidakpatuhan dalam pelaporan dapat berakibat pada sanksi administratif, termasuk denda atau sanksi lainnya.
Dampak Keterlambatan Pelaporan
Keterlambatan dalam menyampaikan SPT Masa PPh Pasal 21 juga bisa membawa dampak yang signifikan. Jika WP tidak melaporkan SPT tepat waktu, maka akan dikenakan sanksi administrasi yang bisa berupa denda. Sanksi ini dapat bervariasi tergantung pada lama keterlambatan dan jumlah pajak yang belum dilaporkan. Oleh karena itu, sangat penting bagi WP untuk menyusun rencana pelaporan yang baik agar tidak terjebak dalam masalah hukum.
Isi dan Proses Pengisian SPT Masa PPh Pasal 21
Pengisian SPT Masa PPh Pasal 21 memerlukan ketelitian dan pemahaman yang memadai. Formulir ini terdiri dari beberapa bagian yang harus diisi dengan informasi yang akurat. Berikut adalah komponen utama dari SPT Masa PPh Pasal 21:
Bagian A: Informasi Identitas Wajib Pajak
Di bagian ini, WP diminta untuk mengisi informasi pribadi seperti:
- NPWP (Nomor Pokok Wajib Pajak)
- Nama Wajib Pajak
- Alamat lengkap
- Nomor Telepon dan Email
Informasi yang akurat pada bagian ini sangat penting karena akan digunakan untuk mengidentifikasi WP dan memproses laporan pajak dengan benar.
Bagian B: Objek Pajak
Bagian ini berisi rincian mengenai jenis penghasilan yang diterima dan pajak yang terutang. Penghasilan ini dikelompokkan menjadi beberapa kategori, termasuk:
- Pegawai Tetap
- Penerima Pensiun Berkala
- Pegawai Tidak Tetap
- Distributor MLM
Setiap kategori memiliki kolom untuk jumlah penerima dan pajak terutang. Penting bagi WP untuk menghitung total penghasilan bruto dengan akurat agar pajak yang dibayarkan sesuai.
Bagian C: Objek Pajak – Final
Di bagian ini, WP harus melaporkan penghasilan yang bersifat final, seperti pesangon atau tunjangan hari tua. Hal ini penting untuk memastikan bahwa semua penghasilan yang diterima telah dilaporkan dengan benar.
Pengajuan dan Saluran Pengumpulan SPT
Setelah formulir SPT Masa PPh Pasal 21 diisi dengan benar, langkah selanjutnya adalah pengajuan. Ada beberapa cara yang bisa dilakukan untuk mengajukan SPT, yaitu:
- Pengajuan Manual: WP dapat mengajukan SPT secara fisik ke kantor pajak terdekat dengan membawa formulir yang telah diisi.
- Pengajuan Online: Dengan adanya sistem elektronik perpajakan, WP kini dapat mengajukan SPT melalui portal resmi DJP secara online.
Kelebihan Pengajuan Online
Pengajuan SPT secara online menawarkan berbagai keuntungan. Beberapa di antaranya meliputi:
- Proses yang lebih cepat dan efisien.
- Penghematan biaya transportasi.
- Kemudahan dalam akses informasi dan pelacakan status pengajuan.
Mengetahui Status Pengajuan SPT
Setelah pengajuan dilakukan, WP tidak akan langsung menerima konfirmasi mengenai status SPT yang diajukan. Oleh karena itu, penting untuk mengetahui bagaimana cara melacak status pengajuan:
- Masuk ke portal resmi DJP.
- Gunakan NIK atau NPWP untuk mengakses informasi terkait SPT yang telah diajukan.
- Periksa status apakah SPT telah diterima dan diproses oleh pihak pajak.
Jika terdapat masalah atau keluhan, WP dapat langsung menghubungi petugas pajak untuk mendapatkan penjelasan lebih lanjut.
Kesimpulan dan Pentingnya Kesadaran Pajak
Pelaporan SPT Masa PPh Pasal 21 adalah salah satu aspek penting dalam kepatuhan pajak yang harus dipahami oleh setiap WP. Dengan memenuhi kewajiban ini, WP tidak hanya melindungi diri dari sanksi, tetapi juga berkontribusi terhadap pembangunan negara. Pemahaman yang baik mengenai formulir ini, mulai dari pengisian hingga pengajuan, memungkinkan WP untuk menjalankan tanggung jawab dengan lebih baik.
Kesadaran akan pentingnya pelaporan pajak juga merupakan langkah krusial dalam meningkatkan kepatuhan pajak di Indonesia. Dengan pengetahuan yang tepat, setiap WP diharapkan dapat menjadi bagian dari sistem perpajakan yang lebih baik dan lebih adil.
Pemahaman Mendalam Mengenai SPT Masa PPh Pasal 21
SPT Masa PPh Pasal 21 adalah dokumen penting yang wajib dilaporkan oleh perusahaan atau individu yang memiliki kewajiban pajak yang berkaitan dengan penghasilan karyawan. Dalam konteks ini, penting untuk memahami apa saja yang termasuk dalam kategori penghasilan yang dikenakan pajak, bagaimana cara menghitungnya, dan batas waktu pengumpulan dokumen pendukung. Penghasilan yang dikenakan pajak ini termasuk gaji, honorarium, dan segala bentuk imbalan lainnya yang diterima karyawan dalam bentuk uang atau barang.
Setiap wajib pajak diharapkan untuk menghitung besarnya pajak yang terutang secara akurat. Dalam hal ini, pemahaman mengenai tarif PPh Pasal 21 yang berlaku sangat penting. Tarif ini dapat bervariasi tergantung pada jumlah penghasilan bruto yang diterima oleh karyawan selama periode tertentu. Selain itu, perlu diperhatikan pula potongan-potongan yang dapat mengurangi penghasilan bruto, seperti iuran BPJS Kesehatan atau iuran pensiun.
Jika Anda adalah seorang pegawai yang menerima penghasilan dari lebih dari satu pemberi kerja, penting untuk mengumpulkan semua bukti potong pajak dari masing-masing pemberi kerja untuk memastikan bahwa penghitungan pajak Anda tetap akurat. Hal ini akan membantu Anda dalam menyusun penghitungan pajak yang benar dan menghindari masalah di kemudian hari.
Prosedur Pengisian dan Pelaporan SPT Masa PPh Pasal 21
Pengisian SPT Masa PPh Pasal 21 dapat dilakukan secara manual maupun elektronik. Mengingat adanya perkembangan teknologi dan penerapan Presidential Regulation No. 95 of 2018, pemerintah Indonesia mendorong penggunaan sistem pelaporan secara elektronik. SPT Masa PPh Pasal 21 dapat dilaporkan melalui aplikasi yang disediakan oleh Direktorat Jenderal Pajak (DJP).
Langkah pertama dalam pengisian SPT adalah menyiapkan dokumen-dokumen pendukung seperti bukti potong dari seluruh penghasilan yang diterima. Anda harus mengisi identitas wajib pajak, masa pajak, serta rincian penghasilan yang diterima selama periode pelaporan.
Setelah pengisian selesai, Anda akan menerima bukti penerimaan yang menjadi tanda bahwa SPT Anda telah berhasil dilaporkan. Pastikan untuk menyimpan bukti penerimaan ini sebagai arsip, karena bisa jadi diperlukan di masa mendatang dalam hal ada pemeriksaan dari DJP.
Untuk wajib pajak yang melakukan pelaporan secara elektronik, sangat disarankan untuk melakukan pengecekan secara berkala pada sistem pelaporan untuk memastikan bahwa data yang telah dimasukkan telah tersimpan dengan baik dan tidak ada kesalahan yang terjadi selama proses pelaporan.
Peran Petugas Pajak dalam Proses SPT Masa PPh Pasal 21
Petugas pajak memiliki peran penting dalam memfasilitasi dan mengawasi pelaporan SPT Masa PPh Pasal 21. Mereka adalah sumber informasi bagi wajib pajak mengenai cara pengisian yang benar dan prosedur yang harus diikuti. Jika Anda menemui kesulitan dalam pengisian atau memerlukan klarifikasi lebih lanjut mengenai ketentuan-ketentuan yang berlaku, Anda dapat menghubungi petugas pajak di kantor pajak setempat.
Petugas pajak juga bertanggung jawab dalam melakukan pemeriksaan terhadap SPT yang diajukan oleh wajib pajak. Dalam hal terdapat ketidaksesuaian atau kesalahan, petugas pajak berhak untuk meminta klarifikasi serta dokumen pendukung tambahan. Oleh karena itu, menjaga komunikasi yang baik dan terbuka dengan petugas pajak dapat membantu Anda dalam menyelesaikan masalah yang mungkin timbul terkait pelaporan pajak.
Selain itu, petugas pajak juga berperan dalam memberikan edukasi kepada wajib pajak mengenai perubahan-perubahan kebijakan pajak, termasuk perubahan terkait tarif dan prosedur pelaporan. Dengan mengikuti perkembangan informasi yang diberikan oleh petugas pajak, Anda akan lebih siap dalam menjalankan kewajiban perpajakan Anda dengan baik.
Penanganan Sanksi bagi Wajib Pajak yang Tidak Melaporkan SPT PPh Pasal 21
Tidak melaporkan SPT Masa PPh Pasal 21 dapat berakibat serius bagi wajib pajak. Dalam hukum perpajakan Indonesia, terdapat sanksi administratif yang dapat dikenakan kepada wajib pajak yang tidak memenuhi kewajiban pelaporan ini. Sanksi tersebut dapat berupa denda yang besarnya disesuaikan dengan ketentuan yang berlaku, serta kemungkinan adanya pemeriksaan lebih lanjut oleh DJP.
Sanksi juga dapat berlanjut jika terdapat keterlambatan dalam penyampaian SPT. Oleh karena itu, penting bagi Anda untuk selalu mematuhi tenggat waktu pelaporan yang telah ditentukan. Biasanya, batas waktu pelaporan SPT Masa PPh Pasal 21 adalah paling lambat tanggal 20 bulan berikutnya setelah masa pajak berakhir. Jika Anda mengetahui bahwa Anda akan gagal memenuhi tenggat waktu tersebut, Anda disarankan untuk segera melakukan pengajuan permohonan pembetulan dan menjelaskan kendala yang Anda hadapi kepada petugas pajak.
Untuk menghindari sanksi, pastikan juga untuk menyimpan dan mengelola semua dokumen terkait pendapatan serta bukti potong pajak secara rapi. Hal ini tidak hanya akan membantu Anda dalam pelaporan pajak, tetapi juga dalam menghadapi kemungkinan pemeriksaan yang dapat dilakukan oleh DJP di masa mendatang.