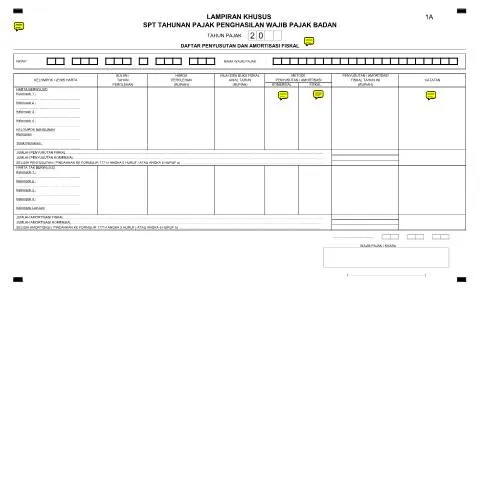
Peran Lampiran Khusus SPT Tahunan PPh Badan dalam Sistem Perpajakan
Setiap tahun, wajib pajak perusahaan di Indonesia memiliki kewajiban untuk melaporkan penghasilan mereka melalui Surat Pemberitahuan Tahunan (SPT). Salah satu dokumen penting dalam proses ini adalah Lampiran Khusus SPT Tahunan PPh Badan. Dokumen ini menyimpan informasi mendetail mengenai penyusutan, amortisasi, dan penghitungan kerugian fiskal yang dilakukan oleh badan usaha. Dengan adanya lampiran ini, pemerintah dapat memastikan bahwa semua transaksi dan penghasilan yang dilaporkan sesuai dengan peraturan perpajakan yang berlaku.
Siapa yang Harus Mengisi Lampiran Khusus SPT Tahunan PPh Badan?
Lampiran ini diperuntukkan bagi semua badan usaha yang terdaftar sebagai wajib pajak dengan Nomor Pokok Wajib Pajak (NPWP). Profil wajib pajak yang perlu mengisi lampiran ini termasuk:
- Perusahaan yang beroperasi di sektor keuangan, manufaktur, perdagangan, dan sektor lainnya yang menghasilkan penghasilan kena pajak.
- Perusahaan yang memiliki aset tetap dan memerlukan perhitungan penyusutan.
- Badan usaha yang mengalami kerugian fiskal dan perlu melaporkannya untuk penghitungan pajak tahun berikutnya.
Terdapat juga sub-kasus di mana perusahaan dengan aktivitas internasional harus menyertakan informasi tambahan mengenai transaksi dengan pihak yang memiliki hubungan istimewa.
Langkah-langkah Memenuhi Kewajiban Pelaporan SPT Tahunan PPh Badan
Proses pengisian dan pelaporan Lampiran Khusus SPT Tahunan PPh Badan terdiri dari beberapa langkah kritis yang perlu diperhatikan:
- Pengumpulan Data: Kumpulkan semua dokumen pendukung terkait penghasilan, aset tetap, dan kerugian fiskal. Pastikan untuk memiliki dokumen yang lengkap dan akurat.
- Penghitungan Penyusutan dan Amortisasi: Hitung penyusutan fiskal dan komersial berdasarkan kategori aset. Lampiran ini memerlukan rincian yang tepat untuk setiap jenis harta.
- Penyusunan Lampiran: Isi formulir Lampiran Khusus dengan data yang telah dihimpun. Pastikan tidak ada kolom yang terlewatkan dan semua angka akurat.
- Validasi dan Penyerahan: Setelah mengisi lampiran, lakukan pengecekan untuk memastikan tidak ada kesalahan. Lampiran harus diserahkan bersamaan dengan SPT Tahunan sebelum batas waktu yang ditentukan.
Persiapan Dokumen Pendukung yang Diperlukan
Agar proses pelaporan berjalan lancar, Anda perlu mempersiapkan beberapa dokumen pendukung. Berikut adalah beberapa dokumen yang biasanya diperlukan:
| Jenis Dokumen | Keterangan |
|---|---|
| Dokumen Pembukuan | Dokumen yang menggambarkan semua transaksi keuangan selama tahun pajak. |
| Faktur Pajak | Faktur yang diterbitkan untuk setiap transaksi yang terkena pajak. |
| Catatan Penyusutan dan Amortisasi | Rincian penyusutan sesuai dengan metode yang digunakan. |
| Dokumen Pendukung Kerugian Fiskal | Dokumen yang menunjukkan rincian kerugian yang dialami perusahaan. |
Menangani Kesalahan atau Penolakan Lampiran Khusus
Jika lampiran yang diajukan mengalami penolakan atau terdapat kesalahan pengisian, berikut adalah langkah-langkah yang dapat Anda lakukan:
- Analisis Penyebab Penolakan: Tinjau kembali lampiran yang diajukan untuk mengidentifikasi penyebab penolakan dari pihak Direktorat Jenderal Pajak (DJP).
- Penyusunan Ulang Lampiran: Jika ada kolom yang tidak sesuai atau data yang kurang, segera lakukan perbaikan dan lengkapi dokumen yang diperlukan.
- Pengajuan Ulang: Setelah perbaikan, lampiran dapat diajukan kembali sesuai dengan prosedur yang berlaku.
Dalam situasi di mana penghasilan yang dilaporkan tidak sesuai, wajib pajak dapat dikenakan sanksi administratif. Oleh karena itu, penting untuk melakukan pengecekan menyeluruh.
Perbedaan dengan Lampiran Lainnya dalam SPT Tahunan
Dalam konteks perpajakan di Indonesia, terdapat beberapa lampiran yang sering kali membingungkan wajib pajak. Lampiran Khusus SPT Tahunan PPh Badan berbeda dari formulir lainnya yang mungkin juga memerlukan pengisian oleh wajib pajak:
- Lampiran SPT PPh Orang Pribadi: Berfokus pada penghasilan individu dan tidak mencakup penyusutan dan amortisasi.
- Lampiran 2 tentang Transaksi dengan Pihak yang Memiliki Hubungan Istimewa: Lebih spesifik pada pengungkapan transaksi dengan pihak yang terkait, sedangkan lampiran khusus lebih luas.
Penting bagi wajib pajak untuk memahami perbedaan ini agar tidak salah mengisi dokumen yang diperlukan.
Kewajiban Melapor dan Batas Waktu Pengajuan
Setiap wajib pajak perusahaan diharuskan untuk mengajukan SPT Tahunan beserta Lampiran Khusus sebelum batas waktu yang ditentukan. Biasanya, batas waktu pelaporan jatuh pada bulan Maret atau April setelah tahun pajak berakhir. Oleh karena itu, wajib pajak harus proaktif dalam mengumpulkan dan menyusun dokumen jauh-jauh hari sebelum tenggat waktu. Keterlambatan dalam pelaporan dapat mengakibatkan sanksi dan denda.
Kepentingan dan Manfaat dari Lampiran Khusus SPT Tahunan PPh Badan
Pengisian Lampiran Khusus SPT Tahunan PPh Badan tidak hanya merupakan kewajiban hukum, tetapi juga memiliki beberapa manfaat bagi wajib pajak:
- Transparansi Keuangan: Dengan melaporkan penyusutan dan kerugian, perusahaan menunjukkan transparansi dalam laporan keuangan, yang dapat meningkatkan kredibilitas di mata investor dan pemangku kepentingan.
- Pengurangan Pajak: Pengakuan penyusutan dan kerugian fiskal dapat mengurangi beban pajak yang harus dibayar, yang berdampak positif pada arus kas perusahaan.
- Pencegahan Masalah Hukum: Melaporkan informasi secara akurat membantu dalam mencegah potensi masalah hukum dengan otoritas pajak di kemudian hari.
Persyaratan dan Prosedur untuk Mengajukan Lampiran Khusus SPT Tahunan PPh Badan
Pada saat mengajukan SPT Tahunan PPh Badan, Lampiran Khusus SPT selaku bagian integral dari pelaporan pajak sangat penting untuk dipahami. Lampiran Khusus SPT ini terbagi atas beberapa kategori yang disesuaikan dengan jenis usaha dan kegiatan yang dilakukan oleh badan hukum. Oleh karena itu, pemahaman yang mendalam tentang persyaratan dan prosedur pengajuan Lampiran Khusus SPT akan membantu wajib pajak dalam memenuhi kewajiban perpajakan dengan lebih baik.
Langkah pertama dalam pengajuan Lampiran Khusus adalah mengenali kategori lampiran yang relevan dengan jenis usaha Anda. Sebagai contoh, jika usaha Anda bergerak di bidang manufaktur, maka Anda perlu mengisi Lampiran Khusus yang berkaitan dengan kegiatan produksi, termasuk rincian biaya dan pengeluaran yang terkait. Setelah mengetahui kategori yang tepat, Anda harus mengumpulkan semua dokumen pendukung yang diperlukan, seperti bukti transaksi, laporan keuangan, dan dokumen lain yang mendukung klaim Anda.
Proses pengisian Lampiran Khusus SPT juga harus dilakukan dengan teliti. Pastikan bahwa semua data yang dimasukkan akurat dan sesuai dengan laporan keuangan perusahaan. Kesalahan kecil dapat mengakibatkan sanksi atau audit dari pihak Direktorat Jenderal Pajak (DJP). Setelah selesai mengisi, Anda dapat mengajukan Lampiran Khusus tersebut melalui sistem e-filing atau secara manual ke kantor DJP terdekat, tergantung pada ketentuan yang berlaku.
Untuk memastikan pengajuan Anda diterima dengan baik, simpan salinan semua dokumen yang diajukan, termasuk bukti pengiriman. Ini akan sangat berguna jika terjadi permasalahan di kemudian hari terkait laporan pajak Anda.
Manfaat Penggunaan Lampiran Khusus dalam Perencanaan Pajak
Penggunaan Lampiran Khusus dalam SPT Tahunan PPh Badan tidak hanya sebagai kewajiban administratif, namun juga memiliki manfaat signifikan dalam perencanaan pajak yang lebih efisien. Dengan mengisi Lampiran Khusus secara tepat, perusahaan dapat memanfaatkan berbagai insentif pajak yang mungkin tidak terlihat jika hanya menggunakan laporan standar.
Salah satu manfaat utamanya adalah kemampuan untuk mengidentifikasi area di mana pajak yang dibayarkan dapat diminimalkan melalui pengeluaran yang dapat dikurangkan. Misalnya, jika perusahaan Anda memiliki biaya penelitian dan pengembangan, Lampiran Khusus memungkinkan Anda untuk mengklaim pengurangan pajak tersebut. Ini tentu saja berpotensi menurunkan jumlah pajak terutang secara keseluruhan.
Selain itu, Lampiran Khusus juga membantu dalam memperjelas posisi pajak perusahaan di mata otoritas perpajakan. Dengan menyajikan informasi yang lebih lengkap dan terperinci, Anda mengurangi risiko audit pajak mendatang. Transparansi dalam pelaporan pajak tidak hanya membangkitkan kepercayaan dari pihak DJP, tetapi juga dari pemangku kepentingan lain, termasuk investor dan kreditor.
Dengan pemahaman yang baik tentang manfaat ini, perusahaan akan lebih proaktif dalam menyusun strategi perpajakan, mendukung pertumbuhan usaha secara berkelanjutan dan mencegah masalah hukum di kemudian hari.
Tantangan dalam Pengisian dan Pengajuan Lampiran Khusus SPT
Tantangan dalam pengisian dan pengajuan Lampiran Khusus SPT Tahunan PPh Badan sering kali menjadi halangan bagi banyak wajib pajak. Salah satu tantangan utama adalah kompleksitas peraturan perpajakan yang sering mengalami perubahan. Hal ini menjadikan wajib pajak harus selalu mengikuti perkembangan terbaru agar tidak terjebak dalam error saat laporan diajukan.
Di samping itu, kurangnya pemahaman dan pengetahuan tentang sistem perpajakan juga dapat menyebabkan kesalahan dalam pengisian. Misalnya, banyak wajib pajak yang tidak mengetahui bahwa beberapa jenis pengeluaran spesifik dapat dikurangkan, sehingga mereka kehilangan potensi penghematan pajak. Edukasi bagi wajib pajak sangat diperlukan agar mereka tidak hanya memenuhi kewajiban, tetapi juga memaksimalkan potensi yang ada.
Tantangan lain yang sering dihadapi adalah masalah teknis saat mengajukan melalui e-filing. Sistem yang sering mengalami gangguan atau kesulitan dalam mengupload dokumen pendukung dapat menghambat proses pengajuan. Oleh karena itu, disarankan untuk melakukan pengajuan di luar jam sibuk atau pada hari-hari awal sebelum tenggat waktu untuk menghindari masalah ini.
Kesadaran dari sisi perusahaan untuk mempersiapkan dan melengkapi semua dokumen penting sebelumnya sangat krusial. Perencanaan yang baik dan pelaksanaan yang disiplin dalam pengumpulan data dan pengisian Lampiran Khusus dapat mengurangi risiko kesalahan dan meningkatkan kepatuhan perpajakan secara keseluruhan.