Իրականացման պատմություն և կարգավորող շրջանակ
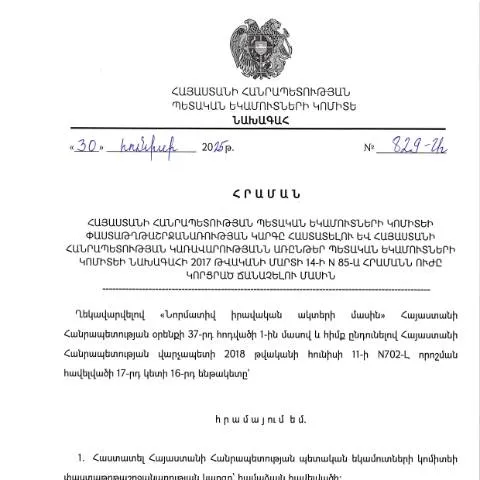
2025 թվականի հունիսի 30-ին տարածված ՀՀ ՊԵԿ նախագահի N 829-Ա հրամանը սահմանում է Շրջանառության հարկ (իմպոստ) գանձման ընթացակարգը Հայաստանում: Այս հրամանով հիմնադրվում է այն կարգը, որով պետք է իրականացվեն շուկայական հարաբերությունները, պայմանավորված տնտեսավարողների հարկային պարտավորություններով: Այն, որ հրամանով ՊԵԿ նախագահի 2017 թվականի մարտի 14-ի N 85-Ա հրամանն ուժը կորցրած ճանաչվում է, կարևոր քայլ է հարկային վարչարարության արդիականացման ուղղությամբ, որը նպատակ ունի simplifier անել պետական եկամուտների կառավարման գործընթացը:
Հրահանգների նպատակն ու շարունակական փոփոխություններ
Հրամանը նպատակ ունի առավելագույնս պարզեցնել շրջանառության հարկի հաշվառման և վճարման գործընթացները: Հարկային քաղաքականության մեջ իրականացվող փոփոխությունները կապված են միջազգային էներգետիկ և տնտեսական իրավիճակի հետ:
Բացի այդ, այս հրամանի միջոցով սահմանվում են նոր ուղղադրություններ, որոնք ուղղակիորեն ազդում են հարկ վճարողների վրա, ինչպես նաև կնախատեսվեն նոր պայմաններ:
Դրույթներ և ձևեր, որոնք համարվում են օրենքի ուժով
Շրջանառության հարկի համակարգը հիմնված է տարբեր իրավական ակտերի վրա, որոնք անմիջապես կապվում են առևտրի գործունեության հետ: Սրանք ներառում են:
- Պահանջվող փաստաթղթեր, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման համար:
- Անհրաժեշտ տեղեկությունները, որոնք պետք է ներկայացվեն հարկային մարմիններին:
Դրանք ընդգրկում են ինչպես ֆինանսական հաշիվներ, այնպես էլ իրականացված գործունեության վերաբերյալ անհրաժեշտ տեղեկություններ:
Ուսումնասիրություն և փաստաթղթաշրջանառության կարգ
Հայաստանի Հանրապետությունում հարկային վարչարարությունը ենթակա է մշտական վերահսկման: Հրամանի շրջանակում հարկ վճարողները պարտավոր են ներկայացնել համապատասխան փաստաթղթեր: Հայկական հարկային համակարգը մանրամասն նկարագրում է, թե ինչպես պետք է իրականացվեն այդ գործընթացները:
Հրամանում նշվում են այն փաստաթղթերը, որոնք պետք է ներկայացվեն հարկային մարմիններին, այդ թվում՝ կայուն ֆինանսական հաշվետվություններ և վճարների հաստատման փաստաթղթեր.
Հարկային պարտավորությունների կատարումը
Հարկային պարտավորությունները պետք է կատարվեն ժամանակին. սա առանձնակի կարևորություն ունի, որովհետև օրենսդրությունը խստացնում է ժամկետները: Հարկ վճարողները պետք է ապահովեն, որ իրենց ներկայացրած տվյալները ճշգրիտ և լիարժեք լինեն:
Եթե հարկ վճարողը չի ներկայացնում անհրաժեշտ տեղեկությունները, ապա դա կարող է հանգեցնել տուգանքների կամ այլ վարչական պատասխանատվության:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
ՊԵԿ-ի կողմից սահմանված ձևը պետք է լրացվի ճիշտ և անվիճելի ձևով: Այդպիսով, հարկ վճարողները պետք է հետևեն որոշակի քայլերի:
- Կայք այցելություն: Հարկ վճարողները պետք է այցելեն ՊԵԿ-ի պաշտոնական կայքը:
- Ֆայլերի նախապատրաստում: Վերադառնալով, հարկ վճարողները պետք է հավաքեն բոլոր անհրաժեշտ փաստաթղթերը:
- Փաստաթուղթը լրացնել: Վստահ լինել, որ բոլոր դաշտերը լցված են ճիշտ և առկա են բոլոր պայմանները:
- Առցանց ներկայացում: Որպեսզի գործընթացը արագացվի, հարկ վճարողները կարող են ներկայացնել իրենց փաստաթուղթը էլեկտրոնային եղանակով:
Այս գործընթացն ապահովում է, որ հարկ վճարողը կարող է ստանալ հաստատում իր ներկայացրած փաստաթղթի մասին:
Անհրաժեշտ տեղեկություններ և ձևի պահանջները
Հրամանում ներկայացված են տարբեր պահանջներ, որոնք վերաբերում են ձևի լրացման ընթացակարգերին: Անհրաժեշտ տեղեկությունները ներառում են:
| Տարբերակ | Պահանջվող տեղեկություններ |
|---|---|
| Անուն | Անձի կամ իրավական անձի անվանումը |
| Հարկային հաշվառման համար | ՊԵԿ-ում գրանցված ՀԱՀ համար |
| Օրինակներ | Հարկային հաշվետվություններ, ֆինանսական հաշվեկշիռներ |
Ամփոփում և հետագա քայլեր
Փաստաթղթի ներկայացումից հետո հարկ վճարողը պետք է սպասի ՊԵԿ-ի արձագանքին: Կարևոր է նաև հետևել, թե ինչ ընթացակարգեր են նախատեսված, եթե հարկ վճարողը ստանում է որևէ տեղեկատվություն կամ հարկային հաշվետվություն:
Եթե պահանջները չեն կատարվել, հարկ վճարողը պետք է արագորեն արձագանքի, որպեսզի խուսափի տուգանքներից:
Այսպիսով, հարկային համակարգում ներգրավված անձինք պետք է լինեն ուշադիր և պատրաստ լինեն ցանկացած փոփոխության:
ՊԵԿ նախագահի նոր հրամանների նպատակները և ազդեցությունը տնտեսության վրա
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՊԵԿ) 2025 թվականի հունիսի 30-ի թիվ 829-Ա հրամանով հաստատված փաստաթղթաշրջանառության կարգը նախատեսում է մի շարք կարևոր փոփոխություններ, որոնք ուղղված են երկրի տնտեսական իրավիճակի բարելավմանը: Այս հրամանով նախատեսվում են պարզեցումներ և նորարարություններ, որոնք նպատակ ունեն բարելավելու հարկային վարչարարությունը, ինչպես նաև ուժեղացնելու պետական վերահսկողությունը:
Նախքան շփվելը այս նոր կարգի մանրամասների հետ, անհրաժեշտ է նշել, որ հրամանի հիմնական նպատակներն են. առաջին հերթին, իջեցնել վարչարարական բեռը հարկ վճարողների համար; երկրորդ՝ խթանել հարկային եկամուտների հավաքագրումը և երրորդ՝ ապահովել արդյունավետ վերահսկողություն տնտեսության տարբեր ոլորտներում:
Այս փոփոխությունները ենթադրում են, որ այլևս հարկ վճարողները չեն ստիպված լինելու ժամանակ վատնել համալիր վարչարարական գործընթացների վրա, ինչը, ըստ էության, կարող է նպաստել իրենց գործունեության արդյունավետությանը:
Նոր կարգի կիրառման ընթացակարգերը և ժամկետները
ՊԵԿ-ի նոր հրամանի շրջանակներում փաստաթղթաշրջանառության նոր կարգը սահմանում է որոշակի ընթացակարգեր, որոնք հարկ վճարողները պարտավոր են պահպանել: Օրինակ, հարկային հայտարարությունները պետք է ներկայացվեն միայն էլեկտրոնային ձևով, ինչը կնպաստի դրանց արագ մշակմանը և կպարզեցնի ստուգման գործընթացը:
Բացի այդ, յուրաքանչյուր հարկ վճարողի համար կստեղծվի անհատական էջ, որտեղ նրանք կարող են տեսնել իրենց բոլոր պատմություններն ու պարտավորությունները: Սա կնպաստի ոչ միայն մտավոր հաշվեկշիռների, այլ նաև անընդհատ մոնիտորինգի, որը կարևոր է օրենքի պահպանման համար:
Արդյունքում, այս նոր կարգի կիրառումը ենթադրում է, որ հարկ վճարողները պետք է ուշադիր հետևեն հրամանում նշված ժամկետներին, քանի որ ուշացում կամ ձախողում կարող է հանգեցնել պատժամիջոցների:
Հրաման վերանայման գործընթացը և դրա ազդեցությունը»
ՊԵԿ նախագահության հրամանների վերանայման գործընթացը նույնպես կարևոր քայլ է հարկային առաջնահերթությունների համաձայնեցման և զարգացման ուղղությամբ: Այս գործընթացում հարկադիր որոշումները կարող են վերանայվել ինչպես ՊԵԿ-ի, այնպես էլ հարկ վճարողների կողմից:
Հրամանի վերանայման հարցը կարող է դառնալ գլխավոր թեմա երկխոսության համար, քանի որ հարկ վճարողները հետաքրքրված են իրենց իրավունքների պաշտպանությամբ և վստահությամբ, որ հստակ ձևակերպումները չեն խախտվում:
Խնդիրը, սակայն, ծածկում է նաև այն, որ որոշ դեպքերում, որոնք վերաբերում են պատժամիջոցների կիրառմանը, հարկ վճարողները կարող են դիմել վերանայմանը միայն որոշակի պայմաններով, ինչը կարող է հանգեցնել իրավաբանական խնդիրների:
Այսպիսով, հարկ վճարողները պետք է ունենան գիտելիքներ և տեղեկություններ հրամանի վերանայման գործընթացի վերաբերյալ, որպեսզի կարողանան ճիշտ գնահատել իրենց իրավունքները և պարտավորությունները: