Հրահանգի պատմական և իրավական հիմքեր
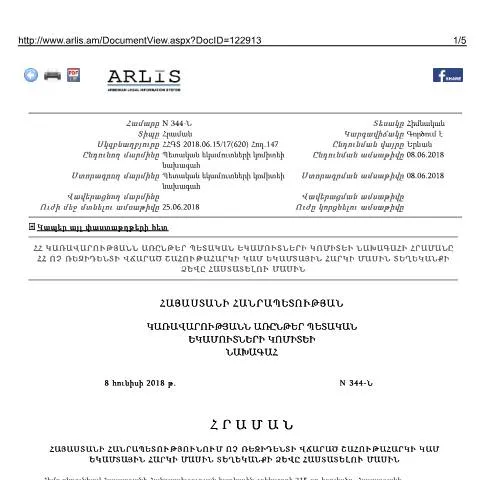
ՀՀ ՊԵԿ նախագահի 2018 թվականի հունիսի 8-ի N344-Ն հրամանով հաստատվել է Հայաստանի Հանրապետությունում ոչ ռեզիդենտի վճարած շահութահարկի կամ եկամտային հարկի մասին տեղեկանքի ձև, որի կիրառումն առաջնային է ոչ ռեզիդենտ կազմակերպությունների և ֆիզիկական անձանց համար, ովքեր գործում են Հայաստանի Հանրապետությունում:
Այդ հրամանով սահմանվում է, որ տեղեկանքը տրամադրվում է այն անձանց, ովքեր պետք է ներկայացնեն իրենց հարկային պարտավորությունները արտերկրի իրավասու մարմիններին:
Ովքեր են դիմում ներկայացնողները
Այս տեղեկանքը կարող են պահանջել հետևյալ անձիք՝
- Ոչ ռեզիդենտ կազմակերպություններ, որոնք շահույթ են ստացել Հայաստանի Հանրապետության տարածքում:
- Ոչ ռեզիդենտ ֆիզիկական անձինք, ովքեր իրականացրել են եկամտային գործունեություն:
- Կազմակերպություններ կամ մարդիկ, ովքեր ներկայացնում են հայտեր օտարերկրյա իրավասու մարմիններին:
Սակայն, հաճախ կարող են լինել բացառություններ, օրինակ՝ սույն հրամանի ուժին հարկային մարմինը կարող է տրամադրել տեղեկանք, եթե տվյալները հաստատում են՝ ոչ ռեզիդենտը Հայաստանում չի վճարել հարկ:
Ֆորմայի լրացման առանձնահատկությունները
Ֆորմայի լրացումը պարտադիր փուլ է, որը պետք է կատարվի հետևյալ կետերով:
- Անձնական տվյալներ: Նշել ոչ ռեզիդենտի ամբողջական անունը, գրանցման տեղեկությունները:
- Հարկային պարտավորության գումարը: Հարկի գումարը նշվում է թվերով և տառերով:
- Օգտագործված արտոնություններ: Եթե եղել են հարկային արտոնություններ, պետք է դրանք մանրամասն նկարագրվեն:
Խնդրում ենք զգույշ լինել տվյալների մուտքագրության ժամանակ, քանի որ սխալները կարող են հանգեցնել տեղեկանքի մերժմանը:
Պահանջվող փաստաթղթերը
Ընդհանուր առմամբ, դիմումի հետ կից պետք է ներկայացվեն հետևյալ փաստաթղթերը.
- Հարկային հաշվետվությունները, եթե դրանք անհրաժեշտ են:
- Ֆորմայի նախորդ տարբերակը, եթե առկա է:
- Վավերացնող փաստաթղթեր, որոնք հաստատում են անձի նույնականությունը:
Եթե որևէ փաստաթուղթ բացակայում է, հարկային մարմինը կարող է պահանջել լրացուցիչ տեղեկատվություն:
Ներդրումների ստուգում և գործընթաց
Երբ դիմումը ներկայացված է, հարկային մարմինը ստուգում է միասնական տվյալները և հաստատում, թե արդյոք ոչ ռեզիդենտը հարկ է վճարել:
Եթե ստուգումները հաջող են, ապա հայտադիմումի հիման վրա տրամադրվում է տեղեկանքը, իսկ եթե ոչ, հարկային մարմինը կարող է դիմում ամփոփել:
Դիմումի ներկայացման ժամկետները
Պարտադիր է, որ դիմումը ներկայացվի 10 օրվա ընթացքում՝ հրամանի հրապարակումից հետո:
Եթե դիմումը ներկայացվում է ուշ, կարող են կիրառվել վարչական տուգանքներ:
ՀՀ հարկային օրենսգրքի համաձայն, դիմումի հաստատման ժամանակը պետք է լինի մինչև 30 օր:
Հնարավոր խնդիրները և դրանց լուծումները
Եթե դիմումը մերժվել է, հարկային մարմնից կարող եք պահանջել ավելի մանրամասն տեղեկատվություն:
Հիվանդությունները, ինչպես նաև դեպքերի վերլուծությունները, դրանք կարող են ներառել.
- Սխալ տվյալների մուտքագրումը:
- Ֆորմայի լրացման պահանջների խախտումը:
- Փաստաթղթերի բացակայությունը կամ ոչ ճիշտ տվյալների տրամադրումը:
Այդ իսկ պատճառով, եթե խնդիրներ են առաջանում, կարևոր է անմիջապես դիմել հարկային մարմին:
Դիմումի գործընթացի ավարտը
Պահանջված տեղեկանքը տրամադրվում է մինչև 10 օրվա ընթացքում՝ փաստաթղթերի ստուգման ավարտից հետո:
Եթե հարկային մարմինը չի կարող տրամադրել տվյալները, ապա հնարավորություն կա ստանալ տրանսֆերտ, որը կտեղադրվի:
Հարկային մարմինի կողմից տրամադրված տեղեկանքը կարող է օգտագործվել ոչ միայն հարկային հաշվետվությունների նպատակով, այլ նաև տեղափոխման կամ այլ իրավական պահանջների համար:
Հիմնական խորհուրդներ դիմումի համար
Հաջողությամբ դիմելու համար, հետևեք հետևյալ խորհուրդներին:
- Առաջին հերթին, ստուգեք բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացրեք ձևը կարգապահաբար՝ ուշադիր ստուգելով յուրաքանչյուր կետ:
- Եթե հարցեր կամ շփոթություններ ունեք, դիմեք հարկային մարմնի աշխատակիցներին:
Այս քայլերը կօգնեն ձեզ ապահովել, որ ձեր դիմումն ընդունվի և արագ մշակվի:
Անհրաժեշտ փաստաթղթերը և պահանջները
Հայաստանի Հանրապետությունում ոչ ռեզիդենտի վճարած շահութահարկի կամ եկամտային հարկի մասին տեղեկանքի ձևը հաստատելու համար անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, որոնք պետք է համապատասխանի ՀՀ ՊԵԿ-ի կողմից սահմանված պայմաններին: Դրանք կարող են ներառել, սակայն չսահմանափակվեն, հետևյալներով:
- ՀՀ ՊԵԿ կողմից հաստատված ձևաթուղթ (344-Ն), որը պետք է լրացվի ճիշտ և ամբողջական:
- Հարկային գործարքների կտրվածքները, որոնք ապացուցում են շահութահարկի կամ եկամտային հարկի վճարման հանգամանքը:
- Տվյալ ոչ ռեզիդենտի փաստացի գտնվելու վայրի վերաբերյալ տեղեկություններ՝ իրավաբանական կամ ֆիզիկական անձից:
- Նույնիսկ եթե ոչ ռեզիդենտի գործունեությունը իրականացնելիս ներգրավված է երրորդ կողմ, ապա այդ երրորդ կողմի կողմից տրամադրված փաստաթղթեր, որոնք վկայում են հարկային պարտավորությունների կատարումը:
Տվյալ փաստաթղթերը պետք է ներկայացվեն ՀՀ ՊԵԿ-ին էլեկտրոնային ձևով, օգտագործելով ստորագրման էլեկտրոնային համակարգերը, ինչը խիստ անհրաժեշտ է: Այս գործընթացն ապահովում է արագ և անվտանգ հաղորդակցություն պետական կառույցի հետ:
Հարկային արտոնություններ և նվազեցումներ
Հայաստանի Հանրապետությունում ոչ ռեզիդենտների համար առկա են մի շարք հարկային արտոնություններ և նվազեցումներ, որոնք կարող են մեծապես ազդել նրանց հարկային պարտավորությունների վրա: Գործող օրենքով նախատեսված արտոնությունները ներառում են հետևյալը:
- Ոչ ռեզիդենտները, ովքեր իրականացնում են ներդրումներ տնտեսության զարգացման մեջ, կարող են օգտվել շահութահարկի նվազեցման մի շարք ծրագրերից:
- Տեղական իշխանությունները կարող են տրամադրել հարկային արտոնություններ՝ կախված տարածաշրջանային զարգացման ծրագրերից:
- Եթե ոչ ռեզիդենտը ցուցաբերում է սոցիալական պատասխանատվություն, ապա նա կարող է ստանալ լրացուցիչ հարկային արտոնություններ:
Հարկային արտոնությունների և նվազեցումների կիրառման գործընթացը ենթադրում է համապատասխան փաստաթղթերի ներկայացում և ծանոթացում ՀՀ ՊԵԿ-ի կողմից հաստատված կարգին: Սա կարևոր է հատկապես այն ընկերությունների համար, որոնք ցանկանում են շարունակաբար աշխատել և զարգանալ Հայաստանի Հանրապետությունում:
Հարկային վերահսկողություն և պատասխանատվություն
Ոչ ռեզիդենտների կողմից հարկային պարտավորությունների կատարման գործընթացը ենթակա է ՀՀ ՊԵԿ-ի կողմից վերահսկողության: Այս վերահսկողությունը ներառում է ժամանակին և ճիշտ հարկային արտահերթությունների գնահատումները, ինչպես նաև արգելքներ ու պատիժներ, որոնք կարող են կիրառվել այն դեպքում, երբ հարկային պարտավորությունները չեն կատարվել:
- Եթե ոչ ռեզիդենտը չի ներկայացնում հարկային տեղեկանքը սահմանված ժամկետում, նրան կարող է նշանակվել վարչական տուգանք:
- Երբ հարկային պարտավորությունները պատշաճ կերպով չեն կատարվում, ՀՀ ՊԵԿ-ն իրավունք ունի սկսել հարկային ստուգում:
- Նման ստուգումների արդյունքում կարող են վերաբերել ոչ միայն վճարումներ, այլև դատական գործընթացներ:
Հարկային վերահսկողության գործընթացն կարևոր է, քանի որ այն ապահովում է հարկային համակարգի կայունությունը և կանխում հանցավոր գործողությունները: Ոչ ռեզիդենտները պետք է ուշադիր հետևեն իրենց պարտավորություններին, որպեսզի խուսափեն անսպասելի դժվարություններից: