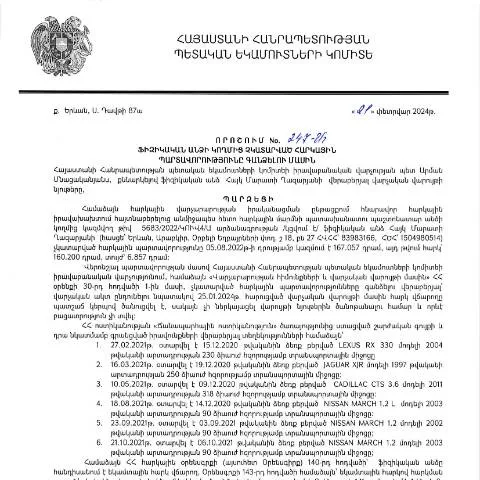
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման կարևորությունը
Հայաստանի Հանրապետության հարկային համակարգում ֆիզիկական անձանց հարկային պարտավորությունները ճիշտ և ժամանակին կատարելը կենսական նշանակություն ունի ինչպես պետության ֆինանսական կայունության, այնպես էլ քաղաքացիների իրավունքների պաշտպանության համար։ 2024 թվականի փետրվարի 21-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 247-Ա որոշումն հանդիսանում է կարևոր քայլ, որը սահմանում է այն դեպքերը, երբ հարկային պարտավորությունները չկանոնակարգելու արդյունքում կարող են կիրառվել համապատասխան միջոցներ։
Ո՞ւմ համար է նախատեսված այս փաստաթուղթը
Այս փաստաթուղթը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր առկա են հարկային հաշվառման մեջ, սակայն չկանոնակարգել են իրենց հարկային պարտավորությունները։ Այդ թվին կարող են մտնել անձինք, որոնք ունեն վարկային պարտավորություններ, ունեցվածքային փոփոխություններ, կամ այլ դեպքեր, որոնց դեպքում հարկային պարտավորությունները կարող էին բարձրանալ։
Ի՞նչ փուլերով անցնում է գործընթացը
- Հարկային պարտավորությունների առաջացման փուլ: Ֆիզիկական անձի եկամուտները կամ ունեցվածքը, որոնք ենթակա են հարկման, պետք է հայտնվեն հարկային մարմնի ուշադրության կենտրոնում։
- Հարկային պարտավորությունների անտեսման փուլ: Եթե անձը չի ներկայացնում հարկային հայտարարագիր կամ չի կատարում վճարումները, դա կարող է հանգեցնել հարկային պարտավորությունների ավելացման։
- Ծառայությունների մատուցման փուլ: ՀՀ ՊԵԿ-ն կարող է սկսել գործընթացը պարտավորությունների գանձման ուղղությամբ, որի շրջանակներում `հրապարակվում է 247-Ա որոշումը` որպես իրավունքներ և պարտավորություններ սահմանելու հիմնահարց։
Որպեսզի գործընթացը տեղի ունենա՝ ինչ տեղեկություններ են անհրաժեշտ
Այս որոշմանը համապատասխանելու համար ֆիզիկական անձը պետք է տրամադրի որոշակի տեղեկություններ, որոնք կարող են ներառել, սակայն չեն սահմանափակվում նրանց հետևյալով.
- Անուն և ազգանուն
- Հարկային անձի նույնականացման համար (TIN) և 개인정보
- Դիմումի ներկայացման ամսաթիվ
- Հարկային պարտավորությունների մակերեսը և բնույթը
Ինչպես լրացնել դիմումն արդյունավետ
Դիմումի ճիշտ լրացումը առանց սխալների և բացթողումների նվազեցնում է խնդիրների առաջացումն ապագայում։ Դիմումի լրացման հիմնական կետերը ներառում են.
- Որոշման համար անհրաժեշտ բոլոր տվյալների ապահովում
- Անձնական տեղեկությունների ճիշտ և ամբողջական լրացում
- Տեղեկությունների հավաստում՝ փաստաթղթերը պետք է լինեն նորմատիվ պահանջներին համապատասխան
Ինչպես և որտեղ ներկայացնել դիմումը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով կամ անձամբ հարկային մարմնի գրասենյակում։ Առաջարկվում է օգտագործել էլեկտրոնային ստորագրությունը, որը հեշտացնում է գործընթացը և ապահովում անվտանգությունը։
Դիմումը հանձնելու համար հետևյալ քայլերը պետք է կատարել
- Ներբեռնել դիմումի համապատասխան ձևը (Դիմում N247-Ա) պաշտոնական կայքից
- Լրացնել պահանջվող տուիտերը
- Ձեռք բերել անհրաժեշտ փաստաթղթերը (օրինակ՝ եկամտային նկարագրություն)
- Ներկայացնել դիմումը որպես էլեկտրոնային փաստաթուղթ՝ օգտագործելով QR կոդը և 16-դիգիտանոց հաստատումը
Որոնք են հնարավոր հետևանքները
Այս որոշման ստորագրման արդյունքում ֆիզիկական անձինք կարող են բախվել մի շարք հետևանքների, որոնք կախված են իրենց հարկային պարտավորությունների կատարման կարգավիճակից:
- Հարկային պարտավորությունների գանձում: Եթե պարտավորությունները չեն կատարվել, հարկային մարմինը կարող է կիրառել հարկային գանձումներ՝ ըստ օրենքի:
- Տրամադրված իրավունքները: Անձինք ունեն իրավասու դիմելու փոխհատուցման կամ հարկային արտոնությունների համար, եթե մուծումները կատարվել են այնպես, ինչպես նախատեսված է:
- Վճարումների ավելացման ռիսկեր: Եթե պարտավորությունները շարունակվում են չկատարվել, դրանց համար կարող են կիրառվել ավելացված պատիժներ:
Մինչև երբ է իրականացվում դիմումի գործընթացը
Այս գործընթացի տարբեր փուլերը հատկացվում են ժամանակային սահմանափակումներով, որոնք ազդում են դիմումի ընդունման և իրականացման ժամկետներին:
| Պայման | Ժամկետ |
|---|---|
| Դիմումի ներկայացման վերջնաժամկետ | 2024 թվականի ապրիլի 30 |
| Փաստաթղթերի վավերացման ավարտի ժամկետ | 2024 թվականի մայիսի 15 |
| Վճարումների կատարման վերջնաժամկետ | 2024 թվականի հուլիսի 15 |
Ինչով է տարբերվում այս որոշումը նմանատիպ փաստաթղթերից
247-Ա որոշումը աչքի է ընկնում իր հատուկ կարգավորումներով, որոնք չեն նախատեսում այլ փաստաթղթերում։ Դրանց մեջ ընդգրկվում են.
- Բացառիկ պայմաններ՝ ըստ ֆիզիկական անձանց հարկային պարտավորությունների տեսակների
- Նորարարություն պայմաններում և ակտիվների ճանաչման հարցերով
- Ընդլայնված տեղեկատվության տրամադրում՝ օրենքի փոփոխությունների մասին
Վերջնական խոսք՝ ինչն է կարևոր այս ընթացակարգի մեջ
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշումն ունի ռազմավարական նշանակություն Հայաստանի հարկային համակարգի կայունության համար։ Նրա կիրառումն ու արդյունավետությունը կախված են ոչ միայն պետական մարմինների, այլև քաղաքացիների ակտիվParticipation-ից, ովքեր պետք է գիտակցեն իրենց պարտականությունները և իրավունքները։
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձումը հանդիսանում է պետական հարկային համակարգի կարևոր մասն ու ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն հարկային մարմինների կողմից: Որպես առաջին քայլ, հարկային վարչությունը պետք է տեղեկություն հավաքի ֆիզիկական անձի պարտավորությունների վերաբերյալ, օգտագործելով այդ անձի հարկային նույնականացման համարի (ՀՆՀ) տվյալները: Ապա, հարկային վարչությունը կարող է մշակել համապատասխան հաշվետվությունները և մեղադրանքները, որոնք պետք է ներկայացվեն պարտավորությունները չկատարող անձին:
Շնորհիվ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 247-Ա որոշման, ՀՀ ՊԵԿ իրավաբանական վարչության պետին տրվում են լիազորություններ, որոնք հնարավորություն են տալիս համապարփակորեն գնահատել հարկային պարտավորությունները և, անհրաժեշտության դեպքում, սկսել հարկային պարտավորությունների գանձման ընթացակարգ:
Պարտավորությունների կատարումը` իրավական և վարչական կարգով
Հարկային պարտավորությունների կատարումը ենթադրում է, որ քաղաքացիները պետք է ձգտեն իրենց պարտավորությունները կատարել ճիշտ ժամանակին: Որպեսզի քաղաքացիները կարողանան ազատվել պարտավորությունների գանձման սպառնալիքից, նրանց հարկավոր է դիմել ՀՀ ՊԵԿ առցանց ծառայություններին՝ ստանալու տեղեկություններ իրենց հարկային պարտականությունների մասին:
ՀՀ ՊԵԿ առցանց կայքում անձը կարող է իրականացնել գրանցում՝ օգտագործելով իր էլեկտրոնային ստորագրությունը: Այնուհետև, անհրաժեշտ է մուտք գործել անձնական հաշվին և ստանալ տեղեկություններ՝ pertinente հարկային պարտավորությունների վերաբերյալ: Այս գործընթացը հնարավորություն է տալիս քաղաքացիներին ավելի հեշտ և արագ կերպով լուծել իրենց պարտավորությունները, առանց ուղիղ այցելություն կատարելու հարկային վարչություններ:
Նույնականացման գործընթացի կարևորությունը
Պարտավորությունների գանձման գործընթացում կարևոր է նաև քաղաքացիների նույնականացման ճշգրտությունը: ՀՀ ՊԵԿ-ը պարտադիր պահանջում է փաստաթղթեր, որոնք հաստատում են անձի նույնականությունը: Այս նպատակով, քաղաքացիները պետք է ներկայացնեն իրենց անձնագիր կամ նույնականացման քարտ:
Ավելին, հարկային մարմինները կարող են պահանջել նաև լրացուցիչ տեղեկություններ՝ անձի ֆինանսական վիճակի վերաբերյալ, ինչպիսիք են եկամտի աղբյուրները, գույքի մասին տեղեկությունները և այլն: Հարկային մարմինները կարող են նաև իրականացնել վերահսկողություն, որպեսզի համոզվեն, որ ֆիզիկական անձը չի փորձում խուսափել իր պարտավորություններից: