Արդյո՞ք դուք արդեն լսել եք N670-Լ հրամանով սահմանափակումների մասին
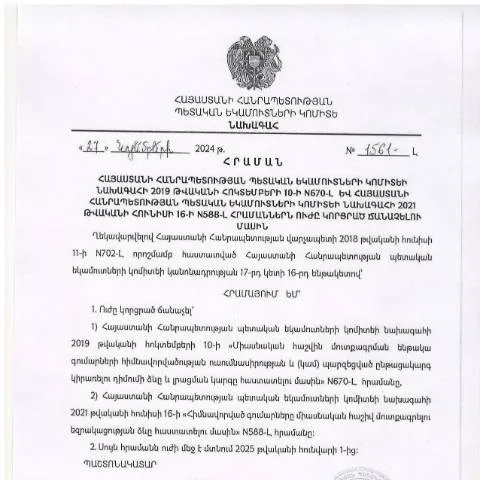
Պետական եկամուտների կոմիտեի (ՊԵԿ) N670-Լ հրամանը, որը ընդունվել է 2019 թվականին, դարձել է կարևոր փաստաթուղթ, որը կարգավորում է պետական եկամուտների մասնագիտական ոլորտի որոշակի հարցեր։ 2024թ․ նոյեմբերի 27-ին ընդունված N1561-Լ հրամանով, սակայն, առաջին հրամաններն ուժը կորցրել են։ Սա կարևոր փոփոխություն է, որը պահանջում է իրավաբաններից, հաշվապահներից և այլ մասնագետներից ուշադրություն։
Նախադեպներ, որոնք հանրային հայրենիքում փոխում են N670-Լ հրամանը
N670-Լ հրամանի ուժը կորցնելու փաստը համընկնում է մի շարք կարևոր բարեփոխումների հետ, որոնք տեղի են ունեցել մասնագիտական ոլորտում։ Այսպիսով, հրամանով սահմանված հատուկ կարգերը կամ կանոնները պետք է վերանայվեն, և համապատասխան ընթացակարգեր՝ նոր հրամանների միջոցով, պետք է ընդունվեն։
Ուժի կորուստը
Հրամանի ուժի կորուստը կարող է լինել հետևանք բյուջետային կամ վարչական փոփոխությունների։ Հնարավոր է, որ նոր հրամանները ավելի արդիական և հեռանկարային լինեն։ Մասնավորապես, պետք է քննարկել այն փաստը, որ այս հրամանները կարող են փոխել հարկային վարչարարության ոլորտում կիրառվող մեթոդները։
Քաղաքացիների իրավունքները
N670-Լ հրամանը, որը հիմա ուժը կորցրել է, նախատեսում էր քաղաքացիների իրավունքը դիմել պետական ծառայություններին՝ համապատասխան գործողությունների իրականացման համար։ Նոր հրամանները պետք է հիմք հանդիսանան այդ իրավունքների շարունակական պահպանման համար և քաղաքացու համար ավելի ամուր հիմքեր ստեղծեն մասնագիտական ծառայություններում։
Ինչպե՞ս լրացնել N670-Լ հրամանը
Նախքան N670-Լ հրամանի մասին խոսելը, կարևոր է հասկանալ, թե ինչպես պետք է լրացնել ձևաթուղթը, եթե այն դեռևս օգտագործվում է։ Ստորև ներկայացված են հիմնական քայլերը, որոնք պետք է հաշվի առնել՝ սկսած տեղեկությունների հավաքումից մինչև վերջնական ներկայացում։
Անհրաժեշտ տեղեկություններ
- Հաշվետվության տվյալներ: Նպատակահարմար է ունենալ բոլոր հարկային պարտավորությունների մասին տեղեկատվություն:
- Անձնական տվյալներ: Հավաքել բոլոր անձնական տեղեկությունները, ինչպիսիք են անունը, ազգանունը, ծննդավայրի ժամկետը, ուրբաթան տեղեկությունները:
- Հարկային վճարումներ: Պահանջվում են բոլոր հարկային վճարումների հաստատման ապացույցները:
Դիմումի ձևավորվածությունը
Ֆորման պետք է լրացվի մանրակրկիտ և ուշադիր, քանի որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել մերժման կամ հետաձգման:
Որոնք են N670-Լ հրամանի շարունակությունը
Հրամանի ուժի կորուստը նշանակում է, որ դրա տակ դրված բազմաթիվ իրավական հարցեր նույնպես պետք է ուսումնասիրվեն։ Ուստի, հարկային ոլորտի մասնագետները պետք է տեղյակ լինեն՝ թե ինչպիսի նոր հրամաններ կներկայացվեն և ինչ ձևով կկառուցվեն նոր հարաբերությունները պետական կառույցների հետ։
Նոր հրամանների ընդունումը
Հրամանի ուժի կորուստը նշանակում է, որ պետական կառույցները պետք է պատրաստ լինեն նոր հրամաններ ընդունելու։ Նոր հրամանները, որոնք կարող են ընդունվել, պետք է հիմնված լինեն հանրային շահերի և օրենսդրական պահանջների հիման վրա։
Գործիքներ և մեթոդներ
Նոր հրամանները կարող են պահանջել նաև նոր գործիքների և մեթոդների ներդրում՝ հարկային հաշվապահության ոլորտում։ Սա կարող է ներառել հաշվետվությունների էլեկտրոնային ձևի մշակումը կամ ավելի դյուրին պայմաններում ծառայությունների մատուցումը։
Կայունություն և փոփոխություն՝ N670-Լ հրամանով
ՊԵԿ-ի կողմից ընդունված N670-Լ հրամանը ներկայացնում է որոշակի կայունություն հարկային համակարգում, սակայն դրա ուժի կորուստը բացում է նոր հնարավորություններ։ Շարունակական բարեփոխումները պարտադիր են, որպեսզի համակարգը առավել արդյունավետ և արդիական լինի։
Անհրաժեշտ փոփոխություններ
- Անձնական ցուցակագրում: Նոր հրամանները կարող են պահանջել լրացուցիչ անձնական տվյալներ՝ պետության կողմից:
- Համակարգային փոփոխություններ: Հնարավոր է, որ հարկային վարչարարությունն ու հաշվետվությունների ձևակերպումը նույնպես ենթարկվեն փոփոխությունների:
Բառարան և հասկացություններ
ՊԵԿ-ի նոր հրամանները կարող են ներառել նոր տերմիններ կամ հասկացություններ, որոնք նախկինում չեն օգտագործվել։ Լրացուցիչ խորհրդատվություն անհրաժեշտ կլինի, որպեսզի մասնագետները ճիշտ հասկանան նոր հրամանները։
Ինչ անել արտասահմանում ապրողների համար
Երբ խոսքը վերաբերում է N670-Լ հրամանի կամ դրա ուժի կորուստի հետևանքներին՝ արտասահմանում ապրող քաղաքացիները պետք է ուշադիր լինեն։ Նրանք պետք է հետևեն հրամանների փոփոխություններին ու բարեփոխումներին, որպեսզի իրենց իրավունքները և պարտավորությունները չկորցնեն։
Արտասահմանում գտնվող անձանց իրավունքը
Արտասահմանում ապրող քաղաքացիները պետք է կարողանան իրականացնել իրենց իրավունքը դիմելը, իսկ եթե N670-Լ հրամանն արդեն ուժը կորցրել է, ապա նրանք պետք է տեղեկացվեն նոր կարգերի մասին:
Տեղեկացված լինելը
Արտասահմանում բնակվող քաղաքացիները պետք է տեղեկացված լինեն բոլոր նոր հրամանների մասին, որպեսզի կարողանան ճիշտ կատարել իրենց պարտավորությունները:
Ի՞նչ անել մերժման դեպքում
Եթե N670-Լ հրամանը կամ դրա փոխարինող հրամանը մերժվում է, ապա անհրաժեշտ են որոշակի քայլեր։ Այս քայլերը կարող են խուսափել մերժումներից կամ սխալներից, որը կարող է ազդել քաղաքացիների իրավունքների և պարտավորությունների վրա։
Լրացուցիչ փաստաթղթերի ներկայացում
Իհարկե, կարող է անհրաժեշտություն առաջանալ լրացուցիչ փաստաթղթեր ներկայացնելու համար, եթե առաջին դիմումը մերժվի։ Սա կարող է լինել ապացույցներ կամ լրացուցիչ տեղեկություններ, որոնք հաստատում են դիմող անձի պահանջի օրինականությունը:
Նոր դիմում ներկայացնելը
Մերժման դեպքում դիմող անձը իրավունք ունի ներկայացնելու նոր դիմում, որը ավելի մանրամասն և մաքուր կլինի:
Վերջնական գաղափարներ
PԵԿ-ի N670-Լ հրամանով հաստատված գործընթացները կարող են թվալ խճճված, սակայն դրանք կարևոր են հարկային համակարգի կայունության և անվտանգության համար։ Արդյունավետ գործողությունները և ժամանակին նոր հրամանների ընդունումը կարող է բարելավել մեր պետության ֆինանսական ծախսերը և աջակցել քաղաքացիների իրավունքներին:
Նոր հրամանի հիմնավորումները և ենթակայությունները
ՀՀ ՊԵԿ նախագահի 27.11.2024թ. ընդունված հրամանով հնարավորություն է ընձեռվում վերանայել նախկինում ընդունված N670-Լ և N588-Լ հրամանները, որոնք կարգավորում էին պետական եկամուտների հավաքման գործընթացները՝ հաշվի առնելով վերջին տարիների տնտեսական զարգացման և միջազգային ստանդարտներին համապատասխանեցման պահանջները:
Այս նոր հրամանով նախատեսվում է, որ նախկինում կիրառվող կարգավորումները արդեն չեն բավարարում գործող շուկայական պայմաններին, իսկ դրանց ուժի կորուստը հնարավորություն կտա ստեղծել ավելի արդիական և արդյունավետ հայրենական հարկային կարգավորումներ: Հրամանի միջոցով նպատակահարմար է նաև վերանայել և բարելավել հարկային վարչարարության մեթոդաբանությունը, անկասկած առաջացնելով իրավաբանական մաքսային նոր կարգավորումներ:
Հրամանի ազդեցությունը հարկային վարչարարության վրա
Նախորդ հրամանների ուժը կորցնելու հետ մեկտեղ, նոր N1561-Լ հրամանով նախատեսվում է, որ հավանական հարկառուները և տնտեսվարող սուբյեկտները կկարողանան ավելի պարզեցված և շուկայական պահանջներին համապատասխանեցված վարչարարություն իրականացնել: Այս փոփոխությունները նախատեսում են հարկային ծառայությունների մատուցման որակի բարելավում, ինչը ներառում է էլեկտրոնային ծառայությունների ակտիվացում, ինչպես նաև հարկային տեղեկատվության հասանելիության բարելավում:
Սակայն, հարկային նոր կարգավորումները պահանջում են զգոնություն՝ հարկային պարտավորությունների կատարման գործընթացում: ՊԵԿ-ը հավաստում է, որ նոր հրամանով հաստատված կարգավորումները կկազմեն հիմք ստեղծելու ավելի արդար և հավասար մրցակցային միջավայր՝ բոլոր տնտեսվարողների համար ու կնպաստեն տնտեսական կայուն զարգացմանը:
Շնորհակալություն և համագործակցություն հարկային մարմինների հետ
Այս նշանակալի փոփոխությունները ևս մեկ անգամ ընդգծում են հարկային մարմինների և բոլոր հարկատուների միջև կայուն համագործակցության կարևորությունը: ՀՀ ՊԵԿ-ը կոչ է անում տնտեսվարողներին ակտիվորեն մասնակցել նոր կարգավորումների մշակման գործընթացին՝ իրենց կարծիքներն ու առաջարկությունները ներկայացնելով պետական եկամուտների կոմիտեի կողմից կազմակերպվող քննարկումների ընթացքում:
ՀՀ ՊԵԿ-ն իր հերթին պատրաստ է լսել հարկատուների կարծիքները և առաջարկությունները, որպեսզի ապահովի, որ նոր հրամանները և դրանց վրա հիմնված կարգավորումները առավելագույնս համապատասխանում են իրականությանը և նպաստում են երկրի տնտեսական զարգացմանն ու կայունությանը: