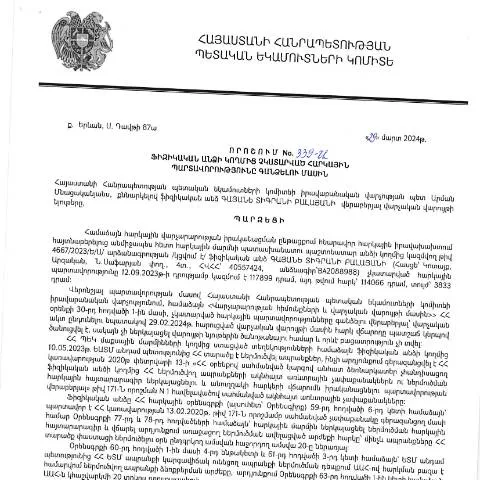
Հարկային պարտավորությունների վճարման գործընթացը և վարչական ընթացակարգերը
Սա մի կարևոր ձևաթուղթ է, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների վճարմանը Հայաստանում: Հարկային պարտավորությունների չկատարումը կարող է ունենալ լուրջ հետևանքներ, և այս փաստաթուղթը հանդիսանում է միանշանակ քայլ, որը պետք է կատարեն նրանք, ովքեր ենթարկվում են հարկային օրենքներին:
Բազմաթիվ անձանց վրա ազդող ընթացակարգեր
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշումը, որը նախատեսվում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, կարևոր քայլ է հարկային վարչարարության համար: Փաստաթուղթն արտացոլում է հարկային պարտավորությունների իրականացման և դրանց հետևանքների մասին անհրաժեշտ տեղեկատվություն:
Դիմումի մշակման ընթացակարգը
Ընդհանրապես, հարկային պարտավորությունների գանձումը ենթադրում է մի շարք քայլեր:
- Հարկային պարտավորությունների չկատարում:
- Հարկային մարմնի կողմից որոշման ընդունում:
- Հարկային պարտավորությունների կիրառում:
- Նախարարության կողմից հայտարարություն:
Այս գործընթացը սկսվում է ֆիզիկական անձի հարկային պարտավորությունների չկատարումից, որն առաջացնում է ՀՀ ՊԵԿ իրավաբանական վարչության միջամտությունը:
Դիմումի ծանոթացում և կայացման ժամանակը
Հարկային պարտավորությունների գանձման որոշումն ընդունվում է 29.03.2024 թվականին, իսկ պաշտոնական կայքում հրապարակվել է 08.05.2024 թվականին: Այս ամսաթվերն ունեն կարևոր նշանակություն, քանի որ դրանք ազդեցություն ունեն այն ժամանակահատվածի վրա, երբ հարկային պարտավորությունները պետք է կատարվեն:
Նպատակներ և իրավունքներ
Ֆիզիկական անձի համար այս որոշման նպատակը հարկային պարտավորությունների գանձումն է, որը կարող է ներառել տարբեր ոլորտներ. օրինակ՝ եկամտային հարկ, սոցիալապես ապահովվող հարկեր և այլն:
Հարկային մարմինը պարտավոր է տրամադրել տեղեկություններ պարտավորությունների մասին, և ֆիզիկական անձը իրավունք ունի ստանալ լրացուցիչ տեղեկություններ:
Հարկային վարչարարության իրավունքները
- Հարկային մարմինների տեղեկանքները ստանալ:
- Երկարաձգումները կիրառել:
- Մասնակցություն ունենալ վարչական ընթացակարգերին:
Ֆիզիկական անձը նաև իրավունք ունի ներկայացնել իրենց պահանջները վարչական մարմիններին:
Մասնավոր դեպքերի ուսումնասիրման կարևորությունը
Ոչ բոլոր իրավիճակները նույնական են, և անհրաժեշտ է հաշվի առնել բացառությունները: Օրինակ, եթե դիմողն օտարերկրացի է, կամ եթե նա մանկահասակ անձ է, ապա նախկինում ներկայացված կարգը կարող է փոփոխվել:
Ահա մի քանի հատուկ դեպքեր, որոնք կարող են առաջացնել լրացուցիչ պահանջներ:
- Օտարերկրացիների համար՝ հարկային պարտավորություններ կարող են լինել այլ ընթացակարգերով:
- Մանկահասակ անձանց համար՝ նրանք պետք է ներկայացնեն իրենց ծնողների համաձայնությունը:
- Բարդ իրավիճակներ, որոնք կարող են պահանջել իրավաբանական խորհրդատվություն:
Հաստատման և հավաստագրման գործընթացները
Փաստաթղթերի պատրաստումը և ներկայացումը պետք է լինի ուշադիր և լիարժեք:
Հարկային մարմինները հաճախ պահանջում են հստակ ապացույցներ մանկավարժական և ֆինանսական տեղեկատվության համար:
| Պահանջվող փաստաթուղթ | Առաջարկվող ձևաչափ | Նշումներ |
|---|---|---|
| Հարկային հայտարարություն | Dimum Dzev N2 | Պետք է լրացվի պարտադիր |
| Տվյալների հաստատող փաստաթուղթ | Կարգավորված ձև | Պետք է ուղարկվի մինչև վերջնաժամկետը |
Նախատեսված ժամկետներն ու հաջորդ քայլերը
Այս գործընթացը պետք է իրականացվի հետևյալ ժամկետներում:
- Դիմումը ներկայացնել 2024 թվականի մայիսի 1-ից մինչև հունիսի 30:
- Դիմումի քննարկումը՝ մինչև հուլիսի 31:
- Դիմողի տեղեկացումը՝ մինչև օգոստոսի 15:
Տեղեկությունները ճշտելու և արդիականացնելու համար հարկավոր է շարունակաբար կապ պահել հարկային մարմնի հետ:
Վերջնական եզրակացություններ և իրավաբանական շրջանակներ
Հարկային պարտավորությունների վճարման գործընթացը և համապատասխան վարչական ընթացակարգերը խիստ կանոնակարգված են Հայաստանում:
Այս տարբերակների ուսումնասիրությունը կարևոր է, որպեսզի քաղաքացիները կարողանան կատարել իրենց պարտավորությունները և խուսափել հնարավոր վարչական հետապնդումներից:
Ընդհանուր առմամբ, ձևաթուղթը հանդիսանում է կարևոր փաստաթուղթ, որը պահանջում է ուշադրություն և պատասխանատվություն:
Հարկային պարտավորությունների չկատարման հետեւանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 339-Ա որոշման շրջանակում, հարկային պարտավորությունների չկատարումը կարող է պատճառ դառնալ մի շարք լուրջ հետեւանքների, որոնք ազդում են անձի ֆինանսական վիճակի եւ իր իրավական կարգավիճակի վրա:
Առաջին հերթին, հարկային պարտավորությունների չկատարման հետեւանքով կարող են կիրառվել վարչական տուգանքներ, որոնք որոշվում են ըստ ընթացիկ հարկային օրենսդրության: Հարկային մարմինները իրավունք ունեն պահանջելու պարտավորված գումարները, ինչպես նաեւ ավելացնելով տուգանքներ, որոնք կարող են հասնել բավականին բարձր չափերի:
Երկրորդ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հեռանկարային նշումներ ընդունելու՝ ինչպես հարկային, այնպես էլ այլ պետական հիմնարկների կողմից: Օրինակ, անձի դրամական միջոցների արգելակումը կամ սեփականության վրա սահմանափակումների կիրառումը կարող են առաջանալ, ինչը դժվարացնում է իր ֆինանսական գործառնությունները:
Իր հերթին, հարկային պարտավորությունների չկատարումը կարող է նաեւ վնասել անձի կրեդիտային պատմությունը, ինչը հետագայում անհնարին է դարձնում բանկային կամ այլ ֆինանսական կազմակերպություններից վարկ ստանալը:
Հարկային պարտավորությունների կատարումը` գործընթացներ եւ քայլեր
Ձեր հարկային պարտավորությունները կատարելու համար անհրաժեշտ է կատարել մի շարք քայլեր, որոնք կբարձրացնեն ձեր հարկային կարգավիճակը եւ կնվազեցնեն օրենսդրական հետեւանքների ռիսկը:
Առաջին հերթին, պետք է ստուգել ձեր հարկային պարտավորությունների մասին տեղեկությունները, որը կարող եք անել ՀՀ ՊԵԿ պաշտոնական կայքում, գրանցվելով ձեր անձնական հաշվում: Սա կօգնի ձեզ պարզել, արդյոք ունեք չկատարված պարտավորություններ, եւ ինչ գումարներ պետք է վճարեք:
Հաջորդ քայլը անհրաժեշտ փաստաթղթերի հավաքումն է, որը կներառի հարկային հաշվետվությունները, վճարումները, ինչպես նաեւ ցանկացած այլ փաստաթուղթ, որը կարող է լինել վերաբերում ձեր ֆինանսական գործունեությանը: Համոզվեք, որ հավաքած փաստաթղթերը լիարժեք եւ արդիական են, որպեսզի կանխարգելեք հնարավոր ապակայունացում:
Այնուհետեւ, դուք պետք է կատարեք վճարումներ, օգտագործելով տարբեր վճարման եղանակները, որոնք առաջարկում է ՀՀ ՊԵԿ-ը, ինչպիսին են էլեկտրոնային վճարումները, բանկային փոխանցումները կամ տեղական վճարման ծառայությունները: Մի մոռացեք պահպանել բոլոր վճարման տոմսերը եւ միավորները որպես ապացույց:
Օգտակար ռեսուրսներ եւ աջակցություն
Եթե դուք facing խնդիրներ հարկային պարտավորությունների կատարելու գործում, կարևոր է դիմել մասնագիտական աջակցություն: Հայաստանում գործում են բազմաթիվ հարկային խորհրդատվական ընկերություններ եւ անհատ խորհրդատուներ, որոնք կարող են տրամադրել անհրաժեշտ տեղեկատվություն եւ աջակցություն: Նաև, ՀՀ ՊԵԿ-ը հաճախ կազմակերպում է սեմինարներ եւ տեղեկատվական հանդիպումներ, որտեղ դուք կարող եք սովորել հարկերի վերաբերյալ ավելի մանրամասն գիտելիքներ:
Բացի այդ, հարկադիր հավաքման ընթացակարգերի վերաբերյալ հարցերի դեպքում կարող եք դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը, որը կարող է տրամադրել բացատրություններ եւ խորհուրդներ: Սա կարող է լինել արդյունավետ միջոց, որպեսզի հասկանաք ձեր իրավունքներն ու պարտավորությունները:
Վերջապես, հարկային պարտավորությունների կատարումը պահանջում է պարբերաբար հետևել ձեր ֆինանսական վիճակին եւ օրենսդրական փոփոխություններին, որոնք կարող են ազդել ձեր հարկային կարգավիճակի վրա: Ստեղծեք մի համակարգ, որը թույլ կտա ձեզ պարբերաբար ստուգել եւ վերահսկել ձեր հարկային պարտավորությունները, որպեսզի կարողանաք խուսափել ապագա խնդիրներից: