Կառավարության որոշման կարևորությունը և կիրառման շրջանակը
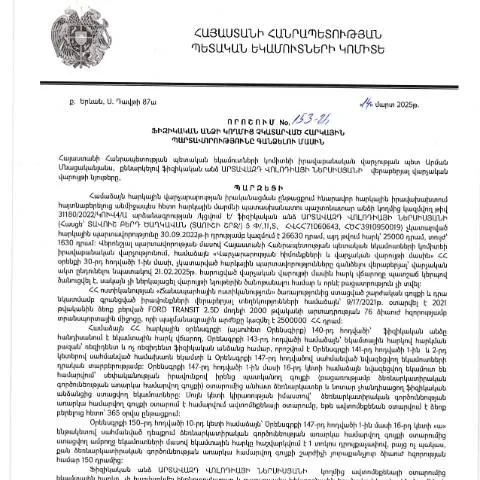
Հաշվի առնելով ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 14.03.2025-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 153-Ա որոշումը, հարկային պարտավորությունները չկատարած ֆիզիկական անձինք հայտնվում են օրենքի շրջանակներում, ինչը նշանակում է, որ նրանք պետք է միջոցներ ձեռնարկեն դրանց լուծման համար:
Այս որոշումից բխող հիմնական նպատակն է ապահովել հարկային պարտավորությունների կատարումը, կանխարգելել հարկային վարչարարության խախտումները և երկարաձգել հարկային իրավահարաբերությունները:
Ովքեր են պետք է լրացնեն այս փաստաթուղթը
Ըստ ՀՀ ՊԵԿ-ի մատուցած տեղեկատվության, այս որոշումն ուղղված է այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ. Այսպիսով, տվյալ խմբին պատկանող անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է լրացնեն համապատասխան ձևը:
Հատուկ դեպքեր
- Ավելի քան մեկ տարվա ընթացքում հարկային պարտավորություն ունեցող անձինք:
- Այլ իրավաբանական առարկաների կողմից գործողություն իրականացնող ֆիզիկական անձինք:
- Յուրաքանչյուր ֆիզիկական անձ, ով պարբերաբար չի կատարում հարկային վճարումներ:
Անձնագրային տվյալների և այլ անհրաժեշտ տեղեկությունների ներկայացում
Ներկայիս որոշման շրջանակներում կարևոր է ճիշտ և ամբողջական լրացնել բոլոր պահանջվող դաշտերը, այդ թվում՝ անձնագրային տվյալները և հարկային ճանաչողական համարը (ՀՎՀՀ): Նշենք, որ ձևը պետք է ներառի հետևյալ անձնական տվյալները:
| Տվյալների տեսակը | Նկարագրություն |
|---|---|
| Անուն և ազգանուն | Ֆիզիկական անձի լիակատար անունը |
| ՀՎՀՀ | Հարկային ճանաչողական համարը |
| Անձնագիր | Անձնագրի համարը և թողարկման ամսաթիվը |
Հեռախոսի և էլեկտրոնային հասցեի նշումը
Փաստաթղթի լրացման ժամանակ կարևոր է նշել նաև հեռախոսային համարն ու էլեկտրոնային հասցեն, որպեսզի ՀՀ ՊԵԿ-ը կարողանա ձեզ հետ կապ հաստատել անհրաժեշտության դեպքում:
Փաստաթխթի ներկայացման եղանակները
Այս որոշման շրջանակներում փաստաթղթի ներկայացման տարբերակներն են՝
- Էլեկտրոնային ձևով՝ ՀՀ ՊԵԿ-ի պաշտոնական կայքի միջոցով:
- ՀՀ ՊԵԿ-ի գրասենյակում՝ անձամբ ներկայացնելով:
- Փոստային միջոցով՝ գրավոր համաձայնության հիման վրա:
Էլեկտրոնային ներկայացման առավելությունները
Էլեկտրոնային ձևով ներկայացումը թույլ է տալիս արագ ստանալ պատասխան, նվազեցնել խորտակումները և ապահովել ավելի մեծ մուտք դեպի ծառայություններ:
Դossier-ի հետագա ընթացքը և հետևողականություն
Կառավարության որոշումը ենթադրում է, որ յուրաքանչյուր ներկայացված փաստաթուղթ անցնում է ՀՀ ՊԵԿ-ի կողմից վերանայման գործընթաց:
Եթե դուք ցանկանում եք ստանալ տեղեկություն ձեր դիմումի ընթացքի մասին, կարող եք օգտվել ՀՀ ՊԵԿ-ի ձեռնարկած մասնագիտական ծառայություններից, որոնք մատուցում են տարբեր կապի միջոցներով:
Թույլատրելի սխալներ և դրանց ուղղումը
Ավելի հաճախ, դիմողների կողմից տեղի են ունենում մի քանի հաճախակի սխալներ, որոնք կարող են հանգեցնել դիմումի մերժման:
- Չլրացված համապատասխան դաշտերը:
- Սխալ տվյալների նշումը:
- Փաստաթղթի կցումը կամ բացակայությունը:
Եթե դուք հայտնվում եք նման իրավիճակում, ՀՀ ՊԵԿ-ը պարտավոր է տեղեկացնել ձեզ սխալների վերաբերյալ, և դուք պետք է ունենաք որոշակի ժամանակահատված՝ դրանք ուղղելու համար:
Հարմարեցման և բողոքարկման գործընթացը
Որպես պարտավորություն, կարող է անհրաժեշտ լինել բողոքարկել ՀՀ ՊԵԿ-ի կողմից ընդունված որոշումը:
Եթե դուք անհանգստացած եք, թե ինչի վրա հիմնված է ձեր դիմումը, դուք ունեք իրավունք բողոքարկել որոշումը կամ խնդրահարույց հարցերը:
Բողոքարկման գործընթացի քայլերը
- Ստացողի հասցեին գրավոր դիմում ներկայացնել:
- Ինչպես նաև, անհրաժեշտ փաստաթղթերը կցել:
- Խնդիրի լուծման համար սպասել համապատասխան պատասխան:
Ազգային հարկային վարչության աջակցությունը
Եթե դուք չեք կարող ինքնուրույն լուծել ձեզ մոտ առաջացած բարդությունները, կարող եք դիմել ՀՀ ՊԵԿ-ի մասնագետների, ովքեր պատրաստ են աջակցել ձեզ հարկային պարտավորությունների կատարման հարցում:
Այս աջակցությունը ներառում է նաև խորհրդատվություն, իրավաբանական օգնություն և տեղեկություններ:
Դիտարկելով տարբեր իրավիճակներ
Եթե դուք գտնվում եք հատուկ իրավիճակում, ինչպիսիք են արտաքին քաղաքացիները, կամ ունեք բազմազան գործառույթներ, կարևոր է խորհրդակցել մասնագետի հետ:
Օրինակ, եթե դուք աշխատող եք արտերկրում կամ կամավորական ծրագրերում, ապա կարող են լինել հատուկ պայմաններ:
Բազմազան դեպքեր
- Երեխաներ՝ ֆիզիկական անձի ներկայացուցիչ:
- Պարտավորությունների կատարում արտասահմանում:
- Պաշտոնական աշխատողներ:
Հաշվի առնելով այս բոլոր հանգամանքները, դուք կարող եք ստանալ ավելի մանրամասն տեղեկություններ և աջակցություն ՀՀ ՊԵԿ-ի համապատասխան բաժիններից:
Հարկային պարտավորությունների կատարման անհրաժեշտությունը
Հարկային պարտավորությունները կատարելը կարևոր է երկրի զարգացման և կեցության համար, ուստի հարկային վարչարարությունը պետք է իրականացվի պատասխանատվությամբ և խնամքով:
Հիշեք, որ հարկերի չկատարման դեպքում կարող եք ստանալ օրհնաբեր միջոցներ, ինչպիսիք են տուգանքներ կամ վարչական պատասխանատվություն:
Այսպիսով, հիշեք, որ թերացումները կարող են հանգեցնել ավելի լուրջ հետևանքների:
Հարկային պարտավորությունների կատարումը և իրավական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.03.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 153-Ա որոշումն ուշագրավ է, քանի որ այն ոչ միայն իրավաբանական հիմնավորումներ է պարունակում, այլ նաև ուղեցույց է տալիս, թե ինչպես պետք է իրացնել հարկային պարտավորությունները: Հարկային պարտավորությունները կատարելու խնդիրը հատկապես կարևոր է ֆիզիկական անձանց համար, որոնք հաճախ չեն գիտակցում ինքնուրույն հարկային հաշվետվությունների պատրաստման և ներկայացման պահանջները:
Հարկային պարտավորությունների կատարումը, մասնավորապես ՀՀ-ում, ենթադրում է հարկերի ճիշտ և ժամանակին վճարում, հարկային մարմիններին ներկայացված տեղեկատվության ճշգրտությունը, ինչպես նաև հարկային օրենսդրության պահանջներին համապատասխանությունը: Այս նպատակով հարկադիր կատարումները կարող են կիրառվել, եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները:
Այս որոշման մեջ ընդգծված է, որ հարկային մարմինները պարտավոր են հետեւել հարկային պարտավորությունների կատարմանը և, եթե անհրաժեշտություն arises, կիրառել հարկադիր միջոցներ: Սա ենթադրում է նաև, որ հարկային մարմինները պետք է ունենան բոլոր անհրաժեշտ փաստաթղթերը և հիմքերը, որպեսզի կատարեն հարկային պարտավորությունների մատակարարումը:
Պատասխանատու մարմինների համագործակցությունը
Հարկային պարտավորությունների կատարման հարցում կարևոր դեր ունեն տարբեր պետական մարմինների համագործակցությունը: 153-Ա որոշման ուժով, ՀՀ ՊԵԿ-ը պարտավոր է աշխատել այլ պետական կառույցների հետ՝ ապահովելու համար, որ հարկային պարտավորությունները լիովին և ժամանակին կատարվեն:
Հարկային մարմինների և իրավապահ մարմինների միջև համագործակցությունը, օրինակ, կարող է ներառել տեղեկատվության փոխանակում, որը հնարավորություն է տալիս մոնիտորինգ իրականացնել հարկային պարտավորությունների կատարման նկատմամբ: Սա կարևոր է, քանի որ հարկային խախտումների կանխարգելման և բարելավման համար անհրաժեշտ է, որ բոլոր պետական մարմինները լինեն համագործակցող:
Նման համագործակցության արդյունքները կարող են ներառել նաև կրթական ծրագրեր, որոնք ուղղված են ոչ միայն հարկային պարտավորությունների վերաբերյալ գիտելիքներն ավելացնելու, այլ նաև քաղաքացիների, մասնավորապես ֆիզիկական անձանց կրթմանը հարկային համակարգի վերաբերյալ:
Քաղաքացիների իրավունքները և պարտավորությունները հարկային համակարգում
Հարկային պարտավորությունները կատարելուց բացի, քաղաքացիները ունեն նաև իրավունքներ, որոնք պետք է պահպանվեն: 153-Ա որոշումն առանձնացնում է, որ քաղաքացիները իրավունք ունեն ստանալու տեղեկություններ իրենց հարկային պարտավորությունների վերաբերյալ, ինչպես նաև կասկածի դեպքում դիմելու համապատասխան մարմիններին:
Քաղաքացիների իրավունքները ներառում են նաև հարկային որոշումների բողոքարկման իրավունքը: Եթե ֆիզիկական անձը կարծում է, որ նրա նկատմամբ հարկային պարտավորությունները անարդար են կամ սխալ են նշանակված, նա կարող է զբաղվել բողոքարկման գործընթացով, որը նախատեսված է ՀՀ հարկային օրենսդրությամբ:
Այս պայմաններում, քաղաքացիները պետք է ունենան գիտակցություն իրենց իրավունքների և պարտավորությունների մասին, որպեսզի կարողանան ավելի լիարժեք մասնակցել հարկային գործընթացներին: Ընդհանուր առմամբ, հարկային օրենսդրությունը պահանջում է, որ քաղաքացիները լինեն ակտիվ և տեղեկացված, որպեսզի կարողանան արդյունավետ կերպով իրականացնել իրենց իրավունքները: