Հրահանգի նշանակությունը և կարևորությունը
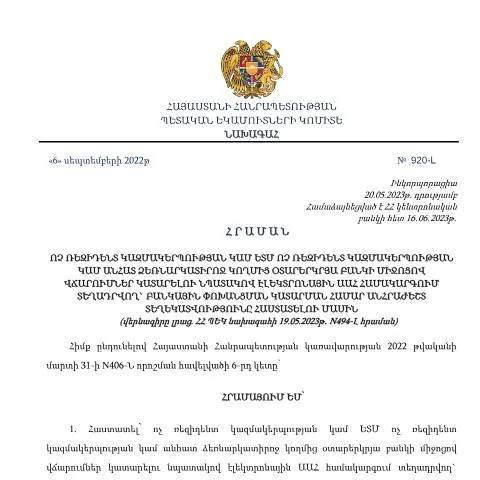
ՀՀ ՊԵԿ նախագահի 06․09․2022թ․ N920-Լ հրամանը հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսված է ոչ ռեզիդենտ կազմակերպությունների և անհատ ձեռնարկատերերի կողմից օտարերկրյա բանկերի միջոցով վճարումներ կատարելու ընթացակարգը կարգավորելու համար: Այս հրամանը, համաձայնեցված ՀՀ կենտրոնական բանկի հետ, ապահովում է պետական ֆինանսական վերահսկողությունը և հարկային հիմնարար սկզբունքների պահպանումը:
Դիմումի մեխանիզմը
Այս հրամանը վերաբերում է այն վճարումներին, որոնք կատարվում են էլեկտրոնային ավելացված արժեքի հարկ (e-VAT) համակարգի միջոցով: Այն պահանջում է, որ ոչ ռեզիդենտ կազմակերպությունները կամ անհատ ձեռնարկատերերը՝ օգտագործելով օտարերկրյա բանկեր, ապահովեն համապատասխան տվյալները, որոնք անհրաժեշտ են բանկային փոխանցումների իրականացման համար:
Դիմումի նպատակները
- Հարկային վերահսկողության ապահովում:
- Օտարերկրյա վճարումների ընթացակարգերի պարզեցում:
- Տեղեկատվության ստուգելիության հաստատում:
Հրամանի շրջանակը և կիրառությունը
Ոչ ռեզիդենտ կազմակերպությունները կամ ԵՏՄ ոչ ռեզիդենտ կազմակերպությունները, ինչպես նաև անհատ ձեռնարկատերերը պետք է իմանան, որ այս հրամանով սահմանված ընթացակարգերը հատկապես կարևոր են այն վճարումների համար, որոնք կատարվում են օտարերկրյա բանկերի միջոցով: Այդուհանդերձ, հարկ է նշել, որ գործընթացը ենթակա է կարգավորումների և սահմանափակումների, որոնցից որոշները կարող են ազդել դրանց ֆինանսական գործունեության վրա:
Համակարգի տեխնիկական կողմերը
Հրամանը պահանջում է, որ վճարումների համար ներկայացվեն որոշակի տեղեկատվություններ, որոնք ներառում են.
- Օտարերկրյա միջնորդ բանկի տվյալները:
- Ստացողի բանկի տվյալները:
- Ստացողի տվյալները:
- Հարկային օրենսգրքի համապատասխան հոդվածները:
Ֆինանսական տեղեկատվությունն ու բանկային փոխանցման պահանջները
Այս հրամանից բխող տվյալները պետք է լինեն ճշգրիտ և ամբողջական: Եթե որևէ տեղեկատվություն բացակայում է կամ սխալ է, դա կարող է հանգեցնել վճարման ձգձգման կամ անգամ մերժման:
| Տվյալների կետեր | Նկարագրություն |
|---|---|
| Օտարերկրյա միջնորդ բանկ | Թղթակից բանկի անվանում, հասցե, SWIFT կոդ: |
| Ստացողի բանկ | Ստացողի բանկի անվանում, հասցե, SWIFT կոդ: |
| Ստացողի տվյալներ | Հաշվեհամար, անվանում, հասցե: |
Քաղաքական և օրենսդրական հենքերը
Հրամանի ընդունումը պայմանավորված է Հայաստանի Հանրապետության կառավարության 2022 թվականի մարտի 31-ի N406-Ն որոշմամբ: Այս փաստաթուղթը ներկայացնում է օրենսդրական նոր մոտեցումներ, որոնք նպատակաուղղված են միջազգային ֆինանսական գործառնությունների կարգավորմանը:
Նպատակային դեպքեր և բացառություններ
Մասնավորապես, հրամանն ընդգրկում է նաև այն դեպքերը, երբ վճարումները կատարվում են ռուսական ռուբլով: Այս դեպքում անհրաժեշտ է, որ ներկայացվեն լրացուցիչ տեղեկություններ, որոնք հնարավորինս համաձայնեցված են ՀՀ կենտրոնական բանկի հետ:
Բարդ իրավիճակներում ընթացակարգերը
- Եթե դուք եք զբաղվում էլեկտրոնային առևտրով, համոզվեք, որ ձեր տվյալները թարմացված են:
- Եթե խնդիրներ առաջանան, դիմեք ՀՀ ՊԵԿ-ի սպասարկման կենտրոն:
Կառավարելիք գործընթացը
Իրականացնելով վերը նշված հաշվետվությունները, ոչ ռեզիդենտ կազմակերպությունները կարող են ակնկալել, որ ֆինանսական գործընթացները կլինեն արդյունավետ և անվճար: Հրամանի կիրարկումը հանդիսանում է աջակցություն միջազգային ֆինանսական հարաբերությունների զարգացման համար:
Այսպիսով, տվյալ հրամանը ստեղծում է անհրաժեշտ իրավական շրջանակ, որը հնարավորություն է տալիս ոչ ռեզիդենտ կազմակերպություններին և անհատ ձեռնարկատերերին կատարել վճարումներ օտարերկրյա բանկերի միջոցով, ապահովելով հարկային համակարգերի արդյունավետությունը:
Հրամանի հիմնական դրույթները
ՀՀ ՊԵԿ նախագահի 06․09․2022թ․ «Ոչ ռեզիդենտ կազմակերպության կամ ԵՏՄ ոչ ռեզիդենտ կազմակերպության կամ անհատ ձեռնարկատիրոջ կողմից օտարերկրյա բանկի միջոցով վճարումներ կատարելու նպատակով էլեկտրոնային ԱԱՀ համակարգում տեղադրվող` բանկային փոխանցման կատարման համար անհրաժեշտ տեղեկատվությունը հաստատելու մասին» N920-Լ հրամանը ներկայացնում է մի շարք կարևոր դրույթներ, որոնք վերաբերում են միջազգային ֆինանսական գործարքներին:
Նախքան հրամանի ընդունումը, ոչ ռեզիդենտ կազմակերպությունների և անհատ ձեռնարկատերերի կողմից օտարերկրյա բանկերով կատարվող վճարումները ենթարկվում էին տարբեր ձևաչափերի և պահանջների, ինչը բարդացնում էր գործընթացը: Այս հրամանով սահմանվում են պարզեցված ընթացակարգեր և բարձրացնում է փաստաթղթաշրջանառության արդյունավետությունը:
Հրամանի հիմնական նպատակն է ապահովել, որ օտարերկրյա բանկերի միջոցով իրականացվող վճարումները պատշաճ կերպով գրանցվեն էլեկտրոնային ԱԱՀ համակարգում, ինչը կնպաստի հարկային եկամուտների բարձրացմանը:
Ընդունելի փաստաթղթերի ցանկը
Հրամանում ներկայացվել է այն փաստաթղթերի ցանկը, որոնք անհրաժեշտ են ֆինանսական գործարքների իրականացման համար: Սա ներառում է, սակայն չի սահմանափակում, հետևյալը:
- Վճարման փաստաթուղթ: Պետք է ներկայացվիության ենթակա էլեկտրոնային ձևով, որն անպայման պետք է համապատասխանի Կենտրոնական բանկի սահմանած նորմերին:
- Հաստատող փաստաթուղթ: Հրամանի համաձայն, յուրաքանչյուր վճարում պետք է հաստատվի համապատասխան փաստաթուղթով, որն ապացուցում է գործարքի օրինականությունը:
- Բանկային չափանիշներին համապատասխանության փաստաթղթեր: Հրամանում նշվում է, որ ֆինանսական հաստատությունները պետք է ապահովեն անհրաժեշտ փաստաթղթերի ներկայացում՝ հաստատելու իրենց կատարելագործված հսկողական համակարգերը:
Այս փաստաթղթերի ճշտություն և իսկությունը ենթակա է վերահսկման նպատակով, ինչը խթանում է ֆինանսական շուկայի կայունությունը:
Հրամանի կիրառման առանձնահատկությունները
Հրամանի կիրառման շրջանակը ընդգրկում է ոչ միայն կազմակերպություններ, այլ նաև անհատ ձեռնարկատերեր, որոնք բացում են իրենց հաշվեհամարները օտարերկրյա բանկերում: Սա հատկապես կարևոր է, քանի որ այն հնարավորություն է տալիս ավելի լայն շրջանակի գործարարներին օգտվել միջազգային շուկայի հնարավորություններից:
Հրամանի իրականացման նպատակով անհրաժեշտ է, որ բոլոր շահագրգիռ կողմերը գրանցվեն էլեկտրոնային ԱԱՀ համակարգում: Նրանց համար, ովքեր դեռևս չունեն համապատասխան գրանցում, առաջարկվում են պարզեցված ընթացակարգեր: Դա թույլ է տալիս արագացնել գործընթացը և ապահովել, որ ընկերությունները և անհատները կարողանան արագ արձագանքել միջազգային ֆինանսական խոսակցություններին:
Հրամանի մյուս կարևոր առանձնահատկությունն է, որ այն պահանջում է բանկային փոխանցումների իրականացումը բացառապես էլեկտրոնային ձևաչափով: Սա նշանակում է, որ բոլոր վճարումները պետք է կատարվեն թվային հարթակների միջոցով, ինչը նվազեցնելու է սխալների հնարավորությունը և ապահովելու է արագությունը:
Այլ կարևոր առաջնահերթություններ
ՀՀ ՊԵԿ-ն իր հրամանով նպատակում է նաև ստեղծել համակարգ, որը կբարելավի հարկային վարչարարությունը և թույլ կտա պետությանը ավելի արդյունավետ հսկել ֆինանսական գործարքները: Սա նախատեսում է նաև հաշվետվողականության և թափանցիկության բարձրացում:
Ի լրումն, հրամանով սահմանվում են որոշակի ժամկետներ, որոնց ընթացքում անհրաժեշտ է ներկայացնել բոլոր պահանջվող փաստաթղթերը: Դա նպատակ ունի նվազեցնել վարչական բեռը և նպաստել արագ գործընթացներին:
Այսպիսով, Կենտրոնական բանկի և ՊԵԿ-ի միջև իրականացվող համագործակցությունը մշակել է մի արդյունավետ քաղաքականություն, որը խթանում է տնտեսության նորարարությունը և միջազգային ֆինանսական շուկայի ինտեգրումը: