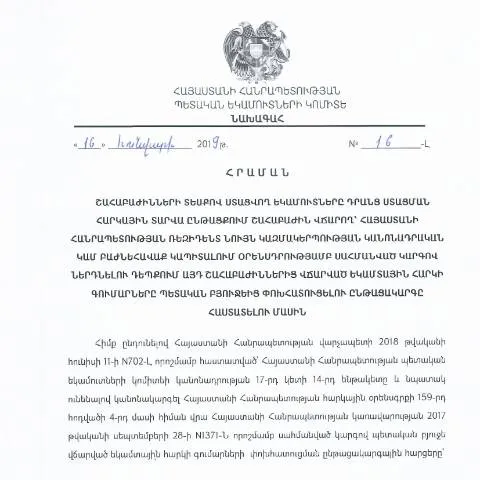
Եկամտային հարկի N19-Լ հրաման. Ինչպես լրացնել և ներկայացնել?
Հայաստանի Հանրապետությունում հարկային համակարգը մշտապես զարգանում է, իսկ հարկային պարտականությունների կատարման գործընթացը պահանջում է ուշադրություն և պատասխանատվություն: Այս հոդվածում մենք մանրամասն կքննարկենք Եկամտային հարկի N19-Լ հրամանի շուրջ ձևավորված ընթացակարգը, ինչպիսին է դրա նշանակությունը և ինչ քայլեր պետք է ձեռնարկեք դրա պատշաճ լրացման և ներկայացման համար:
Տեղեկություններ հրամանի մասին
N19-Լ հրամանը, որը հայտնի է որպես «Շահաբաժինների տեսքով ստացվող եկամուտները դրանց ստացման հարկային տարվա ընթացքում շահաբաժին վճարող՝ Հայաստանի Հանրապետության ռեզիդենտ նույն կազմակերպության կանոնադրական կամ բաժնեհավաք կապիտալում օրենսդրությամբ սահմանված կարգով ներդնելու դեպքում այդ շահաբաժիններից վճարված եկամտային հարկի գումարները պետական բյուջեից փոխհատուցելու ընթացակարգը հաստատելու մասին», հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է շահաբաժինների հատկացումը և դրանց հարկման գործընթացը:
Ուշադրության կենտրոնում
Այս հրամանը վերաբերում է այն կազմակերպություններին, որոնք շահաբաժիններ են վճարում և ցանկանում են ընդգրկել դրանք իր հարկային հաշվետվություններում: Այն նախատեսում է, որ եթե կազմակերպությունները օրենսդրությամբ սահմանված կարգով ներդնում են շահաբաժինները իրենց կանոնադրական կամ բաժնեհավաք կապիտալում, ապա նրանք կարող են ստանալ գումարների փոխհատուցում պետական բյուջեից:
Ովքեր են ենթարկվում ձևակերպմանը
Ամբողջական գործընթացի հաջողության ապահովման համար կարևոր է հասկանալ, թե ով է պարտավոր ներկայացնել N19-Լ հրամանի համաձայն պահանջվող փաստաթղթերը:
- Հայաստանի Հանրապետության ռեզիդենտ կազմակերպություններ, որոնք շահաբաժիններ են վճարում:
- Կազմակերպություններ, որոնք օրենսդրությամբ սահմանված կարգով ներդնում են շահաբաժինները:
Հրամանի լրացման գործընթացը
N19-Լ հրամանի դիմումի ձևը բաղկացած է մի շարք առաջնային մասերից, որոնք պետք է լրացվեն ճիշտ և հետևողական:
1. Կազմակերպության տվյալները
Դիմումատուն պետք է նշի կազմակերպության անունը, ռեգիստրի համարը և հարկային նույնականացման համար: Այս տվյալները անհրաժեշտ են, որպեսզի օրինական կերպով հաստատվի դիմումի ընդունումը:
2. Շահաբաժինների մանրամասները
Կազմակերպությունները պետք է մանրամասն նկարագրեն, թե որ շահաբաժիններն են տրամադրվել և ուղարկվել ներդրումային նպատակներով:
- Շահաբաժինների չափերը:
- Ներդրման ամսաթիվը:
- Հարկային տարվա ընթացքում նախատեսված վճարումները:
3. Հարկային պարտավորությունների հաշվարկը
Հրամանը ենթադրում է նաև հարկային պարտավորությունների հաշվարկ, որն անհրաժեշտ է կատարելու համար:
- Շահաբաժինների հաշվարկ:
- Վճարման ամսաթվերը:
- Ընդհանուր հարկային պարտականությունները:
Ներկայացման եղանակներ
Դիմումի ներկայացման համար նշանակալի է ընտրել ճիշտ ալիքները՝ ապահովելու համար, որ ձեր դիմումը ընդունվի:
Հիմնական եղանակները
- Այսօրինակ հերթագրման համակարգերի միջոցով: Սա էֆեկտիվ այլընտրանք է, որը թույլ է տալիս դիմելու գործընթացն ավելի մատչելի և արագ:
- Իրական ժամանակում դիմումի ներկայացում միջոցով էլեկտրոնային ստորագրության: Սա ապահովում է անվտանգության բարձր մակարդակ:
Որոնք են անհրաժեշտ փաստաթղթերը
Դիմման հետ միասին պետք է ներկայացվեն որոշ փաստաթղթեր, որոնք օգնում են հաստատել դիմումի իրավաչափությունը:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Վերջին հարկային հաշվետվությունը, որը ցույց է տալիս կազմակերպության ֆինանսական վիճակը: |
| Շահաբաժինների վճարման ապացույցներ | Բանկային պաստառներ կամ հաշվետվություն, որոնք հաստատում են շահաբաժինների վճարումը: |
| Ներդրումների ապացույցներ | Անհրաժեշտ փաստաթղթերը, որոնք ցույց են տալիս, որ շահաբաժինները ներդրվել են: |
Լրացման եղանակի առանձնահատկությունները
N19-Լ դիմումը լրացնելիս որոշակի առանձնահատկություններ պետք է հաշվի առնել, որոնք կարող են ազդել ձեր դիմումի ընդունման վրա:
1. Մանրամասնություն- Լրացրեք բոլոր պահանջվող դաշտերը՝ առանց բացթողումների:
- Ստուգեք ձեր ցուցակները, որպեսզի համոզվեք, որ բոլոր տվյալները ճիշտ են:
- Նշեք միայն ճիշտ և հաստատված տվյալներ՝ խուսափելով ոչ իրավաչափ տեղեկություններից:
- Բազմիցս ստուգեք տեղեկատվությունը:
Դիմումի քննության ընթացակարգը
Սկզբում դիմումը ներկայացվում է հարկային մարմիններին, որտեղ այն անցնում է փորձաքննության:
Գործընթացը ներառում է՝
- Դիմումի ընդունումը և գրանցումը:
- Փորձաքննություն՝ բոլոր փաստաթղթերի և տեղեկությունների հաստատվելու համար:
- Դիմման ընթացքի վերաբերյալ տեղեկատվության տրամադրում դիմումատուներին:
Ինչպես ստանալ պատասխան
Դիմումն ընդունելուց հետո, հարկային մարմինները պետք է տրամադրեն որոշակի ժամանակահատվածում տեղեկատվություն:
- Պատահական դեպքերում, դիմողը կարող է ստանալ լրացուցիչ հարցումներ:
- Ներկայացված փաստաթղթերի ընդունման և աղբյուրների ուսումնասիրության հիման վրա որոշումներ:
Դիմումի հաջող ավարտի կարևոր հանգույցները
Երբ դիմումը հաջողությամբ ընդունվում է, շատ կարևոր է հետևյալ քայլերը:
- Պետական բյուջեից փոխհատուցման գործընթացի մեկնարկումը:
- Վճարման ժամկետների ստուգումը:
- Հաջորդող հարկային հաշվետվությունների պատրաստումը:
Ի վերջո, N19-Լ հրամանը կարևոր գործիք է հայկական հարկային համակարգում, որն օգնում է կազմակերպություններին ավելի արդյունավետ կերպով կառավարել իրենց հարկային պարտականությունները: Ճիշտ լրացնելը և ներկայացումը կարևոր նշանակություն ունի, որպեսզի ապահովվի հարկային համակարգի նորմերի համապատասխանությունը:
Շահաբաժինների հարկավորման առանձնահատկությունները
Շահաբաժինների տեսքով ստացվող եկամուտները հանդիսանում են կարևոր ֆինանսական միջոցներ, որոնք հարկված են Հայաստանի Հանրապետության օրենսդրության համաձայն: Եթե շահաբաժինները ստացվում են Հայաստանում գրանցված կազմակերպություններից, ապա հարկման կարգը ենթակա է հատուկ կանոնների: Օրինակ, շահաբաժինների համար նախատեսված եկամտային հարկերը կարող են տարբերվել, երբ դրանք ստացվում են ֆիզիկական երիտասարդների կամ իրավաբանական անձանց կողմից:
Անհրաժեշտ է նշել, որ շահաբաժինները հարկման ենթակա են այն ժամանակ, երբ դրանք չեն ներդրվում կազմակերպության կանոնադրական կամ բաժնեհավաք կապիտալում: Հարկը հաշվարկվում է ստացված շահաբաժինների ողջ գումարի վրա, առանց հաշվի առնելու, թե այդ գումարը հետագայում կօգտագործվի արդյոք ներդրումների համար: Այս ենթադրյալ հարկային պարտավորությունները կարող են ունենալ տարբեր ազդեցություններ ընկերությունների ֆինանսական հաշվետվությունների վրա:
Պետական բյուջեից փոխհատուցման գործընթացը
Շահաբաժիններից վճարված եկամտային հարկի գումարները պետական բյուջեից փոխհատուցելու գործընթացը, համապատասխանում է N19-Լ հրամանի դրույթներին: Այս գործընթացը ներառում է մի շարք փուլեր, որոնք անհրաժեշտ են կատարելու՝ սկսած շահաբաժինների ստացման պահից մինչև հարկային վերադարձի գործընթացի ավարտը:
Նախ, հարկ վճարողը պետք է ներկայացնի համապատասխան փաստաթղթերը, որոնք հավաստում են, որ շահաբաժինները ներդրվել են կազմակերպության կանոնադրական կամ բաժնեհավաք կապիտալում: Այս փաստաթղթերը պետք է ներառեն վճարային փաստաթղթերը, ինչպես նաև համապատասխան հաշվետվությունները: Վերահսկող մարմինը, և հատկապես ՀՀ ֆինանսների նախարարությունը, պետք է ստանա այս փաստաթղթերը, որոնք կներկայացնեն շահաբաժինների ներդրման քանակը և չափը:
Ուշադրություն է դերակատարելու նաև այն հանգամանքին, որ հարկ վճարողը պետք է լինի կազմակերպության ռեզիդենտ, հանձինք N19-Լ հրամանի պահանջներին: Եթե կազմակերպությունը չի համապատասխանում այս պահանջներին, ապա փոխհատուցման գործընթացը կարող է չիրագործվել:
Էլեկտրոնային ծառայությունների հասանելիությունը և արդիականացումը
Անցած տարիներին Հայաստանը ակտիվ կերպով զարգացնում է էլեկտրոնային ծառայությունների համակարգը, որի շրջանակներում հարկային վարչությունները առաջարկում են ավելի հեշտ ու արագ եղանակներ՝ շահաբաժինների հաշվարկման և փոխհատուցման գործընթացներին մասնակցելու համար:
ՀՀ կառավարությունը խրախուսում է թվային ծառայությունների օգտագործումը, և հարկ վճարողները կարող են դիմել առցանց համակարգերի միջոցով: Դա նշանակում է, որ հարկ վճարողները կարող են գործառույթները իրականացնել իրենց ID քարտերի և էլեկտրոնային ստորագրությունների միջոցով, ինչը մեծապես պարզեցնում է գործընթացը:
Շահաբաժինների հաշվարկման և փոխհատուցման գործընթացը լիովին ավտոմատացված է, և հարկ վճարողները ստանում են QR կոդեր՝ գործընթացի հետևորդության համար: Սա հնարավորություն է տալիս իրականացնել ստուգումներ և արդյունավետ վերահսկողություն՝ պետական բյուջեի վարկանիշային մակարդակի բարձրացման համար: