Ներդիր
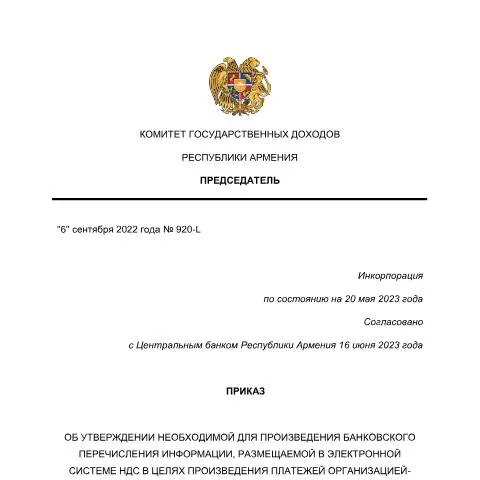
Հայաստանում ֆինանսական փոխառությունները և հարկային պարտավորությունները պետական համակարգի կարևորագույն բաղադրիչներն են։ Այս գործընթացներում կարևոր դեր է խաղում Պետական եկամուտների կոմիտեի կողմից հաստատված տեղեկությունները բանկային փոխանցման համար փաստաթուղթը, որը նախատեսված է ոչ ռեզիդենտ կազմակերպությունների, Եվրոպական տնտեսական տարածքի կազմակերպությունների և անհատ ձեռնարկատերերի կողմից վճարումների իրականացման համար։ Այս հոդվածում զրույցի կիզակետում կլինի այս պաշտոնական փաստաթղթի դերն ու կարևորությունը, ինչպես նաև այն, թե ինչպես կարելի է ճիշտ լրացնել այն և ներկայացնել համապատասխան մարմիններին։
Բանկային փոխանցման գործընթացի դեր և նշանակություն
Այս փաստաթուղթը, որը նախատեսում է բանկային փոխանցումների կազմակերպման համար անհրաժեշտ տեղեկությունները, արտացոլում է Հայաստանի Հանրապետությունում հարկային օրենսդրության պահանջները, որոնք ուժի մեջ են մտնում 2022 թվականի սեպտեմբերի 6-ից։ Այս փաստաթուղթը պարտադիր է այն բոլոր կազմակերպությունների և անհատ ձեռնարկատերերի համար, որոնք ցանկանում են իրականացնել վճարումներ միջազգային բանկերի միջոցով։
Պատճառները՝ ինչու է այս փաստաթուղթը կարևոր
- Հարկային կարգապահությունը: Պաշտոնական փաստաթուղթը ապահովում է հարկային համակարգում անհրաժեշտ տեղեկատվության գոյությունը, ինչը նշանակում է, որ վճարումները կկատարվեն օրենքի շրջանակներում։
- Տեղեկատվության հասանելիություն: Կազմակերպությունները ու անհատ ձեռնարկատերերը պետք է տեղեկություն տրամադրեն, որը նպաստում է հարկային կառավարման արդյունավետությանը։
- Անվտանգ ֆինանսական փոխառությունները: Բանկային փոխանցումները ապահովում են ավելի անվտանգ և վերահսկելի ֆինանսական գործառնություններ։
Ովքեր են ներկայացնում փաստաթուղթը
Այս փաստաթուղթը պետք է ներկայացվի բոլոր այն կազմակերպությունների և անհատ ձեռնարկատերերի կողմից, որոնք նախատեսում են իրականացնել հաշվի գումարներ, որոնք ստացվում են արտերկրից։
Այս խմբավորման ենթակառուցվածքները
- Ոչ ռեզիդենտ կազմակերպություններ
- ԵԱՏՄ անդամ երկրներից եկող կազմակերպություններ
- Անհատ ձեռնարկատերեր, ովքեր գործունեություն են ծավալում միջազգային շուկայում
Հրահանգներ փաստաթղթի լրացման համար
Փաստաթղթի լրացումը պետք է իրականացվի ուշադիր, քանի որ այդ գործընթացում սխալները կարող են հանգեցնել վճարումների հետաձգման կամ մերժման։
Լրացման հիմնական դրույթներ
- Լրացնել պետք է միայն անհրաժեշտ դաշտերը, ինչպես նշված է հրամանում.
- Գրանցել տեղեկատվությունը միջազգային բանկերի մասին՝ ներառյալ SWIFT կոդերը և հասցեները:
- Առաջարկվող հաշիվների համար ապահովել ճշգրիտ և ամբողջական տեղեկություններ:
Ներկայացման գործընթացը. Որտեղ և ինչպես ներկայացնել
Փաստաթղթերը պետք է ներկայացվեն Պետական եկամուտների կոմիտե, այն էլ՝ առցանց համակարգով կամ անձամբ։
Ժամկետները և ներկայացման ձևը
- Առցանց ներկայացում: Պահանջվում է, որ փաստաթուղթը ներկայացվի առցանց համակարգում, որը հասանելի է ՀՀ հարկային մարմնի կայքում։
- Անձամբ ներկայացում: Ի դեպ, կարելի է նաև այցելել ՊԵԿ տեղամասեր՝ համապատասխան փաստաթղթերով։
Այլ հարցեր. Որոնք են մերժման հնարավոր պատճառները
Փաստաթղթերի մերժումները հաճախ տեղի են ունենում սխալ լրացման կամ պահանջվող տեղեկատվության բացակայության պատճառով։
Մերժումների կամ սխալների դեպքում գործողություններ
- Եթե փաստաթուղթը մերժվում է, անհրաժեշտ է ստանալ պատճառը՝ կրկնակի ստուգելու համար:
- Կործանված փաստաթուղթը պետք է լրացվի նորից, եթե անհրաժեշտ տեղեկություններ կան բացակայում։
Պատասխանատվություն և վերահսկում՝ վարչական մարմինների կողմից
ՊԵԿ-ը պարտավոր է վերահսկել այս գործընթացը և ապահովել, որ բոլոր կազմակերպությունները հետևեն պահանջներին։
Վարչական մարմինների պատասխանատվությունը
- Ամբողջականությունը: ՊԵԿ-ը պետք է ապահովի, որ բոլոր ներկայացված փաստաթղթերը համապատասխան են օրենքներին:
- Արդյունավետություն: ՊԵԿ-ը պետք է պատշաճ կերպով արձագանքի բոլոր ներկայացված փաստաթղթերին:
Կառավարական միասնական համակարգում փաստաթղթի տեղը
Այս փաստաթուղթը տեղակայված է կառավարության միասնական համալիրվող համակարգում, որը թույլ է տալիս ավելի հեշտ մուտք ունենալ հարկային տեղեկատվությանը:
Միասնական համակարգի առավելությունները
- Անվտանգություն: Համակարգը ապահովում է տվյալների անվտանգությունը և գաղտնիությունը:
- Ավտոմատացում: Այն ավտոմատացնում է արյունային գործընթացները՝ նվազեցնելով մարդկային գործոնի ազդեցությունը:
Կոնկրետ դեպքեր ու բացառություններ
Շուկայական տարբերություն ունեցող կազմակերպությունները կարող են ունենալ հատուկ պայմաններ, այդ թվում՝ հարկային արտոնություններ:
Անհատ ձեռնարկատերերի առանձնահատկությունները
- Դրանք կարող են որոշակի դեպքերում ազատվել որոշ վճարումների կատարելությունից:
- Անհրաժեշտ է ասել, որ յուրաքանչյուր դեպքի առնչությամբ պետք է ստուգել համապատասխան կարգավորումները:
ՀՀ հարկային մարմինների պահանջները և գործընթացները
Ամբողջական տեղեկատվության ստացման համար հարկային մարմինները պահանջում են կազմակերպությունների և անհատ ձեռնարկատերերի կողմից ներկայացվող փաստաթղթերը, որոնք պետք է ներառեն համապատասխան ձևաթղթերը և պահանջվող տեղեկությունները, որոնք անհրաժեշտ են արտերկրյա բանկային փոխանցումների իրականացման համար:
Նման փաստաթղթերը կարող են ներառել, սակայն չեն սահմանափակվում, հետևյալներով՝
- Հարկային հաշվառման փաստաթուղթեր՝ ներառած հարկային նույնականացման համարը (TIN)
- Բանկային հաշվի տվյալներ, որոնք անհրաժեշտ են փոխանցման իրականացման համար
- Փաստաթղթեր, որոնք ապացուցում են կազմակերպության կամ անհատի կարգավիճակը (օրինակ՝ ընկերության գրանցման վկայական)
- Վճարման նպատակային նպատակով ցուցման փաստաթղթեր (օրինակ՝ պայմանագրեր)
Նման հաղորդագրությունները պետք է ներկայացվեն համապատասխան հարկային մարմնին և կարող են լինել նաև էլեկտրոնային ձևով:
Բանկային համակարգի և հարկային մարմինների փոխգործակցությունը
Հայաստանի Հանրապետությունում բանկերի և հարկային մարմինների միջև համագործակցությունը ավանդաբար կարևոր դեր է խաղում ֆինանսական փոխանցումների և հարկային պարտավորությունների կատարումների գործընթացում:
Մասնավորապես, բանկերը պարտավոր են տրամադրել տեղեկություններ հարկային մարմիններին այն մասին, թե ինչպես և որտեղ են իրականացվում որոշակի ֆինանսական գործարքներ:
Այս համագործակցությունը ապահովում է նրան, որ հարկային պարտավորությունները կատարվեն ժամանակին և ըստ օրենքի:
Բացի այդ, հարկային մարմինների կողմից իրականացվող ստուգումները բանկերին հնարավորություն են տալիս ավելի վստահորեն իրականացնել գործարքները, ինչը նվազեցնում է հնարավոր ռիսկերը:
Ծրագրային ապահովման և էլեկտրոնային կառավարման համակարգերի դերը
Հայաստանում հարկային վարչության կողմից մշակված էլեկտրոնային կառավարման համակարգերը մեծապես նպաստում են հարկային գործընթացների ավտոմատացմանը:
Խոսքը գնում է նման համակարգերի մասին, որոնք հնարավորություն են տալիս կազմակերպություններին և անհատ ձեռնարկատերերին արագ և հեշտությամբ մուտք գործել իրենց հարկային տվյալները, ներկայացնել հարկային հաշվարկները և իրականացնել ընթացակարգերը:
Այս համակարգերը հաճախ ապահովում են էլեկտրոնային ստորագրության և նույնականացման տեխնոլոգիաներ, որոնք նվազեցնում են մանուալ աշխատանքի պահանջը և բարելավում են տվյալների ճշգրտությունը:
Կրիպտոգրաֆիկ համակարգերի միջոցով ապահովված անվտանգությունն ու արագությունը հնարավորություն են տալիս իրականացնել բազմաթիվ գործարքներ միաժամանակ:
Արդյունքում, հարկային մարմիններն ու բանկերն ավելի արդյունավետ կարողանում են իրականացնել իրենց գործառույթները: