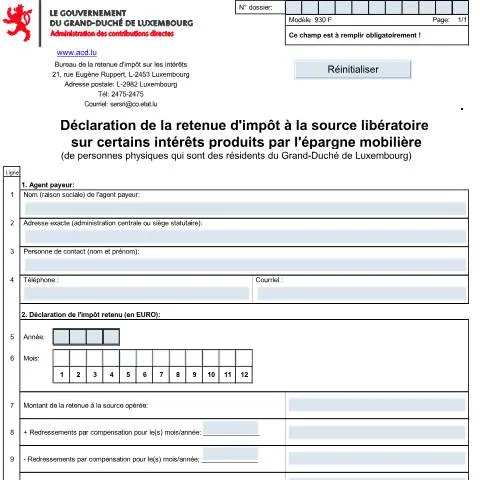
Déclaration de la retenue d'impôt à la source libératoire : un enjeu déterminant pour les agents payeurs
Dans le paysage fiscal luxembourgeois, chaque document officiel a son importance. La déclaration de la retenue d'impôt à la source libératoire sur certains intérêts produits par l'épargne mobilière (formulaire 930 F) est l'un de ces documents cruciaux, particulièrement pour les entreprises et les institutions financières qui se retrouvent dans le rôle d'agents payeurs. Comprendre son fonctionnement, ses implications, et son processus est essentiel pour garantir le respect des obligations fiscales et éviter des conséquences fâcheuses.
Qui doit se manifester ? Le profil des agents payeurs
Le terme "agent payeur" désigne généralement les institutions financières, les banques, ou toute autre entité susceptible de verser des intérêts sur des produits d'épargne mobilière. Voici un détail des profils concernés :
- Banques et établissements financiers : Ils gèrent des comptes d'épargne et attribuent des intérêts à leurs clients.
- Entreprises : Toute société faisant des placements mobiliers et générant des intérêts doit se conformer à cette déclaration.
- Organisations publiques et privées : Tout organisme ayant des obligations de versement d'intérêts est également concerné.
Ces agents payeurs sont responsables de la retenue d'impôt à la source, qui s'élève à 20 % des intérêts attribués. Ce taux est appliqué directement lors du versement des fonds, ce qui signifie que l'agent payeur doit être particulièrement vigilant quant à la déclaration de ces montants.
Le processus de déclaration : étape par étape
1. Collecte des informations nécessaires
Avant de remplir le formulaire 930 F, l'agent payeur doit rassembler diverses informations :
- Nom de l'agent payeur : Il s'agit de la raison sociale de l'entité qui procède au versement.
- Adresse : L'adresse complète de l'administration centrale ou du siège statutaire est requise.
- Personne de contact : Nom et prénom de la personne responsable au sein de l'organisation, avec ses coordonnées.
2. Remplissage du formulaire
Le formulaire comporte plusieurs sections. Il est crucial de le compléter avec précision :
- Montant de la retenue à la source : Ce montant doit refléter les intérêts attribués pour la période concernée, indiqué en EURO.
- Redressements : Deux champs sont prévus pour les redressements, à la fois pour les compensations à ajouter ou à déduire.
- Signature : La déclaration doit être signée par un représentant légal ou un fondé de pouvoir. La signature est indispensable, car les déclarations non signées seront considérées comme nulles.
3. Vérification et dépôt de la déclaration
Une fois le formulaire complété, il est impératif de vérifier toutes les données. Un oubli ou une erreur pourrait entraîner des sanctions. Les modalités de dépôt sont les suivantes :
- Par voie électronique : Grâce à MyGuichet.lu, l'authentification via eID ou LuxTrust permet une soumission sécurisée.
- Par voie postale : Pour ceux qui préfèrent la méthode traditionnelle, il est possible d'envoyer le formulaire au bureau de la retenue d'impôt sur les intérêts à l'adresse suivante : 21, rue Eugène Ruppert, L-2453 Luxembourg.
- Remise en mains propres : Un dépôt en personne peut également être effectué au même bureau, ce qui permet d'obtenir une preuve immédiate de dépôt.
Calendrier des obligations : un respect des délais crucial
Les agents payeurs doivent suivre un calendrier précis pour leur déclaration et leur paiement :
| Action | Date limite |
|---|---|
| Dépôt de la déclaration | 10 du mois suivant le versement des intérêts |
| Versement de l'impôt retenu | 10 du mois suivant le versement des intérêts |
Un manquement à ces délais peut entraîner des pénalités sous forme de suppléments de dépôt tardif et des intérêts de retard, conformément aux articles 168 et 155 de la loi fiscale luxembourgeoise.
Conséquences d’un oubli ou d’une erreur : vers une vigilance accrue
Il serait imprudent de sous-estimer les répercussions potentielles d'un manquement à la déclaration ou d'une erreur dans le montant de la retenue. Les sanctions peuvent être sévères :
- Suppléments pour dépôt tardif : Un montant additionnel sera exigé pour chaque jour de retard, créant une charge financière non négligeable.
- Astreintes : Si l'agent payeur ne régularise pas sa situation, des astreintes peuvent être imposées.
- Intérêts de retard : En cas de non-paiement à temps, des intérêts s'accumulent sur les sommes dûes.
Cette situation souligne l'importance d'une gestion rigoureuse et d’un suivi assidu des obligations fiscales.
Redressements : une gestion prudente des ajustements
Des ajustements fiscaux peuvent être nécessaires au cours de l'année. Le formulaire 930 F permet de signaler ces redressements, qu’ils soient à la hausse ou à la baisse :
- Redressements à la hausse : Dans le cas où l'agent payeur a sous-évalué la retenue d'impôt, il est crucial de corriger cette déclaration rapidement.
- Redressements à la baisse : Si une trop grande retenue a été effectuée, l'agent payeur peut demander un remboursement. Ce processus doit être bien documenté pour éviter des complications ultérieures.
Il est essentiel de se référer à l'article 6, alinéa 5 de la loi modifiée RELIBI pour la gestion de ces redressements.
Canaux de dépôt : en ligne ou en personne ?
Les agents payeurs ont le choix entre plusieurs canaux pour le dépôt de leur déclaration :
| Canal | Avantages | Inconvénients |
|---|---|---|
| MyGuichet.lu | Rapide, sécurisé, et traçabilité immédiate | Nécessite une authentification eID ou LuxTrust |
| Postal | Accès facile pour tous | Délais de traitement plus longs |
| Remise en mains propres | Confirmation immédiate de dépôt | Pas toujours pratique selon la localisation |
Chaque canal présente ses propres avantages et inconvénients, et le choix peut dépendre de la situation spécifique de l'agent payeur.
Les droits et obligations de l'agent payeur : un équilibre à maintenir
En tant qu'agent payeur, il est crucial de bien connaître ses droits et obligations lors de la déclaration de la retenue d'impôt. Cela inclut :
- Obligation de précision : Chaque déclaration doit être exacte et complète. Des erreurs peuvent entraîner des conséquences négatives.
- Droits d'appel : En cas de litige avec l'Administration des contributions, il est possible de contester une décision. Cela nécessite toutefois de suivre une procédure précise.
- Transparence : En cas de redressements ou de questionnements, l'agent payeur doit être en mesure de justifier ses montants.
Conclusion : une vigilance nécessaire dans la gestion fiscale
La déclaration de la retenue d'impôt à la source libératoire est une formalité essentielle pour les agents payeurs, qui doivent naviguer avec prudence et rigueur dans le monde de la fiscalité luxembourgeoise. En respectant les délais, en s'assurant de la précision des informations fournies, et en étant attentif aux redressements nécessaires, ils peuvent éviter bien des déconvenues. Chacun d'eux joue un rôle crucial dans le respect des obligations fiscales et le soutien à la bonne santé du système fiscal du Grand-Duché de Luxembourg.
Déclaration des intérêts imposables : obligations de l'agent payeur
Au Luxembourg, la déclaration de la retenue d'impôt à la source libératoire sur les intérêts produits par l'épargne mobilière incombe à l'agent payeur. Ce dernier, souvent une institution financière, a le devoir d'établir et de soumettre une déclaration conforme aux exigences fiscales. La déclaration doit être faite de manière exhaustive et précise pour éviter toute pénalité. Les agents payeurs doivent collecter les informations nécessaires concernant les intérêts versés, s'assurer de leur éligibilité à la retenue d'impôt, et veiller à ce que le montant soit correctement calculé.
En pratique, cela signifie que l'agent payeur doit prendre en compte plusieurs éléments : le type d'instrument financier concerné (compte d'épargne, obligations, etc.), les taux d'intérêts applicables et les éventuelles exonérations fiscales. La déclaration s'effectue via le Formulaire 111, qui doit être rempli et déposé à l'Administration des contributions directes (ACD) dans un délai déterminé après la fin de l'année fiscale. Pour faciliter ce processus, il est recommandé d'utiliser des systèmes d'information internes permettant une traçabilité et une conformité avec la législation en vigueur.
Précisions sur les dispositifs d’exonération de la retenue d’impôt
La législation luxembourgeoise prévoit certaines exonérations en matière de retenue d'impôt sur les intérêts. Par exemple, les intérêts générés par des comptes d'épargne dont le montant total des dépôts ne dépasse pas un certain seuil sont souvent exonérés d'impôt. Cela s'applique notamment aux sommes déposées dans des comptes d'épargne réglementés, qui remplissent des critères de taux d'intérêt et de montant. Les agents payeurs doivent être vigilants et vérifier le statut des comptes avant de procéder à la déclaration.
Les contribuables peuvent également être éligibles à des exonérations en cas de double imposition. Lorsqu'un résident luxembourgeois reçoit des intérêts d'une source étrangère, la convention fiscale en vigueur entre le Luxembourg et le pays d'origine des intérêts peut permettre un allègement fiscal. Les agents payeurs doivent se renseigner sur ces conventions pour appliquer les règles appropriées lors de la déclaration.
État des lieux et perspectives sur la digitalisation des déclarations fiscales
Avec l’évolution technologique et les exigences croissantes en matière de transparence fiscale, le Luxembourg a initié des réformes pour moderniser le processus de déclaration des retenues d'impôt à la source. Le passage à des formulaires en ligne via MyGuichet.lu représente un pas vers une plus grande efficacité. Cela permet aux agents payeurs de soumettre leurs déclarations de manière sécurisée tout en bénéficiant d'une confirmation instantanée de la réception de leurs documents.
Cette digitalisation ne se limite pas à la simple soumission des déclarations. Elle inclut également la mise en place d'outils d'aide à la décision pour les agents payeurs, leur permettant de calculer plus facilement les montants à déclarer et de s'assurer qu'ils respectent les dernières régulations en matière fiscale. À terme, ces développements visent à réduire les erreurs de déclaration, à améliorer la conformité fiscale et à simplifier la relation entre le contribuable, l'agent payeur et l'administration fiscale.