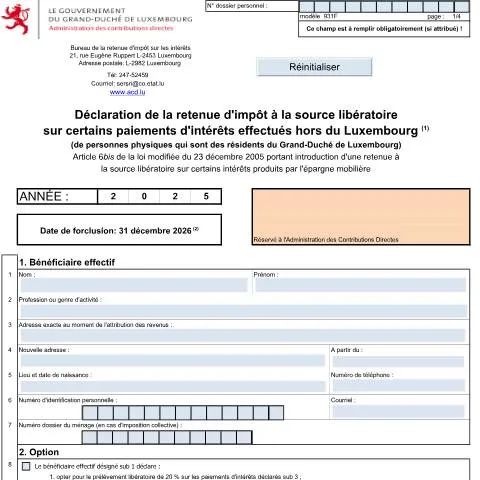
Un aperçu essentiel de la déclaration 931F
Les enjeux fiscaux liés aux intérêts perçus peuvent sembler complexes, surtout lorsque l'on aborde la déclaration de la retenue d'impôt à la source libératoire sur certains paiements d'intérêts effectués hors du Luxembourg. Le formulaire 931F revêt une importance capitale pour les résidents du Grand-Duché de Luxembourg. Par son biais, les contribuables peuvent opter pour un prélèvement libératoire sur les intérêts perçus à l'étranger. Ce document permet d'encadrer cette option dans le respect de la législation en vigueur.Contexte réglementaire et historique de la déclaration 931F
Pour comprendre la portée de la déclaration 931F, il convient de se plonger dans le cadre légal qui l'entoure. Cette déclaration découle de l'article 6bis de la loi modifiée du 23 décembre 2005, introduisant une retenue à la source libératoire sur certains intérêts produits par l'épargne mobilière. L'objectif principal de cette loi est de simplifier les obligations fiscales des contribuables luxembourgeois qui perçoivent des intérêts de leurs investissements à l'étranger. La mise en place de ce système a permis d'alléger la fiscalité pour les résidents en offrant la possibilité d'un prélèvement libératoire. Ce choix est irrévocable pour l'année concernée, ce qui impose une réflexion préalable sur la déclaration à soumettre. En intégrant ce dispositif, le Luxembourg a également cherché à établir des conventions avec plusieurs États pour éviter la double imposition, renforçant ainsi son attractivité en tant que centre financier.Démarche chronologique : de l'option à la déclaration
Le processus commence avec la prise de connaissance des revenus générés par les intérêts à l’étranger. À partir de là, voici le cheminement à suivre :- Identification des revenus : Les contribuables doivent d'abord rassembler toutes les informations concernant les paiements d'intérêts perçus hors du Luxembourg, en veillant à respecter les montants annuels.
- Choix d'option : L'usager doit opter pour le prélèvement libératoire de 20% sur les paiements d'intérêts déclarés. Cette option doit être formulée clairement pour l'année civile concernée.
- Remplissage du formulaire : Le formulaire 931F doit être complété avec précision, en veillant à inclure toutes les données demandées.
- Dépôt de la déclaration : Une fois le formulaire rempli, il doit être déposé au plus tard le 31 décembre qui suit l'attribution des revenus.
Les particularités des justificatifs à préparer
La déclaration 931F exige la préparation de documents justificatifs, qui varient selon la situation personnelle de chaque contribuable. Voici quelques points à considérer :- Relevés bancaires : Les relevés des comptes d'épargne où les intérêts ont été perçus, affichant clairement les montants reçus.
- Justificatifs d'identité : Un document valide prouvant l'identité du bénéficiaire, tel qu'une carte d'identité ou un passeport.
- Preuves de résidence : Un justificatif de domicile au Luxembourg, comme une facture récente ou un contrat de bail.
Conséquences d'une déclaration erronée ou d'un oubli
Les implications d'une déclaration incorrecte ou tardive ne doivent pas être prises à la légère. En effet, le non-respect des délais ou des erreurs dans le formulaire peuvent avoir des effets néfastes pour le contribuable. Voici les enjeux :- Pénalités financières : En cas de dépôt tardif, des intérêts de retard peuvent s'accumuler, augmentant le montant dû.
- Impossibilité d'opter pour le prélèvement libératoire : Si la déclaration n'est pas soumise dans les délais impartis, le bénéfice du taux réduit de 20% ne sera pas accordé.
- Audit potentiel : Des incohérences dans les résultats déclarés peuvent conduire à un audit par l’ACD, entraînant des complications administratives supplémentaires.
Profil des contribuables et cas particuliers
Différents profils de contribuables peuvent être concernés par la déclaration 931F. Il est essentiel de déterminer dans quelles situations cette déclaration s'applique :- Personnes physiques résidentes : La déclaration s'applique principalement aux résidents du Grand-Duché qui perçoivent des intérêts à l'étranger.
- Contributions pour des couples imposés ensemble : Dans le cas d’un ménage, il est nécessaire de déclarer les intérêts de chaque membre sous un même numéro de dossier.
- Exemptions pour montants inférieurs : Si le montant annuel des intérêts touchés est inférieur ou égal à 250 €, ces intérêts ne sont pas soumis à la retenue.
Examen détaillé des rubriques du formulaire 931F
Le formulaire 931F se compose de plusieurs sections, chacune avec des informations spécifiques à fournir. Voici une explication détaillée des rubriques :| Rubrique | Description | Astuces de saisie |
|---|---|---|
| Bénéficiaire effectif | Informations personnelles du contribuable (nom, prénom, adresse...) | Vérifiez chaque donnée pour éviter des erreurs d'identité. |
| Option | Choix du prélèvement libératoire de 20% sur les intérêts. | Assurez-vous de cocher la bonne option pour éviter une déclaration incorrecte. |
| Déclaration des intérêts | Montant brut des intérêts perçus, distingué en deux catégories. | Ne pas oublier d'inclure tous les agents payeurs. |
| Calcul de la retenue | Application du taux de 20% sur le total des intérêts déclarés. | Utilisez une calculatrice pour vérifier vos calculs. |
Dépôt de la déclaration : options et spécificités
Le dépôt du formulaire 931F peut se faire de différentes manières, chacune ayant ses propres spécificités :- Dépôt en ligne : Via MyGuichet.lu, une option sécurisée qui nécessite une authentification avec eID ou LuxTrust.
- Dépôt par courrier : En envoyant le formulaire à l’Administration des Contributions Directes à l’adresse indiquée, avec une attention particulière à la date limite.
- Dépôt en guichet : La possibilité de déposer le formulaire directement à l’ACD, ce qui peut permettre de poser des questions en direct.
Engagements et responsabilités du contribuable
L’exercice de l’option pour le prélèvement libératoire engage le contribuable à respecter certaines responsabilités :- Rigueur dans la déclaration : Toute déclaration doit refléter fidèlement les montants d'intérêts perçus.
- Paiement rapide : La retenue d'impôt doit être versée sans délai au Bureau de recette d’Ettelbruck.
- Suivi des informations : Être attentif aux mises à jour législatives pourrait influencer les choix fiscaux futurs.
Démarches spécifiques pour les non-résidents et leur impact sur la déclaration d'impôt à la source libératoire
Lorsqu’il s’agit de la retenue d’impôt à la source libératoire sur les paiements d’intérêts, les non-résidents peuvent également se voir concernés par cette procédure, mais avec des spécificités importantes à considérer. En effet, bien que la législation luxembourgeoise privilégie principalement les résidents pour la déclaration, les non-résidents qui perçoivent des intérêts de source luxembourgeoise doivent comprendre les implications fiscales de leur statut.
Pour les non-résidents, il est crucial de s’assurer que les paiements d’intérêts qu’ils reçoivent soient correctement déclarés. En effet, en vertu de la convention fiscale entre le Luxembourg et leur pays de résidence, ces derniers peuvent être soumis à des règles différentes concernant la retenue à la source. Une attention particulière doit donc être portée à la nature des intérêts perçus, qu'il s'agisse d'intérêts de compte, d'obligations ou d'autres formes de rémunérations financières.
Les non-résidents souhaitant bénéficier d'une exemption de l'impôt à la source luxembourgeois doivent fournir des documents justificatifs, tels qu'une attestation de résidence fiscale délivrée par leur administration fiscale locale. Cela leur permettra de prouver leur statut de résident et de bénéficier éventuellement d'un taux réduit, voire d'une exonération totale sur les intérêts perçus. Il est recommandé de contacter l'Administration des contributions directes (ACD) pour s'assurer de la bonne application des conventions fiscales et des droits afférents.
Les enjeux de la conformité et des sanctions en matière de déclaration des impôts à la source
Le respect des obligations fiscales en matière de retenue d'impôt à la source libératoire est primordial pour éviter d'éventuelles sanctions. En effet, la non-déclaration ou la déclaration tardive des paiements d'intérêts peut entraîner des amendes et des surcharges fiscales. Selon la législation en vigueur, les personnes physiques résidentes au Luxembourg sont tenues de déclarer tous les revenus d'intérêts perçus, qu'ils soient de source luxembourgeoise ou étrangère.
La période de forclusion pour la déclaration, fixée au 31 décembre 2026, doit être prise très au sérieux. Après cette date, toute régularisation sera considérée comme tardive et pourrait entraîner des pénalités. Pour éviter ces désagréments, il est conseillé de garder une documentation rigoureuse des paiements d'intérêts reçus et des déclarations effectuées. Les contribuables doivent également être conscients des changements potentiels dans la législation et des évolutions en matière de politique fiscale, notamment en ce qui concerne la transparence des échanges d’informations entre les pays.
Il est également utile de rappeler que la conformité ne se limite pas à la déclaration. Les résidents doivent également être attentifs à leur situation patrimoniale, notamment en ce qui concerne les comptes bancaires à l’étranger et les investissements en dehors du Luxembourg, qui pourraient avoir un impact sur leur déclaration d'impôt et leur statut fiscal. Un suivi régulier avec un conseiller fiscal peut s'avérer judicieux pour naviguer ces complexités.
Ressources et outils pour faciliter la déclaration des impôts à la source sur les intérêts
Pour accompagner les résidents luxembourgeois dans leur démarche de déclaration de la retenue d’impôt à la source libératoire, plusieurs outils et ressources sont mis à disposition. Le site Guichet.lu constitue une plateforme indispensable, offrant un accès à tous les formulaires nécessaires, notamment ceux relatifs à la déclaration des intérêts perçus. Grâce à l'authentification sécurisée via MyGuichet.lu, les usagers peuvent compléter et soumettre leurs déclarations en ligne de manière efficace et sécurisée.
De plus, l’Administration des contributions directes (ACD) propose des guides et brochures informatifs concernant la fiscalité des intérêts et les obligations déclaratives. Ces documents peuvent être téléchargés depuis le site de l’ACD, fournissant ainsi des instructions claires sur la manière de remplir les formulaires, les délais à respecter, ainsi que les droits et obligations des contribuables.
Enfin, il est recommandé de participer aux séminaires ou webinaires organisés par des professionnels du secteur fiscal. Ces événements peuvent fournir des conseils pratiques et des mises à jour sur les changements législatifs, tout en permettant aux participants d’échanger directement avec des experts en fiscalité.