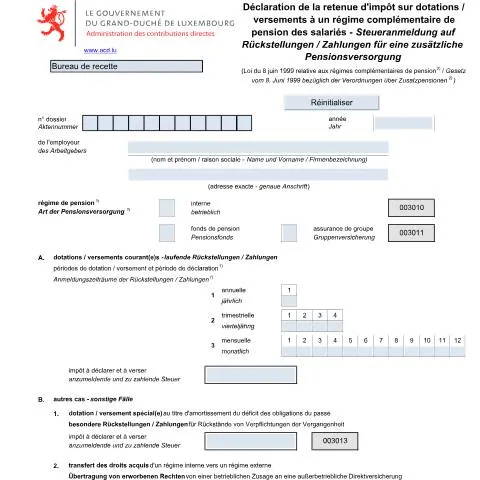
Introduction à la déclaration de la retenue d'impôt sur dotations et versements à un régime complémentaire de pension au Luxembourg
Au Luxembourg, les employeurs qui participent à un régime complémentaire de pension pour leurs salariés doivent respecter des obligations fiscales spécifiques. Ces obligations concernent notamment la déclaration et le paiement de la retenue d'impôt sur les dotations ou versements effectués dans le cadre de ces régimes. La présente notice a pour objectif d’éclairer les employeurs sur la procédure à suivre, les échéances, ainsi que les organismes compétents en la matière.
Contexte et portée de la déclaration
La déclaration de la retenue d'impôt sur les dotations ou versements à un régime complémentaire de pension est encadrée par la loi du 8 juin 1999 relative aux régimes complémentaires de pension, dite loi "RCP". Elle concerne uniquement la retenue d'impôt résultant de l’application de cette loi, applicable aux employeurs qui alimentent des régimes internes ou externes de pension pour leurs salariés.
Ce dispositif vise à assurer la transparence fiscale et à garantir le recouvrement de l’impôt dû sur ces versements, conformément à la législation luxembourgeoise. La déclaration doit être effectuée auprès de l’Administration des contributions directes (ACD), organisme chargé de la gestion et du contrôle de ces obligations fiscales.
Qui doit effectuer cette déclaration ?
La déclaration s’adresse principalement aux employeurs qui, dans le cadre de leur activité, réalisent des dotations ou versements à un régime complémentaire de pension pour leurs salariés. Qu’il s’agisse de régimes internes (fonds de pension, assurance de groupe, Pensionsfonds Gruppenversicherung) ou de transferts de droits d’un régime interne vers un régime externe, ces employeurs ont l’obligation de déclarer et de verser la retenue d’impôt correspondante.
Les employeurs doivent également respecter les échéances fixées pour chaque période de déclaration, qu’elle soit mensuelle, trimestrielle ou annuelle, selon la périodicité choisie ou imposée par la législation.
Les points essentiels de la déclaration
1. Les périodes de déclaration
- Dotations ou versements courants : La déclaration doit intervenir au plus tard le 10 du mois suivant la période concernée. La périodicité peut être mensuelle, trimestrielle ou annuelle, selon l’option retenue par l’employeur.
- Cas particuliers : Pour les dotations ou versements exceptionnels ou liés à des transferts de droits, la déclaration doit également respecter cette échéance, généralement le 10 du mois suivant la transaction.
2. Le calcul et le paiement de la retenue d’impôt
La retenue d’impôt doit être calculée en fonction des dotations ou versements effectués, selon un taux fixé par la législation. L’employeur doit ensuite déclarer le montant de cette retenue via le formulaire approprié, disponible en version PDF ou HTML, accessible en ligne via le portail sécurisé MyGuichet.lu.
Le paiement de l’impôt doit être effectué simultanément ou dans les délais impartis, afin d’éviter toute pénalité ou majoration en cas de retard.
Obligations et sanctions
Le non-respect des obligations déclaratives ou de paiement peut entraîner des sanctions administratives, telles que des majorations pouvant atteindre 10% de l’impôt non déclaré ou tardivement versé, ainsi que des astreintes conformément à l’article 202 de l’Acte uniforme de l’OHADA, applicable en droit luxembourgeois.
De plus, des intérêts de retard conformément à l’article 155 de la loi luxembourgeoise sur l’impôt sur le revenu (L.I.R.) peuvent être appliqués en cas de paiement tardif.
Organismes et références officielles
Les déclarations doivent être transmises à l’Administration des contributions directes (ACD), dont les bureaux se trouvent à Luxembourg-ville, Esch-sur-Alzette et Ettelbruck. Les coordonnées de ces bureaux, ainsi que les coordonnées bancaires pour le paiement, sont disponibles sur le site officiel de l’ACD.
Les employeurs peuvent également consulter le site Guichet.lu pour obtenir des informations détaillées, accéder aux formulaires électroniques, et suivre l’état de leurs déclarations et paiements.
Il est essentiel de respecter scrupuleusement les échéances et de conserver une documentation précise des versements effectués, en conformité avec les obligations légales en vigueur.