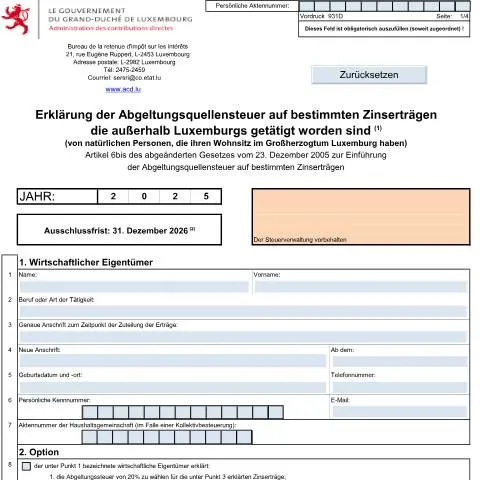
Les enjeux cruciaux du formulaire 931D : Un aperçu approfondi
Pour de nombreux contribuables résidant au Luxembourg, le formulaire 931D représente un enjeu essentiel dans la gestion de leur fiscalité, notamment lorsqu'il s'agit de déclarer des revenus d'intérêts perçus en dehors des frontières du Grand-Duché. Ce document est bien plus qu'une simple formalité administrative. Il constitue un maillon clé dans la chaîne de la transparence fiscale et de l'optimisation des impôts pour les personnes physiques. Dans cet article, nous allons explorer en profondeur les différentes dimensions de ce formulaire, son rôle, les personnes concernées, et le processus à suivre pour le remplir et le soumettre correctement.
Un document au cœur du cadre légal luxembourgeois
Le formulaire 931D, officiellement intitulé Erklärung der Abgeltungsquellensteuer auf bestimmten Zinserträgen getätigt außerhalb des Großherzogtums Luxemburg, se place sous la responsabilité de l’Administration des contributions directes (ACD). Il est régi par l'article 6bis du législatif du 23 décembre 2005, modifié ultérieurement, qui a introduit le principe de la retenue d'impôt à la source libératoire sur certains intérêts produits par l’épargne mobilière.
Ce formulaire doit être déposé par les personnes physiques ayant leur résidence au Luxembourg, et concerne spécifiquement les intérêts générés par des comptes ou produits financiers ouverts auprès d’institutions financières situées à l’étranger. Cette déclaration est une obligation pour les contribuables souhaitant bénéficier du régime de prélèvement à la source sur ces revenus.
Qui doit déposer le formulaire 931D ?
Le formulaire 931D concerne les résidents fiscaux du Luxembourg qui perçoivent des intérêts exonérés de l'impôt sur le revenu, sous certaines conditions. Voici un aperçu des gens qui sont concernés :
- Personnes physiques : Tous les individus ayant leur domicile fiscal au Luxembourg.
- Intérêts de source étrangère : Les intérêts perçus sur des comptes bancaires et produits d'épargne ouverts dans d'autres pays, avec certaines exceptions.
De plus, certaines situations spécifiques doivent être considérées :
Sous-cas et exceptions
Le dépôt du formulaire peut varier en fonction de la situation personnelle du contribuable. Voici quelques éléments à prendre en considération :
- Montant des intérêts : Si les intérêts perçus n'excèdent pas 250 € par année et par compte, ils ne sont pas soumis à la déclaration.
- Types de revenus : Les intérêts générés dans le cadre d'une activité professionnelle indépendante ou agricole ne sont pas éligibles à la retenue à la source.
- Option d’imposition : Le contribuable doit choisir d’opter pour la retenue à la source qui s'applique à tous les revenus d'intérêts de l'année, de manière irrévocable.
Le calendrier : délais et échéances cruciaux
La gestion du formulaire 931D est également soumise à des délais stricts qu'il est impératif de respecter :
La déclaration des intérêts doit être effectuée avant le 31 décembre 2026 pour les revenus perçus dans le cadre de l'année considérée. Ce délai est déterminant, car un dépôt tardif entraîne la perte du droit à l'option pour la retenue à la source.
| Date limite | Événement |
|---|---|
| 31 décembre 2026 | Dernier jour pour déposer le formulaire 931D pour les intérêts de l'année précédente. |
Étapes pour remplir le formulaire : une démarche ordonnée
Une fois que le contribuable a vérifié son éligibilité, il est temps de passer à la complétion du formulaire 931D. Ce processus peut sembler complexe, mais il est en réalité structuré et suit une logique claire :
Section 1 : Identification du bénéficiaire
Dans cette section, il est nécessaire de fournir des informations personnelles telles que le nom, le prénom, la date de naissance, ainsi que l'adresse précise au moment de la déclaration :
- Nom et prénom : Indiquer les noms tels qu'ils apparaissent sur les documents d'identité.
- Date de naissance et lieu : Ceci permet d'identifier le contribuable de manière unique.
- Adresse : Mentionner l'adresse actuelle, ainsi que toute nouvelle adresse si applicable.
Section 2 : Option d'imposition
Le contribuable doit alors signifier son choix concernant la retenue à la source :
- Choix de la retenue à 20 % : Ce choix doit être irrévocable pour l’année concernée.
- Connaissance des exclusions : Il est impératif de prendre conscience des types de revenus qui ne peuvent pas bénéficier de cette option.
Section 3 : Déclaration des intérêts
Le contribuable doit ensuite déclarer les montants des intérêts perçus, en tenant compte des spécificités liées à la fréquence de paiement :
- Annuel : Pour les intérêts crédités une fois par an sur les comptes épargne.
- Fréquence variable : Pour les intérêts perçus régulièrement sur comptes à terme ou obligations, il sera nécessaire de mentionner chaque source.
Modes de dépôt : en ligne, papier ou en personne
Le dépôt du formulaire 931D peut être effectué selon plusieurs modalités. Chacune a ses propres particularités :
Dépôt en ligne via MyGuichet.lu
La voie numérique est de plus en plus encouragée par les autorités, offrant un moyen rapide et sécurisé :
- Authentification : L'utilisateur doit se connecter à son compte à l'aide de son eID ou de LuxTrust.
- Interactivité : Le formulaire en ligne peut inclure des aides contextuelles pour guider l'utilisateur.
Dépôt par courrier postal
Pour ceux qui préfèrent un processus traditionnel, l'envoi par la poste est une option :
- Adresse de dépôt : Bureau de la retenue d'impôt sur les intérêts, 21 rue Eugène Ruppert, L-2453 Luxembourg.
- Attention à l'affranchissement : Il est crucial d'envoyer le document en temps utile afin d'éviter le retard.
Dépôt en personne
Le dépôt en personne est également possible :
- Prendre rendez-vous : Il est recommandé de prendre un rendez-vous préalable pour éviter une attente prolongée.
- Vérifier la présence de documents nécessaires : Apporter tous les documents justificatifs susceptibles d’être requis.
Le traitement par l’administration : suivi du dossier
Une fois le formulaire déposé, le suivi du dossier est essentiel. Voici comment cela fonctionne :
- Confirmation de réception : L’administration envoie généralement un accusé de réception.
- Délai de traitement : Les délais peuvent varier, il est donc conseillé de relancer l’administration si aucune nouvelle n’est reçue.
En cas d’informations manquantes ou d’erreurs dans le formulaire, l'Administration des contributions directes émettra un avis pour rectification, ce qui pourra retarder le traitement du dossier.
Conclusion : l'importance d'une bonne gestion fiscale
Le formulaire 931D, bien qu'il puisse sembler complexe, est un outil essentiel pour les contribuables souhaitant optimiser leur fiscalité sur des revenus d'intérêts perçus à l'étranger. En comprenant les enjeux, en respectant les délais et en suivant les étapes clairement définies, les résidents luxembourgeois peuvent naviguer efficacement dans ce processus administratif. Il est recommandé de rester informé des évolutions législatives et des éventuels changements de procédures pour garantir une gestion fiscale optimale.
Déclarations spécifiques pour les revenus d'intérêts perçus à l'étranger
Pour les contribuables résidant au Luxembourg, il est crucial de comprendre comment déclarer les revenus d'intérêts générés en dehors du territoire. La déclaration de l'impôt sur les revenus d'intérêts, notamment en ce qui concerne la Abgeltungsquellensteuer (taxe sur les revenus de capitaux) est régie par des règles précises. Si vous êtes un résident luxembourgeois et que vous avez perçu des intérêts à l'étranger, vous devez remplir une déclaration spécifique pour ces revenus. Cela inclut les intérêts provenant de comptes bancaires, d'obligations ou d'autres instruments financiers.
Obligations déclaratives
Les résidents luxembourgeois doivent se conformer à l’obligation de déclaration annuelle des revenus, y compris ceux perçus à l'étranger. Dans ce cadre, les contribuables doivent utiliser le Formulaire 100, qui est destiné à la déclaration des revenus globaux. Il est essentiel de mentionner explicitement la source des intérêts et le montant brut perçu. En cas de taux d'imposition appliqué à l'étranger, cela doit également être précisé, car un crédit d'impôt peut être applicable en vertu des conventions fiscales internationales.
Impact des conventions fiscales internationales
Le Luxembourg a signé plusieurs conventions fiscales avec d'autres États pour éviter la double imposition. Cela signifie que si des intérêts ont été taxés à la source à l'étranger, il est impératif de le signaler dans votre déclaration afin de bénéficier d'un crédit d'impôt correspondant. Les contribuables doivent se renseigner sur les conventions en vigueur avec les pays d'où proviennent leurs revenus d'intérêts, car cela peut avoir un impact significatif sur le montant d'impôt à régler au Luxembourg.
Conséquences de la non-déclaration des revenus d'intérêts étrangers
Il est impératif de souligner les risques encourus en cas de non-déclaration des intérêts perçus à l'étranger. Le non-respect des obligations déclaratives peut entraîner des pénalités financières significatives. Les autorités fiscales luxembourgeoises, notamment l’Administration des contributions directes (ACD), ont mis en place des systèmes de contrôle pour détecter les manquements. Une omission, même involontaire, peut entraîner des redressements fiscaux qui impacteront non seulement votre situation financière, mais également votre réputation fiscale.
Pénalités et redressements
En cas de non-déclaration, le contribuable peut faire face à des pénalités allant jusqu'à 300 % de l'impôt dû sur les revenus non déclarés. De plus, des intérêts de retard peuvent être appliqués, ce qui alourdit encore plus la charge fiscale. Il est donc primordial de prendre au sérieux les obligations fiscales et de s'assurer que toutes les sources de revenus, y compris les intérêts perçus à l'étranger, sont dûment déclarées.
Étapes pour une déclaration conforme
Pour garantir une déclaration correcte, suivez ces étapes :
- Rassemblez tous les documents relatifs aux revenus d'intérêts, y compris les relevés bancaires et les attestations fiscales des institutions financières.
- Utilisez le Formulaire 100 pour déclarer vos revenus globaux. Assurez-vous de mentionner les revenus d'intérêts séparément.
- Si vous avez payé des impôts à l'étranger, joignez les documents correspondants pour prouver le montant payé.
- Envoyez votre déclaration via MyGuichet.lu, en veillant à respecter la date limite du 31 décembre 2026 pour éviter les pénalités.
Ressources et aide pour les déclarants
Pour faciliter le processus de déclaration des revenus d'intérêts, plusieurs ressources sont disponibles pour les résidents luxembourgeois. L’Administration des contributions directes (ACD) met à disposition des guides et des brochures explicatives. De plus, le site Guichet.lu propose des informations détaillées sur les obligations fiscales et les formulaires à utiliser.
Assistance personnalisée
Si vous vous sentez dépassé par le processus de déclaration, il est conseillé de consulter un expert fiscal. Les conseillers fiscaux peuvent vous aider à naviguer dans les complexités de la législation fiscale luxembourgeoise et à optimiser votre déclaration. Assurez-vous de choisir un professionnel qualifié, qui comprend les spécificités des revenus d'intérêts à l'étranger et peut vous guider à travers le processus de déclaration.
Formations et ateliers
De nombreuses organisations et associations de contribuables proposent des formations et des ateliers sur la fiscalité, incluant des sessions spécifiques sur la déclaration des revenus d'intérêts étrangers. Participer à ces événements peut s'avérer très bénéfique. Ces sessions abordent des thèmes tels que les droits et obligations des résidents fiscaux luxembourgeois, les implications des conventions fiscales, et bien d'autres sujets pertinents pour une gestion fiscale optimisée.