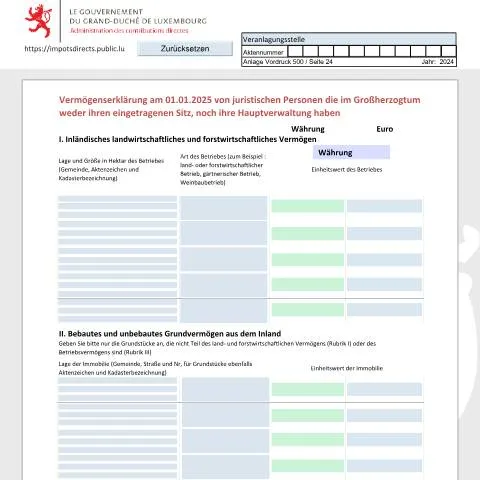
Éclaircissements sur la Déclaration de la Fortune des Personnes Morales (NRF_D)
La Déclaration de la fortune des personnes morales n'ayant ni siège statutaire ni administration centrale au Grand-Duché, référencée sous le code NRF_D, est un document incontournable pour les entités juridiques dont la localisation et les opérations ne sont pas ancrées dans le territoire luxembourgeois. Ce formulaire, qui revêt une importance capitale dans le cadre de la législation fiscale luxembourgeoise, a été conçu pour recueillir des informations précises sur la situation financière de ces entités.
Origine et Cadre Réglementaire
La nécessité de cette déclaration trouve ses racines dans les législations fiscales mises en place par l'État luxembourgeois, visant à assurer un contrôle transparent et efficace des obligations fiscales des entreprises opérant sur son territoire. En vertu de la loi du 17 mai 2019 relative à la gestion et à la taxation des fortunes, ce formulaire permet à l'administration des contributions directes (ACD) de s'assurer que même les personnes morales étrangères contribuent équitablement au système fiscal luxembourgeois.
Ce cadre réglementaire a été renforcé au fil des années, avec une attention particulière portée sur les activités transfrontalières et l'optimisation fiscale. Les entreprises sont donc tenues de remplir ce formulaire afin d'éviter des pénalités liées à une non-conformité ou à des informations incomplètes.
Qui doit déposer le formulaire NRF_D ?
La déclaration NRF_D doit être remplie par toutes les personnes morales qui, bien que n'ayant pas de siège statutaire ou d'administration centrale au Luxembourg, possèdent des biens ou exercent des activités dans le pays. Cela inclut :
- Les sociétés étrangères qui détiennent des biens immobiliers au Luxembourg.
- Les entités engageant des activités économiques sur le territoire luxembourgeois.
- Des organisations à but non lucratif qui, malgré leur statut, possèdent des actifs au Luxembourg.
Il est impératif pour ces entités de respecter les délais de dépôt afin d'éviter des complications administratives ou des sanctions financières.
Canaux de Dépôt : En Ligne ou Papier ?
La soumission de la déclaration NRF_D peut se faire par le biais de différentes méthodes, chacune ayant ses spécificités.
Dépôt en Ligne via MyGuichet
Le canal le plus recommandé est le dépôt électronique via MyGuichet.lu. Cette plateforme sécurisée permet aux utilisateurs de remplir et de soumettre le formulaire de manière simple et directe. Voici les étapes à suivre :
- Accéder à la plateforme MyGuichet.
- S'authentifier à l'aide d'une eID ou d'un certificat LuxTrust.
- Rechercher la déclaration NRF_D dans la section dédiée aux formulaires fiscaux.
- Compléter le formulaire en ligne, en respectant les indications fournies.
- Soumettre le formulaire et conserver la preuve de dépôt.
Dépôt par Papier
Bien que moins recommandé, il est possible de soumettre une version papier de la déclaration à l'ACD. Cette méthode implique d'imprimer le formulaire, de le remplir manuellement, et de l'envoyer par courrier à l'adresse suivante :
Administration des contributions directes 1, rue du St-Esprit L-1475 Luxembourg
Il est essentiel de noter que le dépôt papier peut entraîner des délais de traitement plus longs, et il est recommandé de choisir cette méthode uniquement si l'option en ligne est impossible.
Compléter la Déclaration NRF_D : Éléments Essentiels
Le formulaire NRF_D se divise en plusieurs sections, chacune dédiée à des aspects spécifiques de la situation financière de l'entité. Voici un aperçu des sections clés :
1. Informations Générales
Cette section requiert les données d'identification de l'entité, telles que :
- Nom de l'entreprise
- Numéro d'identification fiscal (NIF)
- Adresse des biens immobiliers au Luxembourg
2. Actifs Immobiliers
Les entités doivent déclarer tous les biens immobiliers situés au Luxembourg. Cela inclut :
- Le type de propriété (bâtiment, terrain, etc.)
- La valeur unitaire de chaque bien
- Les informations cadastrales et de localisation
3. Actifs Financiers
Cette section porte sur les actifs financiers, tels que :
- Les comptes bancaires
- Les valeurs mobilières
- Les participations dans d'autres sociétés
4. Passifs
Les entités doivent également déclarer tous les passifs, y compris :
- Les emprunts bancaires
- Les dettes envers des tiers
- Les provisions et engagements
5. Engagements et Déductions
Les entreprises peuvent également indiquer les engagements contractuels et les déductions auxquelles elles ont droit, notamment en ce qui concerne les réserves financières.
Les Justificatifs à Préparer : Une Étape Cruciale
La déclaration NRF_D nécessite la soumission de certains documents justificatifs, en fonction de la situation de l'entité. Voici les principaux justificatifs à prévoir :
| Type de Justificatif | Description |
|---|---|
| Extrait de registre de commerce | Document attestant de l'enregistrement de l'entité dans son pays d'origine. |
| Documents de propriété | Tous les titres de propriété ou contrats de location pour les biens immobiliers. |
| Bilans financiers | États financiers récents de l'entité, incluant bilan, compte de résultat. |
| Justificatifs de dettes | Contrats de prêt, relevés bancaires confirmant les emprunts en cours. |
Il est primordial de rassembler ces documents avant de commencer à remplir le formulaire afin de garantir la complétude et l'exactitude des informations fournies.
Les Conséquences d’un Oubli ou d’une Erreur
Ne pas respecter les obligations de déclaration peut entraîner des conséquences significatives. En voici quelques-unes :
- Pénalités financières : L'ACD peut appliquer des amendes pour non-dépôt ou dépôt tardif de la déclaration.
- Contrôles fiscaux : Un manquement à cette obligation peut déclencher un contrôle fiscal plus approfondi de l'entité.
- Exigibilité de l'impôt : En cas de non-déclaration, l'impôt sur la fortune pourrait être exigible sans possibilité de contestation.
Il est donc crucial pour les entités concernées de s'assurer que leur déclaration est déposée dans les délais impartis et qu'elle est complète et correcte.
Les Droits des Usagers : Une Conformité à Assurer
Le respect des obligations déclaratives ouvre la voie à divers droits pour les personnes morales. Les entités disposent de droits tels que :
- Le droit à l’intégrité fiscale, qui leur permet d’exiger que leurs informations soient traitées de manière confidentielle et sécurisée.
- Le droit de contester les décisions fiscales jugées injustes ou infondées, ce qui inclut la possibilité de saisir les juridictions compétentes.
- Le droit d’accéder aux services d’assistance offerts par l’ACD pour clarifier toute incertitude sur la déclaration.
Ces droits sont essentiels pour garantir que les entreprises peuvent naviguer dans le système fiscal avec confiance et transparence.
Ressources et Aides Disponibles
Pour faciliter le processus de remplissage et de dépôt de la déclaration NRF_D, plusieurs ressources sont mises à la disposition des usagers :
- Site officiel de l'ACD : Pour consulter la législation en vigueur, les formulaires, et les guides d'aide.
- MyGuichet.lu : La plateforme de dépôt en ligne qui offre une assistance interactive durant le processus de déclaration.
- Assistance téléphonique : L'ACD propose également un service d'assistance téléphonique pour répondre aux questions spécifiques des usagers.
Conclusion : un Engagement à Respecter
La déclaration NRF_D est un contrôle essentiel pour garantir l’équité fiscale au Luxembourg, même pour les entités n'ayant pas de présence physique dans le pays. Chaque acteur économique a la responsabilité de contribuer à l'économie luxembourgeoise à travers une déclaration précise et ponctuelle. En respectant cette obligation, les entreprises s'assurent non seulement de rester en conformité avec la loi, mais également de bénéficier des droits et ressources qui leur sont offerts.
Conditions d’éligibilité pour la déclaration de la fortune des personnes morales
Avant de procéder à la déclaration de la fortune, il est essentiel de vérifier les conditions d’éligibilité pour les personnes morales n’ayant ni siège statutaire ni administration centrale au Grand-Duché de Luxembourg. Ces conditions sont cruciales pour déterminer si une entité doit s’acquitter de la déclaration de fortune.
Les personnes morales concernées incluent notamment les sociétés constituées à l'étranger et ayant des actifs localisés sur le territoire luxembourgeois. Pour être soumise à cette obligation fiscale, l’entité doit posséder des biens immeubles ou d'autres actifs au Grand-Duché, et cela sans avoir d’établissement ou de résidence au Luxembourg. Les établissements permanents, comme les bureaux de représentation ou les agences, ne doivent pas être confondus avec un siège statutaire ou une administration centrale pour cette règle.
Il est important de noter que, même si la personne morale n’est pas enregistrée au registre de commerce luxembourgeois, elle peut être tenue responsable de la déclaration de sa fortune, si elle remplit les conditions susmentionnées. Les administrateurs de la société doivent s'assurer de respecter cette obligation pour éviter d’éventuelles sanctions fiscales.
Procédure détaillée de déclaration de la fortune pour les entités concernées
La procédure de déclaration de la fortune des personnes morales qui n'ont ni siège statutaire ni administration centrale au Luxembourg peut sembler complexe. Voici un guide étape par étape pour vous aider à naviguer dans ce processus.
1. Collecte des informations financières : La première étape consiste à rassembler toutes les informations financières pertinentes sur les actifs et passifs de la société. Cela inclut les comptes bancaires, les biens immobiliers, les investissements, et toute autre forme de richesse qui pourrait être soumise à la déclaration.
2. Évaluation des actifs : Une fois les informations rassemblées, il est nécessaire d’évaluer la valeur de ces actifs. Cette évaluation doit être faite selon les normes de comptabilité généralement acceptées pour garantir la transparence et la précision des montants reportés.
3. Remplissage du formulaire de déclaration : Le formulaire à utiliser pour la déclaration est le Formulaire 901. Ce document doit être complété avec soin, en veillant à ce que toutes les informations soient exactes et à jour. Il est recommandé d'utiliser la version numérique du formulaire, disponible sur MyGuichet.lu, pour faciliter le processus.
4. Soumission de la déclaration : Une fois le formulaire rempli, il doit être soumis à l’Administration des contributions directes (ACD) dans le respect des délais réglementaires. Il est conseillé de conserver des copies de tous les documents soumis pour référence future.
5. Suivi et vérification : Après la soumission, il est prudent de suivre l’état de la déclaration. En cas de questions ou de demandes de clarification de la part de l’administration fiscale, il est essentiel de répondre rapidement pour éviter des pénalités éventuelles.
Conséquences fiscales en cas de non-dépôt de la déclaration de fortune
Ignorer l’obligation de déclaration de la fortune peut entraîner des conséquences fiscales significatives pour les personnes morales n’ayant ni siège statutaire ni administration centrale au Luxembourg. Voici un aperçu des principales conséquences possibles.
Tout d’abord, en cas de non-dépôt, l’administration fiscale peut imposer des pénalités financières. Celles-ci peuvent être proportionnelles au montant de la fortune non déclarée, et elles augmentent généralement avec la durée du retard dans la déclaration. En outre, des intérêts de retard peuvent être appliqués, ce qui alourdit encore plus la charge financière de la société.
Ensuite, le fait de ne pas soumettre la déclaration peut entraîner un examen plus étroit des activités de la société par l’administration fiscale. Cela pourrait résulter en audits approfondis de la société, en augmentant les frais administratifs et potentiellement mettant en lumière d'autres irrégularités fiscales.
Enfin, la non-conformité peut nuire à la réputation de l’entreprise, surtout si elle est active sur le marché luxembourgeois ou dans l'Union européenne. Les partenaires commerciaux peuvent être réticents à travailler avec une société qui ne respecte pas ses obligations fiscales, ce qui pourrait engendrer des pertes de contrats ou des difficultés d'accès à des financements.
Il est donc essentiel que les entités concernées prennent au sérieux leur obligation de déclaration et respectent rigoureusement les exigences fiscales afin d'éviter ces conséquences néfastes.