Comprendre l'importance de la déclaration de retenue d'impôt à la source
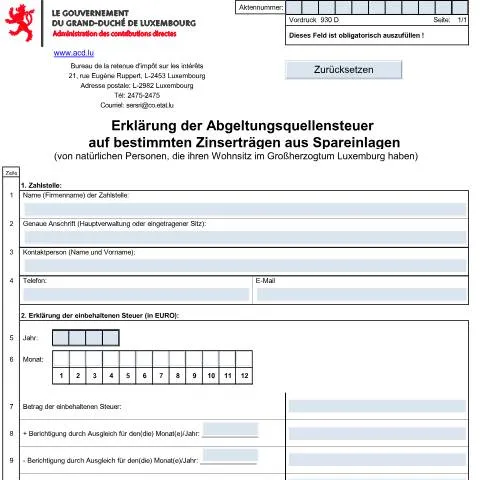
La déclaration de la retenue d'impôt à la source sur certains intérêts issus des dépôts d'épargne, identifiée par le formulaire n° 930 D, joue un rôle clé dans la fiscalité luxembourgeoise. Ce document est essentiel pour les institutions financières agissant en tant que signataire (ou "Zahlstelle") qui sont tenues de déclarer les montants d'impôt retenus sur les intérêts versés à des personnes physiques résidentes.
Dans un contexte où la pression fiscale est en augmentation, le respect des obligations déclaratives est crucial pour éviter les sanctions. La déclaration de retenue d'impôt à la source, au taux de 20 %, facilite la transition des revenus d'intérêts vers le fisc tout en garantissant que les contribuables respectent leurs obligations fiscales.
Qui doit remplir le formulaire 930 D et dans quelles circonstances ?
La responsabilité de remplir et de soumettre ce formulaire incombe à la Zahlstelle, c'est-à-dire l'entité financière qui procède à la distribution des intérêts. Cela inclut les banques et autres établissements financiers qui gèrent des comptes d'épargne pour les clients. Les cas typiques où ce formulaire doit être rempli incluent :
- La distribution d'intérêts sur des comptes d'épargne classiques,
- Les intérêts générés par des produits d'épargne à terme,
- Les retraits ou les paiements d'intérêts sur des obligations et titres.
Ce processus doit être effectué pour chaque mois durant lequel des intérêts ont été attribués, ce qui nécessite une attention particulière aux échéances pour éviter des pénalités financières.
Décortiquer les rubriques du formulaire : attention aux détails
Le formulaire 930 D se compose de plusieurs sections qui doivent être soigneusement remplies pour assurer la validité de la déclaration. Examinons chaque rubrique :
1. Informations sur la Zahlstelle
Les trois premières lignes demandent des informations essentielles sur l'institution financière :
- Nom de la Zahlstelle : Indiquez le nom légal de l'entité.
- Adresse de l'entité : Il est crucial d'indiquer l'adresse exacte du siège social pour éviter des erreurs.
- Contact : Mentionnez une personne de contact ainsi que ses coordonnées (téléphone et e-mail) pour faciliter les échanges ultérieurs avec l'administration fiscale.
2. Détails de la retenue d'impôt
Cette section est déterminante pour le calcul des montants à déclarer :
- Année et mois : Indiquez la période concernée par la déclaration, cela est fondamental pour le bon suivi des paiements.
- Montant de l'impôt retenu : Indiquez le montant exact d'impôt retenu, en euros. Attention à la conversion si les intérêts sont en devise étrangère. Cette étape doit être effectuée au moment de la distribution des intérêts.
Cas particuliers : situations complexes et implications
Il existe des situations spécifiques qui méritent une attention particulière :
1. Étrangers et non-résidents
Pour les entités qui versent des intérêts à des personnes non résidentes, il est crucial de vérifier si une convention fiscale existe entre le Luxembourg et le pays du résident. Si tel est le cas, des exonérations ou des taux réduits peuvent être appliqués sur la retenue d'impôt.
2. Mineurs
Dans le cas où les intérêts sont versés à des mineurs, la déclaration se fait toujours par le biais de la Zahlstelle, mais la responsabilité fiscale revient aux parents ou tuteurs légaux. Leur consentement et les documents justificatifs appropriés seront nécessaires.
3. Situations d'urgence
Les institutions financières doivent également être prêtes à gérer des déclarations en urgence, par exemple, en cas de versements massifs d'intérêts sur des comptes avant la fin de l'année fiscale. Une communication rapide avec l'ACD est recommandée pour éviter des pénalités.
La chaîne des démarches administratives : un processus intégré
Le formulaire 930 D ne se limite pas à la simple déclaration des intérêts retenus. Il fait partie d'un processus plus large qui inclut :
- Le calcul des intérêts : Une bonne gestion des comptes permet de s'assurer que les montants déclarés sont corrects.
- Le paiement à l'État : L'impôt doit être versé à la caisse de l'État au plus tard le 10 du mois suivant la déclaration.
- Le suivi des éventuelles corrections : Les montants déclarés peuvent nécessiter des ajustements, qui doivent également être effectués via le formulaire.
Préparation et soumission : étapes à suivre
Pour une soumission réussie du formulaire 930 D, suivez ces étapes :
- Collecte des données : Rassemblez toutes les informations nécessaires, y compris les montants d'intérêts retenus pour chaque mois.
- Remplissage du formulaire : Complétez chaque rubrique avec précision, en vérifiant les erreurs de saisie.
- Signature : La déclaration doit être signée par la personne responsable de la Zahlstelle. Un formulaire non signé est considéré comme non déposé.
- Soumission : Envoyez la déclaration à l'ACD en format papier, en respectant les délais établis.
Calendrier des déclarations et conséquences d'un dépôt tardif
Le respect des délais est fondamental pour éviter des pénalités. Voici un calendrier type :
| Période d'imposition | Date limite de déclaration | Conséquences d'un dépôt tardif |
|---|---|---|
| Janvier | 10 février | Majoration de 10 % |
| Février | 10 mars | Majoration de 10 % |
| Mars | 10 avril | Majoration de 10 % |
| ... | ... | ... |
Les conséquences liées à un dépôt tardif peuvent inclure des pénalités financières substantielles, des intérêts de retard, et même des sanctions administratives. Cela souligne l'importance d'une gestion proactive du calendrier fiscal.
Cadre réglementaire et historique : évolution du formulaire 930 D
Le cadre légal entourant la déclaration de la retenue d'impôt à la source a évolué au fil des années, influencé par les réformes fiscales et les obligations européennes en matière de transparence fiscale. Le formulaire 930 D fait donc partie d'une tradition de conformité fiscale qui s'intensifie à chaque réforme.
Le Mémorial A, qui publie les lois et règlements, est la référence pour se tenir informé des changements réglementaires affectant ce formulaire. Les acteurs concernés doivent se familiariser avec les dispositions du RELIBI (Régime légal de l'impôt sur le revenu et l'impôt de solidarité) pour comprendre les implications de ces déclarations sur leur activité.
Avec les nouvelles technologies et la digitalisation croissante des services administratifs, on s'attend à ce que le formulaire 930 D évolue vers une version en ligne, ce qui simplifierait considérablement le processus de déclaration.
Conclusion pratique : comment éviter les pièges ?
À l'issue de cet exposé, il apparaît clairement que la déclaration de la retenue d'impôt à la source est une étape essentielle dans la gestion des obligations fiscales au Luxembourg. Pour éviter les pièges :
- Restez informé des échéances et des montants à déclarer.
- Vérifiez soigneusement toutes les informations fournies dans le formulaire.
- Consultez régulièrement les mises à jour législatives sur le site de l'ACD.
La rigueur et la précision dans la gestion de ce formulaire sont la clé pour naviguer avec succès dans le système fiscal luxembourgeois.
Les obligations des établissements financiers en matière de déclaration de la source d'imposition
Dans le cadre de la gestion de l'impôt à la source sur les revenus d'intérêts, les établissements financiers au Luxembourg ont des responsabilités précises. Chaque institution, qu'il s'agisse de banques, de sociétés de gestion d'actifs ou d'autres entités financières, doit se conformer aux exigences réglementaires établies. Ces établissements sont tenus de soumettre à l'Administration des contributions directes (ACD) une déclaration annuelle sur les intérêts versés à leurs clients.
Cette déclaration doit inclure des informations détaillées, telles que le montant brut des intérêts payés, le montant de l'impôt retenu à la source et les données personnelles des bénéficiaires. Pour ce faire, ils peuvent avoir recours à des formulaires spécifiques fournis par l'ACD, tels que le Formulaire 101, qui est indispensable pour le reporting des intérêts. Il est crucial que les établissements respectent les délais de soumission pour éviter d'encourir des pénalités.
En parallèle, ces institutions doivent également s'assurer que leurs pratiques de collecte et de rapport sont conformes au Règlement général sur la protection des données (RGPD). Cela signifie qu'elles doivent garantir la sécurité des données personnelles des clients et respecter les droits des individus concernant leurs informations financières.
Impact de l'accord de double imposition sur la taxation des intérêts
Le Luxembourg a signé de nombreux accords de double imposition (ADI) avec différents pays afin de prévenir la double imposition des revenus, y compris les intérêts. Ces accords jouent un rôle crucial dans la manière dont la source d'imposition est appliquée aux intérêts provenant des dépôts d'épargne. Par exemple, les résidents d'un pays ayant un accord avec le Luxembourg peuvent être exemptés de la taxe sur les intérêts ou bénéficier d'un taux réduit, selon les stipulations de l'accord.
Pour bénéficier de ces avantages fiscaux, les contribuables doivent généralement fournir une attestation de résidence fiscale émise par leur pays d'origine. Cette attestation doit être présentée à l'établissement financier au Luxembourg afin de justifier la réduction de l'imposition à la source. Il est donc essentiel pour les contribuables concernés de se renseigner sur les accords en vigueur entre le Luxembourg et leur pays de résidence, afin de maximiser leurs avantages fiscaux.
Les informations relatives aux ADI sont généralement accessibles via les sites officiels des administrations fiscales des pays concernés et peuvent également être consultées sur le site de l'Administration des contributions directes. Cela permet aux usagers de comprendre les implications fiscales de leurs investissements et de planifier leurs stratégies d'épargne en conséquence.
Les recours possibles en cas de contentieux ou d'erreurs dans la déclaration d'impôt
En cas d'erreurs dans la déclaration des revenus d'intérêts ou en cas de désaccord avec l'Administration des contributions directes, il existe des recours possibles pour les contribuables. Dans un premier temps, il est conseillé de contacter directement l'établissement financier pour signaler toute inexactitude dans les informations fournies. Les banques et autres institutions pourront alors vérifier et corriger les données en question.
Si la situation ne se résout pas à ce niveau, le contribuable peut déposer une réclamation formelle auprès de l'ACD. Cette réclamation doit être présentée par écrit et spécifier les motifs du désaccord, accompagnée des documents justificatifs nécessaires. L'ACD examinera la réclamation et rendra une décision qui sera communiquée au contribuable.
Si le contribuable n'est pas satisfait de la décision rendue par l'ACD, il a la possibilité d'intenter un recours devant la Cour Administrative. Il est recommandé de se faire accompagner par un conseiller fiscal ou un avocat spécialisé en droit fiscal pour naviguer dans ces procédures, qui peuvent être complexes. De plus, il est important de respecter les délais de recours, qui sont souvent stricts, afin de préserver les droits du contribuable.