Les enjeux de la déclaration pour les artistes et sportifs non résidents
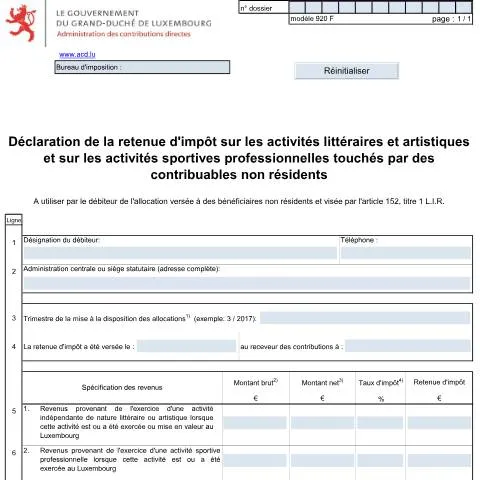
Lorsqu'un artiste ou un sportif professionnel non résident réalise une activité au Luxembourg, il est essentiel de respecter certaines obligations fiscales. La déclaration de la retenue d'impôt sur les activités littéraires et artistiques ainsi que sur les activités sportives professionnelles (formulaire 920 F) est un document clé dans ce processus. Ce formulaire permet de déclarer les retenues d'impôt à la source sur les revenus générés par ces activités. Ne pas le remplir correctement ou à temps peut avoir des conséquences financières significatives pour le débiteur et le bénéficiaire des revenus.
Qui est responsable du dépôt de la déclaration ?
Le dépôt de la déclaration 920 F est à la charge du débiteur des revenus, c'est-à-dire l'entité ou la personne qui verse les allocations à l'artiste ou au sportif non résident. Cela peut être une société, un organisateur d'événements, ou tout autre organisme payeur. Voici quelques points à considérer :
- Responsabilité de paiement : Le débiteur doit s'assurer que la retenue d'impôt de 10% est appliquée sur le montant brut des revenus.
- Obligations déclaratives : Il doit remplir le formulaire 920 F pour chaque trimestre où des paiements ont été effectués.
- Conséquences d'un oubli : Ne pas déposer ce formulaire peut entraîner des pénalités fiscales pour le débiteur.
Canaux de dépôt : en ligne ou sur papier
Le formulaire 920 F peut être déposé de différentes manières, chacune ayant ses propres spécificités :
Dépôt en ligne via MyGuichet.lu
La méthode la plus recommandée est l'utilisation de la plateforme MyGuichet.lu. Ce service en ligne permet un dépôt sécurisé et rapide. Pour ce faire, il est nécessaire de s'authentifier à l'aide de l’eID ou de LuxTrust. Voici les étapes :
- Se connecter à MyGuichet.lu avec vos identifiants.
- Accéder à la section dédiée aux déclarations fiscales.
- Sélectionner le formulaire 920 F dans la liste.
- Remplir le formulaire en ligne avec les informations nécessaires.
- Valider et envoyer le formulaire.
Dépôt papier
Pour ceux qui préfèrent le format papier, il est aussi possible de remplir le formulaire 920 F en version imprimée. Les étapes sont les suivantes :
- Télécharger et imprimer le formulaire 920 F depuis le site de l'ACD.
- Compléter le formulaire manuscritement.
- Envoyer le formulaire complété par courrier postal à l’Administration des contributions directes (ACD).
Les étapes de remplissage du formulaire 920 F
Le remplissage du formulaire 920 F nécessite une attention particulière pour éviter les erreurs. Voici un guide détaillé pour chaque section du formulaire :
Section 1 : Désignation du débiteur
Cette section requiert l'identification précise du débiteur. Cela inclut :
- Le nom complet ou la raison sociale.
- Un numéro de téléphone pour des éventuelles clarifications.
- L'adresse complète de l'administration centrale ou du siège statutaire.
Section 2 : Trimestre de mise à disposition
Il est nécessaire de préciser le trimestre durant lequel les revenus ont été mis à la disposition du bénéficiaire. Par exemple, pour les revenus touchés en mars, avril et mai, il faut indiquer 2/2023.
Section 3 : Montants versés
Dans cette section, il faut déclarer le montant brut des revenus, sans déduction des frais ou charges. Si le débiteur prend en charge la retenue, cela doit également être précisé. Voici les informations à inclure :
| Spécification des revenus | Montant brut (€) | Montant net (€) |
|---|---|---|
| Activité littéraire ou artistique | [À remplir] | [À remplir] |
| Activité sportive professionnelle | [À remplir] | [À remplir] |
Section 4 : Retenue d'impôt
Il faut indiquer le montant total de la retenue d'impôt qui a été versée au receveur des contributions. Le taux applicable est de 10% (ou 11,11% si le débiteur prend en charge la retenue).
Conséquences d’une déclaration erronée
Il est crucial de s'assurer que toutes les informations fournies dans le formulaire 920 F soient exactes et complètes. Une erreur peut avoir des répercussions importantes :
- Pénalités financières : Des amendes peuvent être appliquées si les autorités fiscales constatent des inexactitudes.
- Retards de paiement : Le bénéficiaire des revenus peut connaître des retards dans la réception de ses fonds.
- Contrôles supplémentaires : En cas d'erreurs répétées, le débiteur pourrait faire l'objet d'un contrôle fiscal plus approfondi.
Que faire en cas de pièce manquante ou de refus ?
Si, lors de la soumission du formulaire, il manque des pièces justificatives ou des informations, des mesures doivent être prises rapidement :
- Contactez l'ACD : En cas de manquement, il est recommandé de joindre l'Administration des contributions directes pour résoudre la situation.
- Complétez les justificatifs : Si des documents sont requis, veillez à les préparer rapidement afin de soumettre une déclaration complète.
- Demandez un recours : En cas de refus, il est possible de contester la décision en fournissant des justifications supplémentaires.
Les justifications nécessaires pour le formulaire 920 F
Il est important de préparer les pièces justificatives adéquates au moment de la soumission du formulaire 920 F. Voici les documents couramment exigés :
- Contrats ou accords de prestation précisant les montants dus.
- Preuves de paiement des revenus versés, tels que des relevés bancaires ou des reçus.
- Documents d'identité des bénéficiaires pour confirmer leur statut de non-résidents.
Profils des usagers concernés par la déclaration
Le formulaire 920 F s'applique principalement à différentes catégories de professionnels non résidents :
Artistes
Les artistes visés sont ceux qui exercent leur activité au Luxembourg, y compris :
- Musiciens
- Artistes plasticiens
- Comédiens
Sportifs professionnels
Les sportifs professionnels peuvent inclure :
- Joueurs de football
- Attelets en compétition
- Autres athlètes de haut niveau
Chaque sous-catégorie peut avoir ses propres spécificités, notamment en termes de contrats et de types de revenus traités.
Conclusion sur l'importance de la déclaration 920 F
Le formulaire 920 F est essentiel pour garantir la conformité fiscale des débiteurs qui rémunèrent des artistes et des sportifs non résidents. La bonne gestion de cette déclaration non seulement protège le débiteur contre des sanctions fiscales, mais assure également des revenus nets corrects pour les bénéficiaires. Une attention particulière doit être portée à chaque étape du processus, de la préparation à la soumission du formulaire, afin d'éviter des complications futures.
Les Obligations Fiscales des Contributeurs Non Résidents dans le Secteur Artistique et Sportif
Les contribuables non résidents qui exercent des activités littéraires, artistiques ou sportives professionnelles au Luxembourg sont soumis à des obligations fiscales spécifiques. En effet, ces obligations dépendent de la nature des revenus générés et de la manière dont ces activités sont exercées. Pour mieux appréhender ce cadre, il est essentiel de connaître les différentes catégories de revenus concernés et les modalités de déclaration.
Pour déterminer si une activité est considérée comme professionnelle, plusieurs critères peuvent être pris en compte : la régularité de l'activité, la recherche de bénéfices et l'organisation de l'activité dans un cadre structuré. Selon le Code de l'imposition, les revenus tirés d'activités littéraires et artistiques peuvent inclure des droits d'auteur, des cachets pour des performances artistiques, ou encore des revenus provenant de la vente d'œuvres. De même, les sportifs professionnels, qu'ils soient membres d'une équipe ou participants à des compétitions, doivent déclarer les revenus perçus pour leurs prestations.
La priorité pour ces contribuables est de s'assurer qu'ils s'acquittent de la retenue d'impôt à la source, qui est généralement effectuée par l'organisateur de l'événement ou l'employeur. En pratique, cela implique une collaboration étroite avec des partenaires locaux pour une bonne gestion des obligations fiscales. Tout manquement peut entraîner des pénalités, d'où l'importance d'une coordination efficace avec les services fiscaux luxembourgeois.
Le Rôle des Conventions Fiscales dans la Déclaration des Revenus Non Résidents
Les contribuables non résidents doivent également prendre en compte l'existence de conventions fiscales entre le Luxembourg et leur pays de résidence. Ces conventions visent à éviter la double imposition et à clarifier les droits d'imposition de chaque État sur les revenus générés par des activités artistiques ou sportives.
En général, ces conventions stipulent que les revenus peuvent être imposés exclusivement dans le pays de résidence du contribuable ou partiellement dans le pays où l'activité est exercée, selon des seuils spécifiques. Par exemple, si un artiste résidant en France se produit dans une galerie à Luxembourg, il peut bénéficier d'une exonération partielle ou totale de l'impôt luxembourgeois, à condition de respecter les conditions prévues par la convention fiscale applicable.
Il est donc crucial que les contribuables non résidents se renseignent sur les conventions qui s'appliquent à leur situation, afin de déterminer les implications fiscales de leurs activités. En cas de doute, il est conseillé de consulter un conseiller fiscal ou de prendre contact avec l'Administration des Contributions Directes (ACD) pour obtenir des informations précises et adaptées à leur situation.
Les Spécificités de la Retenue d'Impôt pour les Activités Sportives et Littéraires : Cas Pratiques
Différents cas pratiques peuvent illustrer les spécificités de la retenue d'impôt pour les activités littéraires et sportives des contribuables non résidents. Prenons l'exemple d'un auteur qui reçoit des droits d'auteur pour la publication de son livre au Luxembourg. La maison d'édition est tenue d'appliquer une retenue d'impôt sur ces revenus avant de procéder au paiement. L'auteur doit cependant veiller à ce que la retenue soit conforme à la législation en vigueur et, si nécessaire, vérifier si une convention fiscale permet de réduire ce taux.
De même, dans le cas d'un athlète non résident participant à un événement sportif au Luxembourg, l'organisateur de l'événement est responsable de la retenue d'impôt sur les gains perçus par l'athlète. Cela inclut les primes, les rémunérations pour les performances et éventuellement d'autres formes de compensation. L'athlète doit, à son tour, s'assurer que cette retenue a été effectuée correctement et qu'il dispose des documents nécessaires pour sa propre déclaration fiscale dans son pays de résidence.
En outre, des situations peuvent survenir où un contribuable non résident doit justifier de ses revenus auprès de l'ACD pour bénéficier d'une réduction de la retenue d'impôt à la source. Cela peut inclure la fourniture de preuves de résidence fiscale, de détails sur les activités réalisées et de toute documentation pertinente à l'appui de sa demande. La rigueur dans la collecte et la présentation de ces informations joue un rôle crucial dans la conformité fiscale et l'optimisation des obligations fiscales.