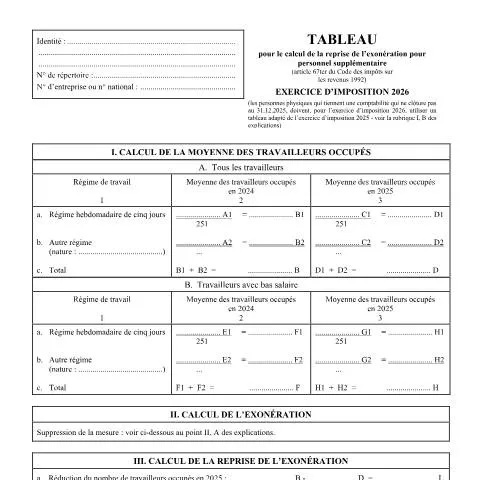
Un levier stratégique : comprendre le formulaire 155-276T pour l'exonération de personnel supplémentaire
Lorsqu'une entreprise décide d'engager du personnel supplémentaire, elle peut être confrontée à des enjeux financiers non négligeables. Dans ce contexte, le formulaire 155-276T, dédié à l'exonération pour personnel supplémentaire, joue un rôle clé. En effet, ce document, émis par l’IPP INR, permet aux employeurs d'alléger leur charge fiscale tout en favorisant l'embauche. Mais qui peut réellement en bénéficier et comment optimiser cette démarche ? Cet article vous guide à travers les subtilités de ce formulaire.
Les chances de bénéficier de l’exonération : quels profils sont éligibles ?
Le formulaire 155-276T cible principalement les entreprises qui ont engagé un personnel supplémentaire ayant un salaire brut journalier ou horaire ne dépassant pas 90,32 euros. Toutefois, il existe des cas particuliers à prendre en compte.
Critères d'éligibilité
- Types d'entreprises : Les indépendants, les petites et moyennes entreprises (PME) ainsi que les associations à but non lucratif peuvent déposer ce formulaire.
- Statut des travailleurs : Les travailleurs doivent être engagés à temps plein ou partiel et leur rémunération ne doit pas excéder le seuil mentionné.
- Conditions de travail : Les emplois doivent avoir été créés au plus tard le 31 décembre 2024 pour bénéficier de l’exonération jusqu'à l'exercice d'imposition 2025.
Exceptions à considérer
Il existe certaines exceptions qui peuvent influencer l'éligibilité :
- Travailleurs étrangers : Des conditions spécifiques peuvent s'appliquer aux travailleurs étrangers, notamment en matière de permis de travail.
- Situation de crise : En cas de crise économique ou sanitaire, des dispositions spécifiques peuvent être mises en place pour favoriser l'emploi.
Le rôle essentiel du délai et des conditions de dépôt
Le respect des délais est crucial pour bénéficier de l'exonération. Le formulaire 155-276T doit être joint à la déclaration à l'impôt sur les revenus pour l'exercice d'imposition 2026.
Délais à respecter
Les employeurs doivent s'assurer que leur demande d'exonération est soumise dans les délais impartis :
- Soumission : La demande doit être déposée au plus tard le 30 juin 2026 avec la déclaration d'impôt.
- Engagement du personnel : Les travailleurs supplémentaires doivent avoir été engagés avant le 31 décembre 2024.
- Suivi des chiffres : Il est essentiel de conserver tous les documents et preuves d’engagement des nouveaux travailleurs pour justifier la demande.
Le processus de remplissage : pas à pas
Bien que le formulaire soit conçu pour être accessible, sa complétion demande une attention particulière. Voici un déroulé des étapes à suivre pour remplir le formulaire 155-276T :
Étapes de remplissage
- Identification : Commencez par indiquer votre identité complète, y compris votre numéro d'entreprise et votre numéro national.
- Informations sur le personnel : Remplissez les sections concernant la moyenne des travailleurs occupés, en précisant le régime de travail.
- Calcul des exonérations : Utilisez le tableau fourni pour calculer la reprise de l’exonération, basé sur le nombre de travailleurs ajoutés à l'effectif.
Conseils pour éviter les erreurs
Pour éviter toute erreur qui pourrait compromettre votre demande d'exonération :
- Vérifiez les montants : Assurez-vous que les montants déclarés correspondent à la réalité et ne dépassent pas les seuils.
- Consultez la législation : Référez-vous aux articles du Code des impôts sur les revenus 1992 pour vous assurer de la conformité.
Les implications de l'oubli : conséquences et recours
Ne pas soumettre le formulaire 155-276T peut engendrer des conséquences financières significatives. En effet, l'absence de demande d'exonération peut conduire à une imposition plus élevée.
Conséquences d’un oubli
- Pénalités fiscales : En cas d'oubli, l'entreprise sera redevable de l'impôt sur le revenu sans bénéficier des exonérations.
- Impact sur la trésorerie : Cela peut altérer la santé financière de l'entreprise, surtout pour les petites structures.
Que faire en cas de problème ?
Si vous réalisez qu'une erreur a été commise après la soumission, des recours sont possibles :
- Demande de rectification : Vous pouvez introduire une demande de rectification auprès de l’IPP INR.
- Constitution de preuves : Rassemblez toutes les preuves d'engagement des nouveaux travailleurs pour justifier votre demande.
Positionnement du formulaire 155-276T dans le cadre des démarches fiscales
Le formulaire 155-276T s'inscrit dans un cadre plus large de démarches administratives que tout employeur doit comprendre.
Liens avec d'autres obligations fiscales
Il est crucial de garder à l'esprit que ce formulaire ne doit pas être considéré isolément :
- Déclaration multifonctionnelle : Il peut être nécessaire de le compléter avec la DmfA (Déclaration multifonctionnelle) pour assurer la conformité fiscale.
- Suivi des exonérations : Les exonérations précédemment demandées doivent être suivies et comptabilisées avec précision dans les déclarations futures.
Impact sur les décisions d'embauche
Cette exonération peut influencer les choix stratégiques des employeurs concernant l'embauche :
- Motivation à embaucher : La possibilité de réduire la charge fiscale peut inciter les entreprises à recruter davantage et à créer des emplois.
- Planification budgétaire : Les exonérations influencent la planification budgétaire et la gestion des ressources humaines.
Perspectives d'avenir : évolution du cadre légal
Avec les évolutions constantes des politiques fiscales, il est essentiel de se projeter et de rester informé des changements potentiels qui peuvent affecter le formulaire 155-276T.
Anticiper les modifications législatives
Il est recommandé de suivre les actualités fiscales et les annonces du SPF Finances pour être au courant des changements qui pourraient impacter ce formulaire :
- Évolutions législatives : La loi du 18 décembre 2025 indiquant que l'exonération ne sera plus d’application à partir de l’exercice d’imposition 2027 nécessite une vigilance accrue.
- Consultation des experts : Les entreprises peuvent bénéficier de conseils d'experts fiscaux pour naviguer dans les changements réglementaires.
Les opportunités futures pour les employeurs
Le maintien d'une politique d'embauche proactive, en prenant en compte les exonérations fiscales, peut se révéler opportun. Les attentes en matière d'emplois verts ou d'initiatives sociales pourraient également être des pistes à exploiter.
Démarche à suivre pour une demande réussie
Pour garantir que votre demande d'exonération soit acceptée sans encombre, voici une série d'actions concrètes à suivre :
Checklist pour une demande réussie
- Préparation des documents : Assurez-vous de préparer tous les documents nécessaires avant de soumettre votre demande.
- Confirmation de l'éligibilité : Vérifiez que vous répondez bien à tous les critères d'éligibilité avant de compléter le formulaire.
- Soumission dans les délais : Ne laissez pas passer les délais pour éviter les complications.
En suivant ces étapes et en tenant compte des éléments liés aux exonérations fiscales, les employeurs peuvent optimiser leur situation tout en contribuant à la création d'emplois et à la dynamisation de l'économie.
Conditions d'éligibilité pour l'exonération de charges patronales
Pour bénéficier de l'exonération de charges patronales liée à l'engagement de personnel supplémentaire en Belgique, plusieurs conditions doivent être remplies. Tout d'abord, l'employeur doit être une entreprise soumise à l'impôt des sociétés ou à l'impôt sur le revenu des personnes physiques. De plus, l'engagement doit concerner des travailleurs qui ne faisaient pas partie de l'effectif de l'entreprise au cours des douze mois précédents.
Il est également impératif que le contrat de travail soit conclu pour une durée déterminée ou indéterminée, et que le travailleur soit engagé à temps plein ou à temps partiel, sous réserve que cela respecte les dispositions fixées par les autorités compétentes. En outre, les travailleurs concernés ne doivent pas avoir été licenciés pour des raisons économiques ou en raison de la situation de l'entreprise au cours des six mois précédents l'engagement.
La création de nouveaux emplois doit également contribuer à la croissance de l'entreprise et à l'augmentation de son activité. Cela implique que l'employeur doit justifier d'une augmentation significative de son chiffre d'affaires ou de sa production, ce qui sera pris en compte lors de l'évaluation de l'éligibilité à l'exonération.
Enfin, il est important de noter que cette mesure est soumise à des critères spécifiques établis par le SPF Emploi, Travail et Concertation sociale, ce qui signifie qu'il est conseillé de consulter la documentation officielle ou de se rapprocher de l'organisme compétent pour obtenir des précisions sur ces exigences.
Le processus de demande d'exonération des charges
La procédure pour demander l'exonération des charges patronales pour le personnel supplémentaire se déroule en plusieurs étapes clé. Tout d'abord, l'employeur doit remplir le formulaire adéquat, souvent désigné sous le nom de "Demande d'exonération" ou un numéro spécifique (à vérifier sur le site du SPF Emploi).
Ce formulaire doit être soumis dans un délai précis après l’engagement du travailleur. En général, cette demande doit être introduite dans les 30 jours suivant le début du contrat, afin de garantir que l'exonération soit appliquée de manière rétroactive à partir de la date d'engagement. L'employeur doit veiller à fournir toutes les informations nécessaires, y compris des preuves de l'augmentation de l'effectif, des contrats de travail signés et des justificatifs de l'activité de l'entreprise.
Une fois la demande déposée, elle sera examinée par les services compétents. Ceux-ci se basent sur les critères d'éligibilité mentionnés précédemment pour déterminer si l'exonération peut être accordée. En cas d'acceptation, l'employeur recevra une notification officielle l'informant des modalités de mise en application de l'exonération.
Il est crucial de garder à l'esprit que toute information manquante ou inexacte au moment de la demande peut entraîner un refus ou un report du traitement de la demande. Par conséquent, il est conseillé de s'assurer que toutes les pièces justificatives sont complètes et conformes aux attentes de l'administration.
Suivi et contrôle des exonérations accordées
Une fois l'exonération des charges patronales accordée, il est essentiel pour l'employeur de respecter les conditions stipulées dans la décision d'exonération. Le SPF Emploi peut effectuer des contrôles afin de vérifier la réalité des engagements pris par l'employeur. Cela inclut des inspections sur le terrain, des vérifications de dossiers et des audits pour confirmer que les critères d'éligibilité continuent d'être satisfaits.
Par ailleurs, en cas de non-respect des conditions, l'exonération peut être suspendue ou annulée, et l'employeur pourrait être amené à rembourser les montants exonérés. Il est donc conseillé de conserver un suivi rigoureux des effectifs et des contrats de travail, ainsi que d'éventuels changements dans la situation économique ou organisationnelle de l'entreprise qui pourraient affecter ce droit.
En somme, bien que l'exonération pour le personnel supplémentaire puisse constituer un levier puissant pour la création d'emplois, elle nécessite une gestion proactive et une conformité avec la réglementation en vigueur pour éviter les conséquences financières potentielles.