Exonération pour personnel supplémentaire : un levier essentiel pour les employeurs belges
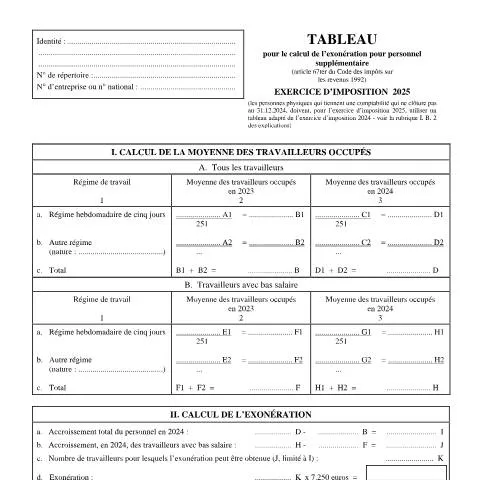
Dans le paysage économique belge, le soutien à l’emploi est une priorité pour tant l’État que les entreprises. C'est dans ce cadre que se situe le formulaire 155-276t, destiné à l’exonération pour personnel supplémentaire. Ce document, émis par le Service Public Fédéral (SPF) Finances, joue un rôle essentiel en permettant aux employeurs d’alléger leur charge fiscale lors de l’embauche de nouveaux travailleurs. Ce dispositif vise à encourager la création d’emplois et à favoriser l’insertion professionnelle, en particulier pour des travailleurs moins qualifiés.
Le contexte réglementaire : l'évolution vers l'exonération
Pour comprendre l'importance de ce formulaire, il est essentiel de plonger dans le cadre légal entourant l'exonération pour personnel supplémentaire. Introduit par l'article 67ter du Code des impôts sur les revenus 1992, ce mécanisme a vu le jour dans un contexte économique où le chômage et la précarité de l'emploi posaient des défis majeurs.
Depuis son adoption, plusieurs révisions ont eu lieu, visant à ajuster les montants exonérables et à élargir les conditions d’éligibilité. Cette dynamique a pour but de répondre aux besoins du marché du travail belge et de soutenir les petites et moyennes entreprises (PME) dans leur expansion. Ainsi, comprendre les ressorts historiques de cette exonération permet de mieux saisir son application actuelle.
Fonctionnement du formulaire 155-276t : étapes clés
La démarche pour bénéficier de l'exonération en matière d'impôt sur le revenu commence par le remplissage du formulaire 155-276t. Voici les étapes clés à suivre :
- Identification des travailleurs : Vous devez d’abord établir la moyenne des travailleurs occupés durant les années de référence, à savoir 2023 et 2024.
- Calcul de l’accroissement du personnel : Il s'agit de déterminer l'augmentation du nombre de travailleurs par rapport à l'année précédente.
- Évaluation des travailleurs aux bas salaires : Un accent particulier est mis sur l'embauche de travailleurs à faibles revenus, ce qui élargit les possibilités d’exonération.
- Déclaration des montants : Le total d'exonération doit être calculé avec précision avant d’être injecté dans votre déclaration d’impôt pour l'exercice d'imposition concerné.
Calendrier de soumission et délais : un suivi nécessaire
La gestion du calendrier est cruciale pour garantir l'adhésion aux conditions d’exonération. Pour l’exercice d’imposition 2025, les dates limites sont déterminantes. La déclaration d’impôt doit être introduite au plus tard le 30 juin 2025. Cependant, pour ceux qui tiennent une comptabilité ne clôturant pas au 31 décembre, le tableau adapté sera requis.
En cas de non-respect des délais, les conséquences peuvent inclure des pénalités fiscales et la perte de droits à exonération. Il est donc conseillé de préparer les documents bien à l'avance.
Les profils concernés : étude des cas spécifiques
Bien que la majorité des employeurs puissent prétendre à l'exonération, certaines conditions spécifiques s’appliquent selon le profil de l'entreprise. Voici un aperçu des sous-cas :
- Employeurs à faible nombre de travailleurs : Les entreprises qui, au 31 décembre d’une année de référence, emploient moins de 11 travailleurs peuvent bénéficier d'une exonération allant jusqu'à 7.250 euros par unité de personnel supplémentaire.
- Indépendants non comptables : Les personnes physiques n’ayant pas de comptabilité formelle ou utilisant une comptabilité par année civile doivent également compléter le formulaire en tenant compte de leur situation particulière.
- Employeurs ayant un régime de travail particulier : Ceux qui fonctionnent sur des régimes de travail atypiques doivent ajuster le calcul de la moyenne des travailleurs occupés.
Les obligations des employeurs : vigilance et rigueur
Soumettre le formulaire 155-276t implique une série d’obligations. Les employeurs doivent veiller à fournir des données exactes et vérifiables, car des erreurs ou des omissions peuvent entraîner un redressement fiscal. Cela inclut :
- La nécessité d'une documentation rigoureuse pour chaque salarié engagé.
- La mise à jour régulière des données sur l'effectif salarié en cas de changement de situation.
- Le respect des délais de déclaration afin d'éviter toute sanction.
Il est donc conseillé de revoir chaque année les procédures internes afin de rester en conformité avec la législation en vigueur.
Conséquences d'un oubli : attention aux risques
Un oubli dans la soumission du formulaire ou dans le calcul de l’exonération peut avoir des répercussions significatives. Outre l'impact financier, les employeurs pourraient faire face à des inspections de la part de l'administration fiscale. Les principaux risques incluent :
- Pénalités financières : En cas de non-respect de la réglementation, des amendes peuvent être imposées.
- Récupération des exonérations : Si l'administration identifie une irrégularité, elle peut exiger le remboursement des exonérations accordées.
- Impact sur la réputation : Une mauvaise gestion des documents administratifs peut nuire à la réputation de l'entreprise et affecter sa relation avec les organismes fiscaux.
Conclusion : l'importance d'une démarche proactive
Ce formulaire, bien qu'apparemment technique, est un véritable outil stratégique pour les employeurs souhaitant dynamiser leur activité tout en bénéficiant d'un accompagnement fiscal. Grâce à une compréhension approfondie des enjeux liés à l’exonération pour personnel supplémentaire, les entreprises peuvent optimiser leurs ressources humaines tout en assurant leur conformité avec la législation belge.
En définitive, le formulaire 155-276t s'inscrit dans une démarche proactive qui valorise l'emploi et les initiatives des entrepreneurs. Dans un contexte où chaque emploi compte, il est impératif de naviguer avec rigueur à travers les exigences administratives, afin de profiter pleinement des opportunités qu'offre l'exonération pour personnel supplémentaire.
Quelles sont les conditions d'éligibilité pour l'exonération pour personnel supplémentaire ?
Pour bénéficier de l'exonération pour personnel supplémentaire, il est nécessaire de remplir certaines conditions précises. L'une des principales exigences est que l'entreprise doit avoir une structure juridique reconnue, telle qu'une société anonyme (SA), une société à responsabilité limitée (SRL) ou une entreprise individuelle. De plus, l'exonération s'applique uniquement aux nouvelles recrues qui ne faisaient pas partie de l'effectif de l'entreprise pendant les douze mois précédant leur embauche.
Il est également important de souligner que l'exonération ne s'applique pas à tous les types de contrats de travail. Ainsi, les travailleurs à temps plein, à temps partiel et ceux avec un contrat d'apprentissage peuvent être éligibles, mais les contrats à durée déterminée peuvent parfois être soumis à des conditions spécifiques. L'entreprise doit également s'assurer que les travailleurs supplémentaires sont engagés pour une durée minimale, généralement d'au moins un an, afin de pouvoir bénéficier de l'exonération.
Enfin, un autre critère essentiel est que l'engagement de ces nouveaux employés doit avoir lieu dans un secteur d'activité défini comme prioritaire par le gouvernement belge. Les secteurs d'activité priorisés peuvent varier d'une année à l'autre, il est donc conseillé de consulter régulièrement les publications officielles du SPF Emploi, Travail et Concertation sociale pour les informations les plus récentes à ce sujet.
Les démarches administratives à entreprendre pour bénéficier de l'exonération
L'une des étapes cruciales pour bénéficier de l'exonération pour personnel supplémentaire est la soumission de la demande auprès des autorités compétentes. Cette démarche peut se faire principalement en ligne via le portail de la Sécurité sociale belge. Il est essentiel de rassembler tous les documents nécessaires, y compris les preuves d'embauche, les contrats de travail des nouveaux employés, ainsi que des attestations prouvant que ces travailleurs ne faisaient pas partie de l'effectif de l'entreprise précédemment.
Une fois la demande soumise, les autorités vont examiner les informations fournies. Il est conseillé de garder une trace de toutes les communications avec l'administration afin de pouvoir justifier votre demande en cas de besoin. Généralement, le traitement de la demande prend quelques semaines, mais cela peut varier en fonction de la période de l'année et du volume des demandes reçues par les autorités.
En cas de questions ou de doutes pendant le processus de demande, il est recommandé de contacter votre conseiller en ressources humaines ou un expert-comptable qui pourra vous guider dans les démarches et les obligations légales à respecter.
Les impacts de l'exonération sur la gestion financière de l'entreprise
Au-delà des avantages fiscaux immédiats, l'exonération pour personnel supplémentaire peut également avoir des impacts significatifs sur la gestion financière à long terme de l'entreprise. En effet, l’embauche de nouveaux employés, surtout dans des secteurs stratégiques, peut contribuer à une meilleure productivité et à une augmentation du chiffre d'affaires. Les entreprises qui profitent de cette exonération peuvent ainsi investir plus dans d'autres domaines, comme la formation de leurs employés ou l'amélioration de leurs infrastructures.
Cependant, il convient également de prendre en compte les éventuels coûts indirects associés à l'embauche de nouveaux employés. Par exemple, une augmentation de l'effectif peut engendrer des coûts supplémentaires liés à l'espace de travail, à l’équipement ou encore à l’intégration des nouveaux collaborateurs dans la culture d'entreprise. Par conséquent, il est judicieux d'établir un budget prévisionnel qui tient compte non seulement des économies liées à l'exonération, mais aussi des coûts additionnels qui pourraient survenir.
Enfin, un suivi régulier des performances et de l'impact de ces nouvelles recrutements est essentiel. Il est conseillé d'instaurer des indicateurs de performance (KPI) spécifiques qui permettront d'évaluer l'efficacité des nouveaux employés et de mesurer si l’investissement en ressources humaines porte ses fruits pour l’entreprise.