Les enjeux de l'exonération pour personnel supplémentaire : un soutien essentiel pour les entreprises
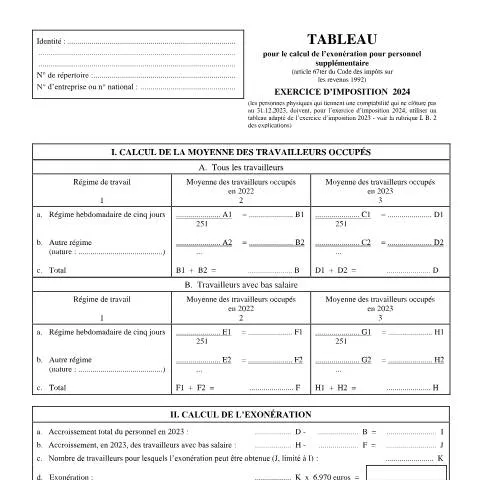
La gestion des ressources humaines dans une entreprise peut être un défi de taille, surtout lorsque les coûts liés au personnel deviennent une préoccupation. Dans ce cadre, l'exonération pour personnel supplémentaire, matérialisée par le formulaire 155-276t de l'IPP INR, se révèle être un dispositif crucial pour alléger la charge fiscale des employeurs. Cet avantage fiscal, qui peut atteindre 6.970 euros par travailleur supplémentaire, vise à encourager les entreprises à recruter, particulièrement dans un contexte économique fluctuant.Un dispositif ciblé : qui peut bénéficier de cette exonération ?
Le formulaire 155-276t s'adresse principalement aux personnes physiques, c'est-à-dire aux indépendants ou entrepreneurs individuels. Toutefois, tous ne sont pas éligibles à cette exonération. Voici les cas principaux :- Indépendants avec personnel supplémentaire : Les indépendants qui ont recruté des travailleurs supplémentaires peuvent demander cette exonération pour réduire leur base imposable.
- Employeurs ayant des travailleurs de bas salaire : Les employeurs qui engagent des travailleurs à bas salaire bénéficient également d'une exonération, contribuant ainsi à leur maintien sur le marché de l'emploi.
- Tenue d'une comptabilité non annuelle : Certaines catégories de personnes physiques qui tiennent une comptabilité selon un autre régime qu'annuel doivent respecter des conditions spécifiques pour bénéficier de l'exonération.
Préparer les justificatifs : une étape indispensable
Avant de soumettre le formulaire 155-276t, il est primordial de rassembler l'ensemble des pièces justificatives nécessaires. Ces documents servent à attester le bien-fondé de la demande d'exonération. Voici une liste des justificatifs à préparer :- Déclarations des personnes occupées : Il est nécessaire de fournir la moyenne du nombre de travailleurs occupés en 2022 et 2023, tant pour les travailleurs en général que pour ceux à bas salaire.
- Documents comptables : Les livres de comptes et autres documents comptables doivent être à jour, reflétant la réalité de l'activité de l'entreprise.
- Contrats de travail : Les contrats des travailleurs supplémentaires engagés doivent être présentés pour prouver leur engagement dans l'entreprise.
- Formulaires antérieurs : Si des exonérations ont été demandées précédemment, il est utile de les mentionner dans le dossier.
Les implications de l'exonération : droits et obligations des entreprises
L'exonération pour personnel supplémentaire ouvre des droits aux entreprises, mais elle s'accompagne également d'obligations. Voici les principaux aspects à considérer :- Droits : Les entreprises qui remplissent les conditions requises pourront bénéficier d'une exonération sur la base de 6.970 euros par travailleur supplémentaire. Ce montant est déduit directement de l'impôt sur les revenus, réduisant ainsi la charge fiscale globale.
- Obligations : Les entreprises doivent s'assurer que toutes les informations fournies sont exactes et à jour. En cas de contrôle, une entreprise qui n'a pas respecté les conditions d'exonération pourrait être amenée à rembourser le montant exonéré et à faire face à des pénalités.
Décryptage du formulaire 155-276t : chaque rubrique à scruter
Le formulaire 155-276t se décompose en plusieurs rubriques, dont chacune est cruciale pour le bon traitement de la demande. Voici un aperçu des sections importantes :Section I : Calcul de la moyenne des travailleurs occupés
Cette section demande à l'employeur de fournir la moyenne des travailleurs employés en 2022 et 2023. Il est essentiel de bien comprendre les différents régimes de travail, notamment les régimes hebdomadaires de cinq jours ou d'autres formes de contrat. Les calculs doivent être précis, car ils déterminent le montant de l'exonération potentielle.Section II : Calcul de l'exonération
Cette partie est dédiée au calcul de l'accroissement total du personnel, essentiel pour déterminer le nombre de travailleurs pour lesquels l'exonération peut être obtenue. Les erreurs dans cette section peuvent réduire le montant de l'exonération accordée.Section III : Reprise de l'exonération
Si l'entreprise a réduit son nombre de travailleurs, cette section permet de calculer le montant de l'exonération à reprendre. Il est important de bien suivre les instructions pour éviter les erreurs dans cette rubrique.Les pièges à éviter lors de la saisie
Les erreurs de saisie sont fréquentes dans les formulaires administratifs. Dans ce cas, il est conseillé de :- Vérifier deux fois les chiffres entrés pour éviter les incohérences.
- Utiliser des calculatrices ou des tableaux de calcul pour assurer l'exactitude des données.
- Lire attentivement les instructions fournies avec le formulaire pour comprendre les termes et les conditions spécifiques.
Chronologie du processus : de la demande à la décision
Le parcours d'une demande d'exonération pour personnel supplémentaire peut sembler complexe. Voici le processus chronologique détaillé :- Préparation des documents : Rassembler tous les justificatifs nécessaires et le formulaire 155-276t.
- Remplissage du formulaire : Compléter chaque section du formulaire avec précision, en prenant le temps de vérifier chaque entrée.
- Soumission : Déposer le formulaire complété auprès de l’IPP INR. Il est conseillé de conserver une copie de la demande pour vos archives.
- Attente de la décision : Après le dépôt, l'administration fiscale examinera la demande. Un délai de quelques semaines à plusieurs mois peut être nécessaire avant de recevoir une réponse.
- Notification : Une fois que la décision est prise, vous recevrez une notification indiquant si l'exonération a été accordée ou non.
- Suivi en cas de non-acceptation : Si la demande est rejetée, il est possible de demander un éclaircissement afin de comprendre les motifs du refus.
Calendrier des démarches : délais et échéances à respecter
Pour éviter des complications et garantir que votre demande d'exonération soit traitée dans les délais, il est crucial de respecter certaines échéances :- Date limite de dépôt : Le formulaire 155-276t doit être soumis dans le cadre de la déclaration à l'impôt sur le revenu pour l'exercice d'imposition 2024, idéalement avant le 30 juin 2024.
- Anticiper les contrôles : Des contrôles peuvent être effectués par l'administration fiscale pour s'assurer de la conformité des demandes. Il est conseillé de conserver tous les documents justificatifs durant au moins 5 ans.
Conclusion sur les bénéfices de l'exonération pour personnel supplémentaire
L'exonération pour personnel supplémentaire représente un soutien financier significatif pour les entreprises qui choisissent d'augmenter leur effectif. En comprenant les nuances du formulaire 155-276t et en respectant les procédures administratives, les employeurs peuvent non seulement alléger leur charge fiscale, mais également participer à la dynamisation du marché de l’emploi. En investissant dans le personnel, les entreprises renforcent leur position sur le marché tout en bénéficiant d'avantages fiscaux qui peuvent améliorer leur rentabilité. Une bonne préparation et une attention particulière aux détails sont essentielles pour maximiser les chances de succès de votre demande.Conditions d'éligibilité à l'exonération pour personnel supplémentaire
Pour bénéficier de l'exonération pour personnel supplémentaire, plusieurs conditions doivent être remplies. Tout d’abord, l’employeur doit être une entreprise du secteur privé qui occupe moins de 50 travailleurs à temps plein au moment de la déclaration de l’exonération. Cette mesure vise à encourager les petites et moyennes entreprises (PME) à recruter et à maintenir des emplois, en réduisant le coût salarial des nouvelles embauches.
Ensuite, le personnel supplémentaire doit être engagé dans le cadre d’un contrat de travail à durée indéterminée ou à durée déterminée d'au moins 6 mois. L'exonération ne s'applique pas aux contrats de travail temporaires. De plus, le nouveau salarié doit être une personne qui n’a pas été employée par l’entreprise au cours des 5 dernières années. L’objectif est de favoriser l’arrivée de nouvelles compétences et de ne pas réaffecter des salariés déjà présents dans l’entreprise.
Enfin, les employeurs doivent vérifier que leur entreprise respecte les obligations fiscales et sociales. En cas de dettes impayées ou de non-respect des réglementations, l'exonération ne sera pas accordée. Il est donc essentiel pour les employeurs de maintenir une bonne gestion administrative et d'être en règle avec le SPF Finances et le Service Public Fédéral (SPF) des Affaires Sociales.
Impact de l'exonération sur la gestion des ressources humaines
L'exonération pour personnel supplémentaire a un impact significatif sur la gestion des ressources humaines au sein des entreprises. D'une part, cette exonération permet aux employeurs de planifier plus sereinement leurs recrutements. En effet, la réduction des coûts salariaux peut libérer des ressources financières qui peuvent être investies dans d'autres domaines, tels que la formation des employés ou l'amélioration des conditions de travail. Cela contribue à une augmentation de la productivité et à une meilleure ambiance de travail dans l’entreprise.
D'autre part, les entreprises doivent également s'assurer que le personnel supplémentaire recruté corresponde aux besoins et aux valeurs de l'organisation. Il est donc essentiel de définir clairement les profils recherchés et de mettre en place un processus de sélection rigoureux. L'exonération ne doit pas inciter à des recrutements à la hâte, mais plutôt encourager des choix stratégiques en matière de ressources humaines, permettant ainsi d’optimiser l’efficacité de l’équipe.
Ce soutien à l'embauche permet aussi d'attirer des talents qui, sans cette aide, pourraient ne pas envisager de rejoindre une petite entreprise. Cela enrichit le vivier de compétences au sein de l'entreprise, ce qui peut être crucial dans des secteurs où l'expertise rare est un facteur clé de succès. En somme, l'exonération pour personnel supplémentaire doit être vue comme une composante d’une stratégie globale de développement des ressources humaines, favorisant l’attractivité des PME sur le marché du travail.
Procédure de demande et suivi de l'exonération
La procédure de demande d'exonération pour personnel supplémentaire nécessite que l'employeur suive plusieurs étapes précises. Tout d’abord, il doit remplir le formulaire approprié, souvent désigné sous le nom de Demande d’exonération pour personnel supplémentaire. Ce document doit être soumis auprès du SPF Emploi, du Travail et de la Concertation sociale dans un délai fixé par la législation en vigueur.
Une fois la demande soumise, il est fondamental de conserver une trace de toutes les communications avec les autorités. Après examen de la demande, le SPF évalue l’éligibilité de l’entreprise et du salarié. En cas d’acceptation, l’employeur recevra une notification écrite confirmant l’octroi de l’exonération.
La gestion de l’exonération ne s’arrête pas là. Les employeurs doivent assurer un suivi régulier pour maintenir l’éligibilité à cette exonération. Cela implique notamment de garantir que les normes de conformité sont respectées, tant en matière de fiscalité que de sécurité au travail. Si l’employeur ne respecte pas ces exigences, il risque de perdre l’exonération et de devoir rembourser les montants perçus. De plus, il est conseillé d’effectuer une auto-évaluation régulière pour s’assurer que les conditions d’éligibilité restent remplies tout au long de l’année.
Pour toute question complémentaire ou pour des conseils sur la manière de maximiser les avantages de cette exonération, les employeurs peuvent contacter les bureaux régionaux des services d’emploi ou consulter les experts en droit du travail qui peuvent les aider à naviguer dans les complexités administratives liées à cette mesure.