Les enjeux de l'exonération pour personnel supplémentaire
Dans le cadre de la législation fiscale belge, l'exonération pour personnel supplémentaire représente une opportunité significative pour les employeurs cherchant à stimuler l'emploi. En effet, ce dispositif vise à alléger la charge fiscale des entreprises lorsqu'elles augmentent le nombre de leurs travailleurs, notamment ceux dont le salaire est en dessous d'un certain seuil. L'importance de ce formulaire, le 155-276t, se manifeste non seulement par son rôle dans l'optimisation des coûts salariaux, mais également par la nécessité de respecter des critères spécifiques pour en bénéficier.
En déposant ce formulaire auprès du SPF Finances, les employeurs peuvent potentiellement réduire leur imposition sur les revenus. Toutefois, un bon nombre d'entrepreneurs ignorent le fonctionnement et les implications de cette exonération. Un véritable enjeu se cache derrière ce document : éviter de rater une occasion de bénéficier d'un soutien fiscal non négligeable.
Qui doit s'intéresser à l'exonération ?
Les bénéficiaires de cette exonération incluent principalement :
- Les indépendants qui ne tiennent pas de comptabilité ou qui tiennent une comptabilité annuelle.
- Les entreprises qui ont revendiquer cette exonération les années précédentes et qui souhaitent continuer à bénéficier du mécanisme.
- Les personnes physiques qui gèrent un personnel, notamment ceux à bas salaire.
Toutefois, les sociétés doivent faire preuve de prudence. Depuis l'exercice d'imposition 2021, les sociétés ne peuvent plus bénéficier de cette exonération, sauf si elles ont revendiqué le bénéfice pour l'année précédente. Cela souligne la nécessité de suivre l'évolution des règlements fiscaux et de s'adapter.
Un processus exigeant : étapes clés de la demande
La procédure pour obtenir l'exonération pour personnel supplémentaire est jalonnée de plusieurs étapes, chacune étant cruciale pour garantir une demande réussie. Voici le cheminement typique :
- Évaluation de l'éligibilité : Vérifiez si vous pouvez revendiquer cette exonération en fonction de votre situation personnelle et celle de votre entreprise.
- Préparation des documents nécessaires : Rassemblez tous les justificatifs nécessaires, notamment les données relatives aux travailleurs occupés, aux salaires versés et aux périodes de référence.
- Complétion du formulaire 155-276t : Remplissez soigneusement toutes les sections du formulaire, en évitant les erreurs qui pourraient entraîner un rejet de votre demande.
- Dépôt de la demande : Soumettez le formulaire au SPF Finances dans les délais impartis.
- Suivi : Gardez une trace de votre demande et soyez attentif à toute communication de l'administration fiscale, qui pourra demander des éclaircissements ou des documents supplémentaires.
Les pièces justificatives : un atout majeur
Les pièces justificatives sont essentielles pour accompagner votre demande d'exonération. Voici une liste des documents souvent requis :
- Un relevé des travailleurs occupés durant les périodes de référence.
- Les fiches de paie des travailleurs dont les salaires sont concernés par l’exonération.
- Des preuves de l'augmentation du personnel par rapport aux années précédentes.
- Tout document fiscal que le SPF Finances pourrait juger pertinent pour évaluer votre demande.
Des documents manquants ou incomplets peuvent rapidement nuire à votre dossier. Il est donc conseillé de vérifier chaque pièce jointe avant le dépôt.
Les spécificités du formulaire 155-276t
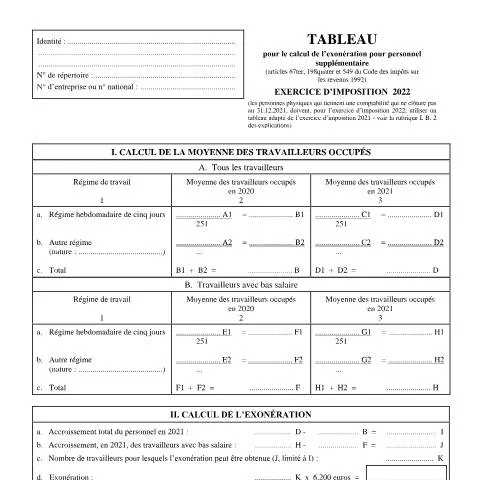
Le formulaire 155-276t n’est pas un document banalisé et doit être distingué d’autres déclarations fiscales. Sa spécificité réside principalement dans le calcul de l’exonération sur base de l’accroissement du personnel, en particulier les bas salaires.
Décodage des rubriques du formulaire
Le formulaire se divise en plusieurs sections, chacune servant des objectifs précis :
| Rubrique | Description |
|---|---|
| I. Calcul de la moyenne des travailleurs occupés | Cette section demande des informations sur la moyenne des travailleurs occupés durant les années précédentes afin d'évaluer l'accroissement du personnel. |
| II. Calcul de l’exonération | Ici, le montant de l’exonération est déterminé en fonction de l’augmentation du personnel et des salaires bas. |
| III. Calcul de la reprise de l’exonération | Cette rubrique aborde les situations où l’exonération pourrait être réduite ou reprise en cas de diminution des effectifs. |
| IV. Calcul des corrections | Le besoin d’ajuster les demandes des exercices précédents y est traité. |
Ce tableau n’est qu’un aperçu des différentes sections. Les employeurs doivent prendre le temps de bien comprendre chaque rubrique pour éviter les pièges de saisie qui peuvent entraîner des complications fiscales.
Conséquences d’un dossier incomplet ou d’un oubli
Un dossier mal préparé peut entraîner de lourdes conséquences pour un employeur. En cas d’oubli ou d’erreur, voici ce qui peut se produire :
- Rejet de la demande : Si le dossier n'est pas complet ou si des erreurs sont détectées, l'exonération ne sera pas accordée.
- Amendes ou pénalités : En cas de tentative de fraude ou de déclaration incorrecte, des sanctions financières peuvent être appliquées.
- Impact sur la trésorerie : Ne pas bénéficier de l’exonération peut entraîner des charges fiscales supplémentaires qui affectent la gestion financière de l’entreprise.
Il est donc crucial d’être rigoureux dans la préparation et le suivi de votre demande d'exonération.
Les particularités à considérer selon le profil de l’usager
Selon la situation de l’employeur, des particularités peuvent influencer le processus de demande d'exonération.
Cas spécifiques des travailleurs étrangers
Lorsque l'on emploie des travailleurs étrangers, il est nécessaire de vérifier leur statut légal en Belgique. Les employeurs doivent fournir des documents supplémentaires attestant de la régularité de la situation des travailleurs, ce qui peut complexifier la demande. Par exemple, un employeur pourrait être amené à fournir :
- Une attestation de conformité de l'employé étranger.
- Des justificatifs de résidence ou de droit au travail en Belgique.
Scénarios d'urgence et leur traitement
Dans des situations d'urgence, comme le besoin d’un recrutement rapide suite à des départs imprévus, il est essentiel de rester vigilant quant aux délais de dépôt du formulaire. Tout dépassement de date peut entraîner la perte du bénéfice de l'exonération. L'employeur doit garder un œil sur les délais fixés par le SPF Finances, qui sont souvent rigides.
Les suites administratives possibles
Une fois la demande déposée, plusieurs issues sont possibles :
- Accord de l'exonération : Si tout est en ordre, l'exonération est accordée, et le montant est ajusté sur la déclaration à l'impôt sur les revenus.
- Demande de précisions : Le SPF Finances peut revenir vers l'employeur pour demander des éclaircissements ou des documents supplémentaires.
- Rejet : En cas de non-conformité, l'employeur recevra une notification de rejet, avec les raisons considérées par l'administration.
Il est donc capital de bien suivre le dossier après son dépôt, pour anticiper les éventuelles demandes d’informations complémentaires.
Les ressources à disposition
Le SPF Finances met à disposition plusieurs ressources en ligne pour aider les employeurs à naviguer dans ce processus complexe. Voici quelques pistes :
- Le site web du SPF Finances propose des guides détaillés sur l’exonération pour personnel supplémentaire.
- Des lignes d’assistance téléphoniques permettent de poser des questions spécifiques sur le remplissage du formulaire.
- Des sessions d’information peuvent être organisées via des webinaires pour approfondir le sujet.
Ces ressources sont précieuses pour maximiser vos chances d’obtenir l’exonération souhaitée et vous aider à comprendre les subtilités de la législation en vigueur.
Conclusion : un enjeu fiscal à maîtriser
L'exonération pour personnel supplémentaire est un outil stratégique pour les employeurs en Belgique. En comprenant les enjeux, en préparant soigneusement le formulaire 155-276t et en tenant compte des spécificités de chaque situation, les entreprises peuvent bénéficier d'une aide notable pour leur développement. Ne pas saisir cette opportunité pourrait mener à des conséquences fiscales défavorables. Il est donc essentiel de s'engager pleinement dans ce processus administratif avec rigueur et méthode.
Éligibilité à l'exonération pour le personnel supplémentaire
Pour bénéficier de l'exonération liée à l'engagement de personnel supplémentaire, il est crucial de connaître les conditions spécifiques d'éligibilité. En Belgique, cette exonération s'applique principalement aux employeurs qui engagent des travailleurs supplémentaires dans un cadre défini.
Tout d'abord, l'employeur doit être une entreprise active dans le secteur privé et ne pas avoir d'arriérés en matière de cotisations sociales. En outre, seuls les nouveaux emplois créés à partir d'une date précise, souvent communiquée chaque année lors de la présentation des budgets, peuvent donner droit à cette exonération. Cela signifie que si un nouvel employé remplace un salarié existant, l'exonération ne sera pas applicable.
De plus, le nouveau personnel doit être engagé sous un certain type de contrat, comme un contrat à durée indéterminée ou un contrat à durée déterminée d'une durée minimale. Les stagiaires ou les travailleurs en CDD de courtes durées sont généralement exclus. Par ailleurs, le nombre de travailleurs supplémentaires doit être supérieur au nombre d’employés à temps plein (ETP) que l’entreprise avait au 31 décembre de l’année précédente, pour être éligible à l'exonération.
Enfin, il est important de vérifier les secteurs d'activité qui peuvent bénéficier de cette exonération, car certains secteurs, comme le secteur non marchand, peuvent avoir des règles spécifiques. Pour toute information complémentaire, il est conseillé de consulter le site de l'Office National de Sécurité Sociale (ONSS) ou de prendre contact avec un conseiller fiscal.
Démarches administratives pour bénéficier de l'exonération
Une fois l'éligibilité confirmée, les employeurs doivent suivre un processus précis pour faire valoir leur droit à l'exonération pour le personnel supplémentaire. Tout d'abord, il est nécessaire de remplir un formulaire de demande spécifique. Généralement, ce formulaire est disponible en ligne sur le site de l’ONSS, et il est crucial de s'assurer que toutes les informations fournies sont exactes et complètes.
Ensuite, la demande doit être soumise dans un délai déterminé, souvent fixé à quelques mois après l'engagement du personnel supplémentaire. Ne pas respecter ce délai peut entraîner le refus de l'exonération. Il est donc recommandé de se renseigner sur les dates limites spécifiques chaque année.
Les employeurs doivent également tenir à jour les preuves de l’engagement des nouveaux employés, comme les contrats de travail, ainsi que les fiches de paie, car ils peuvent être sollicités lors de contrôles. L’ONSS effectue régulièrement des vérifications pour s'assurer que les entreprises respectent les conditions d'octroi de l'exonération.
Enfin, il est conseillé d'informer ses employés de la situation, car l'exonération peut également avoir des impacts sur leurs cotisations sociales. Une communication ouverte et transparente est essentielle pour maintenir un bon climat de travail au sein de l'entreprise.
Conséquences en cas de non-respect des conditions d'exonération
Il est important de souligner que le non-respect des conditions d'octroi de l'exonération pour le personnel supplémentaire peut entraîner des répercussions significatives pour l'employeur. En cas de contrôle, si l'ONSS détermine que les conditions n'ont pas été respectées, il peut exiger le remboursement des montants exonérés, accompagnés d'intérêts de retard.
De plus, l'employeur peut se voir imposer des pénalités financières. Ces sanctions peuvent varier en fonction de la gravité de la violation, mais elles peuvent représenter un coût important pour les entreprises, notamment les PME qui dépendent de cette exonération pour alléger leurs charges sociales.
Il est donc essentiel de faire preuve de diligence dans la gestion des ressources humaines et de s'assurer que toutes les procédures sont suivies à la lettre. En cas de doute, il est recommandé de consulter un comptable ou un spécialiste en droit du travail pour éviter des erreurs coûteuses.
En cas de litige avec l'ONSS concernant l'exonération, les employeurs ont le droit de faire appel de la décision. Ce processus doit être initié dans un délai fixé par l'organisme, et il est conseillé de se faire accompagner par un expert pour maximiser les chances de succès.