Un Outil Clé pour Encourager la Recherche Scientifique en Belgique
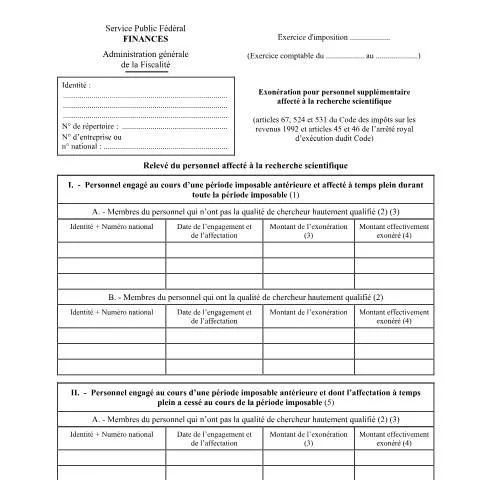
Dans le paysage académique et scientifique belge, le formulaire 155-276w1, intitulé "Exonération pour personnel supplémentaire affecté à la recherche scientifique", joue un rôle crucial. Sa fonction va bien au-delà de la simple formalité administrative : il constitue un levier essentiel pour les institutions qui souhaitent attirer et maintenir un personnel hautement qualifié. Avec la pression croissante de la concurrence à l'échelle internationale, ce formulaire s'inscrit dans une stratégie visant à stimuler l'innovation et les recherches de pointe. Mais comment s'articule exactement ce document ? Qui est concerné par son utilisation et quelles sont les étapes pour le compléter et le soumettre correctement ? Cet article propose une exploration détaillée de ce formulaire.
Chronologie de la Procédure : De l'Engagement à l'Exonération
Comprendre le processus du formulaire 155-276w1 nécessite de suivre un parcours structuré. Voici un déroulement chronologique des étapes à respecter pour mener à bien la démarche :
- Engagement du Personnel : Lorsqu'une institution recrute du personnel supplémentaire pour des activités de recherche, il est essentiel de s'assurer que les membres du personnel répondent aux critères d'éligibilité définis par le Code des impôts sur les revenus 1992.
- Remplissage du Formulaire : Une fois le personnel engagé, le formulaire 155-276w1 doit être complété avec soin. Chaque section doit être remplie avec précisions.
- Dépôt de la Déclaration : Le formulaire complété doit être remis dans le délai préalablement fixé pour le dépôt de la déclaration d'impôts concernant la période imposable.
- Vérification par l'Administration : Après soumission, la demande sera examinée par les services compétents du SPF Finances.
- Obtention de l'Exonération : Si les conditions sont remplies, l’institution recevra confirmation de l’exonération, qui impactera positivement sa charge fiscale.
Engagement du Personnel : Qui Peut en Bénéficier ?
Il est impératif de noter que l'exonération concerne spécifiquement le personnel affecté à la recherche scientifique. Ce personnel peut être classé en deux grandes catégories :
- Membres du personnel non chercheurs hautement qualifiés : Bien que moins souvent mentionnés, ces employés peuvent également bénéficier de l'exonération, sous certaines conditions.
- Membres du personnel chercheurs hautement qualifiés : Ceux-ci doivent posséder des qualifications spécifiques, comme un doctorat ou un agrégé de l’enseignement supérieur, ainsi qu’une expérience dans la recherche.
Les Sections Du Formulaire Détaillées
Le formulaire 155-276w1 est divisé en deux grandes parties selon le statut d'affectation du personnel. Chacune de ces sections doit être complétée avec rigueur.
Section I : Personnel à temps plein engagé durant la période imposable
Cette section est réservée aux membres qui ont été engagés à temps plein pour toute la durée de la période imposable :
- Identification : Précisez l'identité et le numéro national de chaque membre. Cela est crucial pour assurer un suivi correct des exonérations.
- Date d'engagement : Indiquez avec précision la date à laquelle l'engagement a pris effet.
- Montants : Remplissez les montants d'exonération prévus et les montants effectivement exonérés, qui peuvent varier selon les cas.
Section II : Personnel dont l’affectation a cessé durant la période imposable
Cette partie est destinée à ceux dont l’affectation à temps plein n’a pas été maintenue durant toute la période :
- Étape similaire : Comme pour la section I, il faudra renseigner les identités, dates et montants, avec un focus sur les périodes de cessation d’affectation.
- Ajustement des montants exonérés : Il est important d’ajuster les montants selon la durée effective d’affectation, afin de garantir l’exactitude des informations.
Les Justificatifs : Anticiper pour Éviter les Retards
Au-delà de la simple complétion du formulaire, la soumission d'attestations et de documents justificatifs est indispensable. Chaque membre du personnel doit être accompagné d’une attestation nominative émise par le SPF Programmation Politique scientifique. Ces attestations doivent être demandées dans les trois mois suivant la fin de la période imposable. Un bon timing est donc essentiel pour éviter des complications administratives.
Préparation des Justificatifs selon la Situation
| Situation | Justificatifs Requis |
|---|---|
| Engagement plein temps | Attestation nominative et preuve d’engagement (contrat) |
| Engagement partiel ou cessation | Attestation nominative, preuve d’engagement, et documents relatifs à la cessation |
Délais et Calendrier : Un Timing à Respecter
Les délais sont un aspect fondamental pour garantir l'acceptation du formulaire 155-276w1. Il est essentiel de suivre ces repères :
- Dépôt du Formulaire : Doit être soumis dans les délais fixés pour la déclaration d’impôts, généralement autour du 30 juin de l'année suivante.
- Validité des Exonérations : Les exonérations accordées doivent être maintenues en respectant les conditions telles que définies par le Code des impôts sur les revenus, même après la cessation de certaines mesures.
En Cas de Refus : Que Faire ?
Il est possible que la demande d’exonération soit refusée pour diverses raisons, telles que des informations manquantes ou inexactes. Dans ce cas, la procédure à suivre est la suivante :
- Vérifiez l'Avis : Relisez attentivement l'avis de refus pour comprendre les motifs.
- Corrigez les Erreurs : Si des informations étaient inexactes, préparez les documents corrigés.
- Re-soumettez la Demande : En cas d'erreur rectifiée, vous pouvez déposer une nouvelle demande en joignant tous les documents nécessaires.
Importance de la Communication avec l’Administration
En cas de doute ou de difficulté, il est judicieux de contacter le SPF Finances pour des précisions sur votre situation, car une bonne communication peut faciliter la résolution des problèmes.
Différences avec D’autres Formulaires de Demande d’Exonération
Il existe plusieurs formulaires similaires en Belgique, mais chacun a ses spécificités. Par exemple :
| Formulaire | Usage | Différences Clés |
|---|---|---|
| 155-276w1 | Exonération pour personnel affecté à la recherche | Centré sur le personnel de recherche, avec des critères d’éligibilité spécifiques. |
| 155-276w2 | Exonération pour investissements en R&D | Concerne les dépenses liées à des projets de recherche, pas le personnel. |
Le Rôle du Formulaire dans le Contexte Plus Large des Exonérations Fiscales
Ce formulaire ne doit pas être considéré isolément ; il s'inscrit dans une chaîne de mesures fiscales visant à encourager la recherche et l'innovation. L'exonération pour personnel supplémentaire représente un aspect d'une politique fiscale plus large permettant aux institutions de recherche de rester compétitives. Ainsi, en facilitant l'engagement de chercheurs qualifiés, la Belgique se positionne comme un acteur sérieux dans le domaine de la recherche scientifique à l'échelle internationale.
En somme, le formulaire 155-276w1 est un outil fondamental pour les institutions de recherche en Belgique. Son utilisation adéquate nécessite une attention particulière aux détails, un respect strict des délais et une bonne préparation des justificatifs. En maîtrisant ces éléments, les institutions peuvent non seulement bénéficier d'allègements fiscaux significatifs, mais aussi contribuer activement à l'enrichissement du paysage scientifique belge.
Conditions d'éligibilité pour l'exonération
Pour bénéficier de l'exonération fiscale relative au personnel supplémentaire affecté à la recherche scientifique, plusieurs conditions doivent être respectées. Tout d'abord, l'entreprise ou l'institution concernée doit être reconnue comme un organisme de recherche, ce qui implique d'obtenir une accréditation de la part des autorités compétentes, notamment le SPF Économie ou les instances dédiées au secteur académique. Cette reconnaissance est cruciale, car elle confère le droit à l'établissement d'un cadre légal favorable pour les activités de recherche.
Ensuite, le personnel embauché doit être spécifiquement affecté à des travaux de recherche. Cela inclut non seulement les chercheurs dans le sens traditionnel du terme, mais également le personnel de soutien technique, administratif ou logistique qui contribue directement aux projets de recherche. L’exonération se veut ainsi large pour encourager un écosystème de recherche dynamique et intégré. Veillez à conserver des preuves documentées des missions et taches de chaque membre du personnel, car cela peut être exigé lors d’un contrôle.
Il est également fondamental que l'engagement de ce personnel soit d'une durée minimale, souvent de douze mois, pour que l'exonération soit valide. Par ailleurs, un plafond de dépenses salariales peut s’appliquer, et il est essentiel de se référer aux prix de marché du secteur pour ne pas dépasser ce montant, sous peine de remise en cause de l’avantage fiscal. Enfin, le type de recherche entreprise doit répondre aux critères de l'innovation et du développement technologique, ce qui peut être vérifié par des rapports d’activité réguliers soumis à l'administration.
Procédure de demande de l'exonération
La procédure de demande d'exonération pour le personnel affecté à la recherche scientifique est structurée, et il est crucial de suivre chaque étape avec précision pour garantir l'acceptation de la demande. Tout d'abord, il faut préparer un dossier complet, comprenant les justificatifs de l'accréditation de l'organisme de recherche, ainsi qu'une présentation détaillée des projets de recherche envisagés et des profils des employés concernés.
Une fois le dossier constitué, il convient de le soumettre auprès du SPF Finances via le formulaire adéquat, généralement désigné comme "Demande d'exonération - personnel recherche" (référence à vérifier selon l'année fiscale). Ce formulaire peut être envoyé par voie électronique dans certaines conditions, ce qui facilite le traitement des demandes. Notez que la soumission doit intervenir dans un délai spécifique après l’embauche du personnel ; une anticipation est donc recommandée afin d'éviter des retards administratifs.
Après réception de la demande, le SPF Finances procédera à une analyse approfondie. Il peut solliciter des informations complémentaires ou des éclaircissements sur certains aspects du dossier. Il est donc conseillé de maintenir une communication ouverte avec les autorités compétentes et de répondre promptement aux requêtes. Une fois la demande validée, l'exonération sera appliquée sur les cotisations fiscales et salariales à hauteur des montants jugés admissibles.
Suivi et obligations après l'obtention de l'exonération
Après l'octroi de l'exonération, il est impératif de respecter certaines obligations pour maintenir cette faveur fiscale. D'une part, l'organisation doit établir et conserver un registre des heures travaillées par le personnel engagée dans les projets de recherche. Ce registre doit être mis à jour régulièrement et cité dans les rapports annuels d'activité soumis aux autorités fiscales. Cela permet d’assurer la transparence et d'éviter toute remise en question de l'exonération accordée.
De plus, il est prudent de faire une évaluation périodique des projets de recherche et de l'impact que ce personnel a sur l'innovation et le développement technologique au sein de l'organisme. Ces rapports doivent faire état de l'évolution des recherches menées, des résultats obtenus et des nouvelles embauches éventuelles dans le cadre des projets futurs. Les administrations fiscales sont susceptibles de demander ces documents lors d'un contrôle, il est donc essentiel de garder ces informations à jour.
Enfin, il est conseillé de consulter régulièrement les mises à jour législatives qui pourraient affecter l'éligibilité ou le montant de l'exonération. Des changements dans la politique fiscale ou les priorités de recherche au niveau national peuvent entraîner des adaptations que vous devrez prendre en compte dans la gestion de votre personnel de recherche. En gardant une bonne relation avec un conseiller fiscal expérimenté dans ce domaine, vous vous assurez de rester conforme et bénéficiez le plus longtemps possible de ces avantages fiscaux.