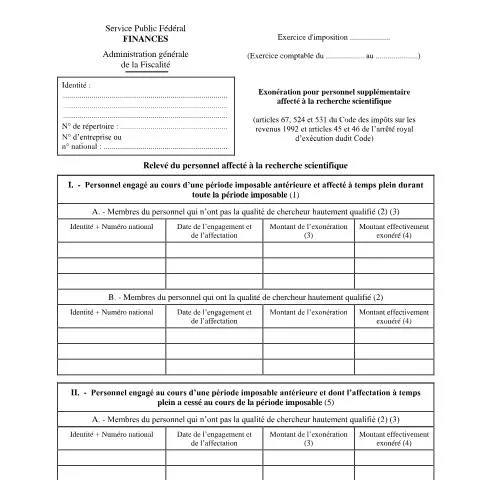
Un regard sur l'Exonération pour personnel supplémentaire affecté à la recherche scientifique
Dans le domaine de la recherche scientifique en Belgique, l'optimisation des coûts liés au personnel est un enjeu crucial pour les institutions et entreprises qui souhaitent encourager l'innovation. C'est ici qu'intervient le formulaire 155-276w1, intitulé Exonération pour personnel supplémentaire affecté à la recherche scientifique. Ce document constitue une clé pour accéder à une exonération fiscale destinée aux travailleurs engagés dans la recherche, sous certaines conditions. Mais que représente réellement ce document ? En quoi est-il essentiel pour les entreprises et les chercheurs ? Cet article vous propose d'explorer en profondeur ses caractéristiques, ses enjeux et son utilisation.
Origine et cadre juridique de l'exonération
Pour comprendre l'importance du formulaire 155-276w1, il convient d'examiner son origine et le cadre réglementaire qui l'accompagne. Initialement, l’exonération pour le personnel supplémentaire a été introduite dans le cadre du Code des impôts sur les revenus de 1992. Plus précisément, les articles 67, 524 et 531 font référence aux exonérations fiscales en faveur des chercheurs et des travaux de recherche. Toutefois, un changement significatif est survenu avec la loi-programme (I) du 27 décembre 2006, qui a abrogé cette exonération à partir de l'exercice d'imposition 2008.
Malgré cette abrogation, l’article 531 a prévu un régime transitoire permettant à ceux ayant bénéficié de l'exonération avant 2008 de continuer à en profiter, sous certaines conditions. Cela signifie que les entreprises peuvent toujours faire usage du formulaire 155-276w1, pour solliciter le maintien de leur exonération, tant qu'elles respectent les critères fixés par la législation antérieure.
Les articles clés du Code des impôts
Les articles 67 et 531, en particulier, décrivent les conditions nécessaires pour bénéficier d'une exonération :
- Les membres du personnel doivent être engagés à temps plein dans des activités de recherche.
- Un relevé de personnel doit être remis, conformément à la réglementation en vigueur, pour chaque période imposable concernée.
- Une attestation nominative du Service public fédéral de programmation Politique scientifique doit être jointe pour chaque membre du personnel sollicité.
Rôle et importance du formulaire dans le processus
Le formulaire 155-276w1 joue un rôle central dans la démarche de demande d'exonération fiscale. Il s'agit non seulement d'un document administratif, mais également d'un instrument permettant aux entreprises et aux institutions de justifier les coûts engagés pour attirer des chercheurs qualifiés. En remplissant ce formulaire, vous attestez que le personnel mentionné est bien affecté à des travaux de recherche scientifique, ce qui permet de bénéficier d'une exonération sur les bénéfices imposables.
Les sections du formulaire
| Section | Contenu |
|---|---|
| I. Personnel engagé à temps plein | Informations sur les membres du personnel qualifiés et non qualifiés, incluant les montants d'exonération. |
| II. Personnel engagé à temps partiel | Détails sur les membres dont l'affectation à temps plein a cessé, avec des dispositions sur les montants exonérés. |
Cette structure clarifie les différents types de personnel qui peuvent être mentionnés. En effet, il est essentiel de bien différencier les chercheurs hautement qualifiés des autres membres engagés dans des activités de recherche. Chaque catégorie a ses propres critères d'exonération, ce qui en fait un formulaire complexe mais indispensable.
Qui doit déposer ce formulaire et quand ?
Le dépôt du formulaire 155-276w1 est requis par toute entreprise ou institution ayant engagé du personnel supplémentaire affecté à la recherche scientifique au cours d'une période imposable antérieure. Cela signifie que les entreprises de divers secteurs, allant des centres de recherche privés aux universités, peuvent avoir besoin de remplir ce document. Il est essentiel de noter que le dépôt doit se faire dans les délais prescrits, généralement en parallèle avec la déclaration annuelle des revenus, habituellement fixée au 30 juin de l'année suivant l'exercice d'imposition concerné.
Les implications d'un dépôt tardif
Le non-respect des délais de dépôt peut avoir des conséquences graves pour l'entreprise. Il peut mener à la perte de l'exonération sollicitée, augmentant ainsi le montant des impôts dus. En cas d'oubli, les entreprises doivent agir rapidement pour régulariser leur situation, ce qui peut impliquer des démarches administratives supplémentaires.
Compléter et déposer le formulaire : guide pratique
Remplir le formulaire 155-276w1 peut sembler complexe, mais en suivant quelques étapes clés, vous pouvez simplifier le processus. Voici un guide pratique pour vous aider à compléter ce document.
Étape par étape : comment remplir le formulaire
- Identifiez votre entreprise : Incluez les données de votre entreprise telles que le numéro d'entreprise et le numéro national.
- Listez le personnel : Pour chaque membre, indiquez leur identité, leur numéro national, la date d'engagement et celle de l'affectation.
- Calculez les exonérations : Précisez le montant de l'exonération auquel chaque membre peut prétendre, ainsi que le montant effectivement exonéré.
- Ajoutez les attestations : Assurez-vous d'inclure les attestations nécessaires pour les chercheurs hautement qualifiés.
- Vérifiez les données : Relisez attentivement le formulaire pour éviter les erreurs ou omissions.
Une fois le formulaire complété, plusieurs options s'offrent à vous pour le dépôt.
Différents canaux de dépôt : en ligne, papier ou guichet
Le formulaire 155-276w1 peut être déposé par différents moyens, chacun présentant des avantages et inconvénients. Voici un aperçu des trois canaux principaux :
Dépôt en ligne
Le dépôt en ligne via le portail fiscal du SPF Finances est souvent recommandé pour sa rapidité et sa simplicité. Vous pouvez soumettre le formulaire immédiatement après l'avoir rempli. Assurez-vous d'avoir accès à votre eID pour une identification sécurisée.
Dépôt par courrier postal
Vous pouvez également choisir de déposer le formulaire par voie postale. Dans ce cas, il est conseillé d'envoyer le document en recommandé avec accusé de réception afin d'avoir une preuve de dépôt. Gardez à l'esprit que les délais de traitement peuvent être plus longs que pour les dépôts en ligne.
Dépôt au guichet
Une troisième option consiste à déposer le formulaire directement au guichet du SPF Finances. Cette méthode vous permet d'obtenir des réponses immédiates à vos questions éventuelles. Cependant, cela peut s'avérer contraignant en raison des horaires d'ouverture et des files d'attente possibles.
Que faire en cas de refus, d'erreur ou de pièce manquante ?
Après le dépôt du formulaire, vous recevrez une confirmation de la prise en compte de votre demande. Cependant, il peut arriver que votre demande d'exonération soit refusée ou que des pièces manquent. Dans ce cas, plusieurs étapes sont à suivre :
Refus de l'exonération
Si votre demande est refusée, vous pouvez contester cette décision en faisant appel auprès du SPF Finances. Il est crucial de justifier les raisons qui vous poussent à contester et de fournir tous les documents nécessaires à votre argumentation.
Rectification d'une erreur
En cas d'erreur dans le formulaire ou d'omission d'informations, il est possible de soumettre une demande de rectification. Prenez contact avec le service des impôts pour expliquer la situation et demander les démarches à suivre pour corriger le dossier.
Pièces manquantes
Si des pièces justificatives sont absentes lors de l'examen de votre dossier, le SPF Finances peut vous en informer. Dans ce cas, il est essentiel de fournir rapidement les documents demandés afin d'éviter des retards dans le traitement de votre demande d'exonération.
Les avantages d'une bonne gestion des exonérations
Une gestion efficace des demandes d'exonération peut offrir des avantages significatifs à votre entreprise. En réduisant les charges fiscales, vous pouvez allouer davantage de ressources à la recherche et à l'innovation. Mais au-delà des aspects financiers, une bonne gestion administrative témoigne d'une rigueur dans la gestion des ressources humaines et des projets de recherche.
Concrètement, quels bénéfices ?
- Soutien à l'innovation : En permettant d’engager du personnel qualifié, vos projets de recherche peuvent franchir des étapes clés plus rapidement.
- Amélioration de l'image de marque : Une entreprise qui investit dans la recherche se positionne comme un acteur responsable et novateur sur le marché.
- Avantages fiscaux : Réduction des bénéfices imposables, ce qui permet une meilleure trésorerie et des investissements futurs.
En résumé, le formulaire 155-276w1 n'est pas qu'un simple document administratif. Il représente une opportunité pour les entreprises actives dans la recherche de bénéficier d'avantages fiscaux significatifs, sous réserve de respecter les conditions stipulées par la législation. La bonne compréhension de ce formulaire et des processus associés est cruciale pour maximiser les bénéfices liés à l'engagement du personnel scientifique.
Que vous soyez une start-up innovante ou une institution de recherche bien établie, prendre le temps de bien gérer vos demandes d'exonération est un investissement qui peut porter ses fruits sur le long terme. Considérez le formulaire 155-276w1 comme un allié dans votre quête d'innovation et d'efficacité fiscale.
Conditions à remplir pour bénéficier de l'exonération
Pour pouvoir bénéficier de l’exonération pour le personnel supplémentaire engagé dans la recherche scientifique, certaines conditions doivent être strictement respectées. Tout d'abord, le personnel concerné doit être engagé spécifiquement dans des activités de recherche scientifique, ce qui implique que son travail doit être clairement défini et documenté. Il est également crucial que la recherche en question soit menée dans un cadre qui respecte les critères établis par le SPF Finances et soit reconnue par les autorités compétentes.
Ensuite, l'employeur doit démontrer que le personnel engagé est en plus du personnel déjà présent dans l'entreprise. Pour cela, des preuves documentaires doivent être fournies, telles que des contrats de travail, des descriptions de poste et des rapports d'activité. L'employeur devra également prouver que les nouvelles recrues ne remplacent pas des employés actuels, mais qu'elles ajoutent réellement à la capacité de recherche de l'organisation.
Enfin, il est important de garder en tête que le secteur d'activité dans lequel l'entreprise évolue peut avoir un impact sur l'éligibilité à l’exonération. Certaines industries, notamment celles liées aux innovations technologiques et scientifiques, sont souvent mieux positionnées pour bénéficier de ces avantages fiscaux, tandis que d'autres secteurs peuvent avoir des critères d'évaluation différents.
Procédure de demande d'exonération
La procédure pour demander l’exonération pour le personnel supplémentaire affecté à la recherche scientifique est un processus en plusieurs étapes qui nécessite une attention particulière aux détails. Tout d'abord, l'employeur doit se renseigner auprès de l'administration fiscale pour s'assurer de la conformité avec les normes en vigueur. Cela peut inclure la consultation du site internet du SPF Finances ou la prise de contact avec un conseiller fiscal spécialisé.
Une fois l'éligibilité confirmée, l'employeur devra compléter le formulaire de demande d’exonération, souvent disponible en ligne via le portail de l'administration fiscale. Ce formulaire devra être accompagné de documents justificatifs, notamment les contrats de travail, les descriptions de postes, ainsi que les preuves de l'activité de recherche. Il est recommandé de préparer une présentation claire et succincte de la recherche menée, des objectifs visés et des résultats escomptés.
Une fois la demande soumise, elle sera examinée par les autorités compétentes. Dans certains cas, un audit fiscal peut être demandé pour valider les informations fournies. Cela signifie que l'entreprise doit être prête à présenter des preuves concrètes de l'activité de recherche, ainsi que des résultats tangibles. Les délais de traitement peuvent varier, et il est important de suivre l'évolution de la demande via la eBox, qui permet de recevoir des notifications officielles.
Obligations de l'employeur durant la période d'exonération
Une fois l'exonération accordée, l'employeur a certaines obligations à respecter afin de maintenir ce statut. Tout d'abord, il devra s'assurer que le personnel engagé continue à être affecté exclusivement à la recherche scientifique. Cela implique de suivre et de documenter régulièrement les activités de recherche, ce qui peut inclure la tenue de rapports périodiques sur les progrès réalisés.
De plus, l'employeur doit être vigilant quant à la mise à jour de toute information pertinente auprès du SPF Finances. Par exemple, si en cours d'année il y a des changements dans la structure de l'équipe de recherche ou dans les projets menés, il est crucial de signaler ces changements dans les plus brefs délais. Une transparence totale permet d'éviter des complications lors des vérifications fiscales ultérieures.
Enfin, il est recommandé de conserver tous les documents justificatifs et les rapports d'activité pendant une période déterminée, même après l'expiration de l'exonération. Cela peut s'avérer utile en cas de contrôle de l'administration fiscale, permettant ainsi de justifier l'utilisation des exonérations et d'éviter d'éventuelles redressements fiscaux.