Un Formulaire au Service de la Recherche : L'Exonération pour Personnel Supplémentaire
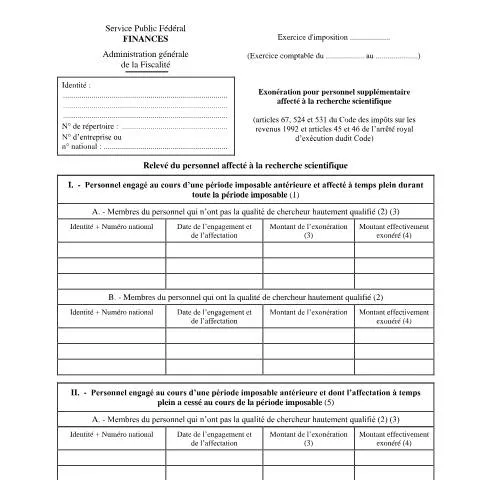
En matière de recherche scientifique en Belgique, le financement et le soutien au personnel engagé sont des enjeux cruciaux pour le développement de l'innovation. Parmi les outils mis à la disposition des instituts et entreprises, le formulaire 155-276w1, intitulé « Exonération pour personnel supplémentaire affecté à la recherche scientifique », revêt une importance particulière. Ce document permet aux entités de réclamer une exonération d’impôt sur les revenus pour le personnel engagé dans des travaux de recherche, ce qui constitue une aide précieuse dans le cadre de la recherche et du développement.
Les Acteurs de l'Exonération : Qui Dépose le Formulaire ?
Le dépôt du formulaire 155-276w1 est principalement réservé aux organisations et institutions qui embauchent des chercheurs et personnels affectés à la recherche scientifique. Cela inclut :
- Les universités et établissements d’enseignement supérieur.
- Les centres de recherche privés ou publics.
- Les entreprises engagées dans des projets de recherche et développement (R&D).
Ces entités doivent avoir engagé du personnel qui répond à certaines qualifications, notamment des chercheurs hautement qualifiés, pour bénéficier de l’exonération. En outre, il est essentiel que le personnel soit affecté à des activités de recherche scientifique reconnues au sens du Code des impôts sur les revenus de 1992.
Un Cadre Réglementaire Établi : Historique et Justification
L’exonération pour personnel supplémentaire a une base légale bien définie, inscrite dans les articles 67, 524 et 531 du Code des impôts sur les revenus de 1992. Cette exonération a été modifiée par la loi-programme (I) du 27 décembre 2006, entraînant la suppression de certaines dispositions. Toutefois, une mesure transitoire a été prévue pour les exonérations obtenues avant 2008, permettant à ceux qui y avaient accès de continuer à bénéficier de ces droits tant que les conditions initiales étaient respectées.
La nécessité de soutenir la recherche scientifique a conduit le législateur à établir des mesures incitatives, qui comprennent non seulement l’exonération fiscale, mais également des conditions précises à remplir pour continuer à en bénéficier.
Chronologie de la Demande : Depuis le Déclencheur Jusqu’à la Décision
Le processus de demande d'exonération commence par l’engagement du personnel concerné. Voici les étapes clés à suivre :
- Engagement du Personnel : Le premier pas consiste à engager du personnel supplémentaire affecté à la recherche scientifique.
- Remplissage du Formulaire : Le formulaire 155-276w1 doit être correctement rempli en fournissant les informations nécessaires sur chaque membre du personnel engagé.
- Dépôt du Dossier : Le dossier rempli doit être déposé dans le délai prescrit pour la déclaration des impôts sur les revenus de la période imposable concernée.
- Réception de l’Attestation : Pour chaque membre du personnel, une attestation nominative du Service public fédéral de programmation Politique scientifique est requise.
- Analyse par l’Administration : Une fois le dossier déposé, l’administration fiscale l’analyse et vérifie la conformité des informations fournies.
- Notification : Une notification est ensuite émise par l’administration indiquant si l’exonération a été accordée ou non.
Il est crucial, durant toute cette période, de veiller au respect des délais pour maximiser les chances d’obtenir l’exonération souhaitée.
Les Délais à Respecter : Quand et Quoi Suivre ?
Le respect des délais est un élément fondamental dans la procédure d’exonération :
- Date Limite de Dépôt : La déclaration, accompagnée du formulaire 155-276w1, doit être soumise au plus tard le 30 juin de l'année suivant la période imposable.
- Demande d’Attestation : Les attestations nominatives doivent être demandées dans un délai de trois mois à compter de la clôture de la période imposable.
Le non-respect de ces délais peut compromettre la demande d’exonération et entraîner des conséquences financières pour l’organisation.
Démarche Administrative : Suivre et Relancer son Dossier
Après le dépôt du formulaire, il est possible que vous souhaitiez suivre l’état de votre demande. Voici les étapes à considérer :
- Confirmation de Réception : Assurez-vous de recevoir une confirmation de l’administration attestant que votre dossier a bien été reçu.
- Contact avec l’Administration : N’hésitez pas à prendre contact avec le SPF Finances pour toute question concernant l'état de votre dossier.
- Relance : Si vous n’avez pas de nouvelles dans un délai raisonnable, une relance peut être effectuée pour obtenir des précisions sur l’avancement de votre demande.
Restez proactif tout au long de ce processus, car une bonne communication peut faire toute la différence.
Une Analyse Pointue : Décorticage des Rubriques du Formulaire
Le formulaire 155-276w1 se compose de plusieurs rubriques essentielles qui doivent être remplies avec soin. Voici un aperçu des sections les plus critiques :
Relevé du Personnel Engagé
Cette section est divisée en deux parties, selon que le personnel a été engagé à temps plein ou non. Les informations requises incluent :
- Identité et Numéro National : Indiquez clairement le nom et le numéro national de chaque membre du personnel.
- Date d’Engagement : Précisez la date à laquelle chaque membre a été engagé et affecté.
- Montant de l’Exonération : Indiquez le montant auquel chaque membre a droit, en prenant soin de bien respecter les conditions prévues par le Code des impôts.
- Montant Effectivement Exonéré : Ce montant doit refléter la réalité fiscale de la période imposable concernée.
Membres du Personnel Hautement Qualifiés
Il est crucial de bien différencier les membres du personnel selon qu'ils aient ou non la qualité de chercheur hautement qualifié. Les critères de qualification incluent :
- Titularité d’un diplôme de docteur ou d’agrégé de l’enseignement supérieur.
- Ancienneté d’au moins dix ans dans des activités de recherche.
Cette distinction est primordiale car elle affecte directement le montant de l’exonération.
Les Pièges à Éviter : Erreurs de Saisie et Non-Conformités
La completion du formulaire nécessite une attention particulière. Voici quelques erreurs fréquentes à éviter :
- Oublier de remplir toutes les informations nécessaires, comme les dates d’engagement et de cessation d’affectation.
- Indiquer un montant d’exonération erroné sans se référer aux conditions spécifiques du Code.
- Ne pas fournir les attestations requises pour les membres du personnel hautement qualifiés.
Un formulaire incomplet ou mal rempli peut retarder le traitement de votre demande ou même entraîner son rejet, il est donc impératif de vérifier plusieurs fois votre dossier.
Perspectives d'Avenir : Le Rôle de l'Exonération dans la Dynamique de Recherche
Au-delà de son rôle immédiat, l'exonération pour personnel supplémentaire affecté à la recherche scientifique apparaît comme un levier stratégique pour le développement de la recherche en Belgique. En allégeant la charge fiscale des institutions de recherche, elle leur permet de rediriger des fonds vers des projets innovants, ce qui contribue à l'avancement de la connaissance et à la compétitivité nationale.
Les entités qui se voient accordées cette exonération sont souvent celles qui participent activement à des programmes de recherche internationaux, favorisant ainsi des collaborations fructueuses et l’échange de savoir-faire. Cela souligne l'importance de bien naviguer dans les démarches administratives pour maximiser les bénéfices de l’exonération et renforcer leur position sur le marché de l'innovation.
En somme, bien comprendre et utiliser le formulaire 155-276w1 est essentiel pour toute institution désirant optimiser ses ressources et contribuer de manière significative à la recherche scientifique.
Les conditions d’octroi de l’exonération pour le personnel de recherche
Pour bénéficier de l’exonération sur les cotisations sociales pour le personnel supplémentaire affecté à la recherche scientifique, l’employeur doit respecter plusieurs conditions strictes. Tout d’abord, le personnel concerné doit être expressément recruté pour des activités de recherche, développement et innovation. Il est impératif que ces activités soient clairement définies dans le contrat de travail, indiquant les missions spécifiques liées à la recherche.
En outre, l’organisme doit être reconnu dans le cadre de la recherche scientifique, ce qui implique que l’entité doit être enregistrée auprès des autorités compétentes, telles que la Direction générale de la recherche et de l’innovation (DG Research) ou l’Agence fédérale pour la recherche scientifique (AFRS). Cette reconnaissance est cruciale, car elle permet de s’assurer que l’organisme respecte les normes et réglementations en matière de recherche.
Une autre condition essentielle est que le personnel doit travailler sous la direction d’un chercheur qualifié, c'est-à-dire une personne ayant une expérience avérée dans le domaine de la recherche. Cette exigence garantit que le travail réalisé par le personnel est supervisé par des experts, augmentant ainsi la qualité et la pertinence des travaux de recherche effectués.
Enfin, l’exonération est octroyée pour une durée limitée, généralement de trois ans, renouvelable sous certaines conditions. Il est donc nécessaire pour les employeurs de garder une bonne documentation et des rapports sur les activités de recherche afin de prouver que le personnel est toujours engagé dans des tâches qui répondent aux critères d’exonération.
Les démarches administratives pour bénéficier de l’exonération
Avant d’entamer la procédure, il est conseillé aux employeurs de se familiariser avec les formulaires spécifiques nécessaires à la demande d’exonération. Pour ce faire, ils doivent se tourner vers le site du SPF Sécurité sociale, où les formulaires requis sont mis à disposition. Chaque demande d’exonération doit être accompagnée de documents justificatifs tels que les contrats de travail des employés concernés, un descriptif des missions de recherche, et toute pièce pouvant attester de l’enregistrement de l’organisme de recherche.
Une fois les documents en ordre, il est crucial de soumettre la demande auprès de l’Office national de sécurité sociale (ONSS) via le portail en ligne. Le traitement des demandes peut varier en fonction des cas et il est conseillé de prévoir un délai supplémentaire pour la réponse de l’ONSS. Il est à noter que les demandes incomplètes ou ne respectant pas les critères établis peuvent être refusées, entraînant la perte des avantages liés à l’exonération.
Pour faciliter le processus, les employeurs peuvent également solliciter l'aide d’experts en ressources humaines ou des consultants spécialisés dans les démarches administratives en rapport avec le personnel de recherche. Ces professionnels peuvent offrir des conseils précieux sur la manière de rédiger correctement les documents requis et maximiser les chances d’acceptation de la demande.
Les implications fiscales de l’exonération
Outre l’allègement des cotisations sociales, l’exonération pour le personnel supplémentaire affecté à la recherche scientifique a également des implications fiscales notables. Les entreprises qui bénéficient de cette exonération peuvent, par le biais de la réduction des cotisations, améliorer leur trésorerie, ce qui peut se traduire par une augmentation des investissements dans la recherche et le développement.
De plus, sur le plan fiscal, les dépenses engagées pour le personnel de recherche sont généralement considérées comme des charges déductibles, permettant ainsi aux entreprises de réduire leur base imposable. Il est donc essentiel de tenir une comptabilité rigoureuse pour s'assurer que toutes les dépenses liées aux employés de recherche soient correctement enregistrées et justifiées lors de la déclaration fiscale annuelle.
En outre, les entreprises doivent être conscientes des obligations de déclaration au niveau de l’impôt des sociétés, car la non-déclaration des exonérations accordées pourrait entraîner des pénalités. Il est donc recommandé de consulter un expert fiscal pour s'assurer que toutes les exonérations soient correctement déclarées et que les obligations fiscales soient respectées, permettant ainsi de bénéficier pleinement des avantages offerts par la législation en matière de recherche.