L'endroit où la recherche scientifique rencontre la fiscalité : un enjeu pour les employeurs
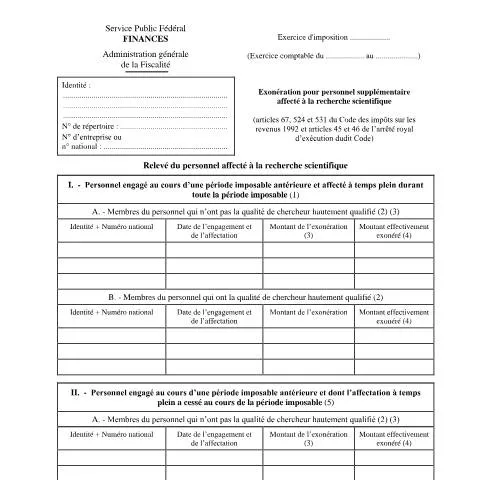
La recherche scientifique est le moteur de l'innovation et du progrès, et elle nécessite souvent un soutien financier substantiel. En Belgique, le régime fiscal propose une exonération pour le personnel engagé spécifiquement dans cette recherche. Le formulaire IPP INR 155-276w1 est le document officiel à remplir pour bénéficier de cette exonération. Cette exonération est d'une grande importance pour les entreprises et les instituts qui investissent dans la recherche, car elle leur permet de réduire leurs charges fiscales. Découvrons ensemble les spécificités de ce formulaire, ses enjeux, et comment en tirer le meilleur parti.
Comprendre le cadre légal : le rôle du formulaire 155-276w1
La demande d'exonération pour le personnel affecté à la recherche scientifique est régie par les articles 67, 524 et 531 du Code des impôts sur les revenus 1992, ainsi que par des arrêtés royaux d'application. Ce document est essentiel pour les employeurs d'entités qui engagent des chercheurs, notamment en ce qui concerne le personnel hautement qualifié.
Il est important de noter que cette exonération n'est pas à confondre avec d'autres dispositifs fiscaux. En effet, l’article 531 prévoit une mesure transitoire qui maintient les exonérations obtenues avant 2008, avec des conditions particulières à respecter. Cela signifie que, même si la loi a changé, certains employeurs peuvent encore bénéficier d'avantages fiscaux substantiels, à condition de suivre la procédure correcte et de soumettre le formulaire dans les délais prescrits.
Identité des demandeurs : qui peut bénéficier de l'exonération ?
Le formulaire 155-276w1 est destiné aux employeurs qui engagent du personnel dans le cadre de la recherche scientifique. Plus précisément, les bénéficiaires de cette exonération sont :
- Les entreprises privées investissant dans la recherche et le développement (R&D).
- Les établissements publics de recherche.
- Les universités et autres institutions académiques qui engagent des chercheurs.
En termes de personnel, il existe deux catégories distinctes :
Membres du personnel qui n'ont pas la qualité de chercheur hautement qualifié : Cette catégorie inclut les chercheurs qui ne répondent pas aux critères spécifiques définis par la loi. Toutefois, ils peuvent également bénéficier de l'exonération, sous certaines conditions.
Membres du personnel ayant la qualité de chercheur hautement qualifié : Cette catégorie est réservée aux chercheurs titulaires d'un doctorat ou d'un diplôme équivalent et qui justifient d'une expérience significative dans le domaine de la recherche scientifique.
Un processus chronologique : de la déclaration à la décision
Pour bénéficier de l'exonération, le processus commence bien avant le dépôt du formulaire. Voici les principales étapes à suivre :
1. Identification du personnel concerné
Avant de remplir le formulaire, il est crucial de dresser une liste précise des membres du personnel engagés dans la recherche. Cela comprend de vérifier leur statut (hautement qualifié ou non) et les périodes d'affectation.
2. Rassemblement des justificatifs nécessaires
Chaque membre du personnel doit être accompagné d'attestations spécifiques. Pour les chercheurs hautement qualifiés, une attestation nominative est requise du Service public fédéral de programmation politique scientifique.
3. Remplissage du formulaire
Le formulaire 155-276w1 doit être complété avec soin, en respectant les différents cadres et en fournissant tous les détails requis. C'est ici que se jouent souvent des erreurs d'interprétation ou de saisie qui peuvent ralentir le processus.
4. Dépôt du formulaire
Une fois le formulaire dûment rempli et les justificatifs préparés, il doit être déposé dans le délai prescrit, généralement lors de la déclaration d'impôts pour l'exercice concerné.
5. Suivi et traitement par l'administration
Après le dépôt, il est essentiel de suivre l'évolution de la demande. L'administration des Finances traitera le dossier et communiquera la décision finale au demandeur.
Détails du formulaire : décryptage des rubriques et pièges à éviter
Le formulaire IPP INR 155-276w1 est divisé en plusieurs sections, chacune ayant ses particularités. Une attention particulière doit être portée à chaque rubrique.
| Rubrique | Description | Pièges potentiels |
|---|---|---|
| Identité | Informations sur l'employeur et le personnel concerné. | Veillez à indiquer le numéro national et l'ID corrects. |
| Date d'engagement | Date à laquelle le personnel a été engagé dans la recherche. | Ne pas confondre avec la date de début de la période d'imposition. |
| Montant de l'exonération | Montant auquel le personnel a droit. | Assurez-vous que le montant correspond à l'année d'imposition. |
| Attestations jointes | Documents justificatifs nécessaires pour chaque chercheur. | Délais pour l'obtention des attestations à respecter. |
En remplissant chacune des sections, restez vigilant. Une petite erreur peut entraîner le rejet de la demande, voire des conséquences financières pour l'entreprise.
Les spécificités du personnel engagé : distinctions à considérer
Il est crucial de faire la distinction entre les différents profils de chercheurs engagés, car cela influence directement l’exonération accordée. Pour une bonne gestion de la demande, voici un tableau récapitulatif des catégories différenciées :
| Catégorie | Exigences | Montant de l'exonération |
|---|---|---|
| Membres non hautement qualifiés | Pas de diplôme spécifique requis. | Variable selon l'engagement. |
| Membres hautement qualifiés | Titulaire d'un doctorat ou diplôme équivalent + expérience. | Montant plus élevé, défini par la législation. |
Cette distinction est d'une importance capitale pour les employeurs souhaitant maximiser leurs exonérations fiscales. Les employeurs doivent être conscients des exigences spécifiques attachées à chaque statut.
Le suivi de votre demande : comment interagir avec l'administration
Une fois le formulaire soumis, le suivi est essentiel. Voici quelques conseils pratiques :
- Conservez une copie de votre dossier : Gardez une trace de toutes les soumissions et communications.
- Contactez le SPF Finances : En cas de doute sur l'état de votre demande, n'hésitez pas à contacter directement l'administration.
- Soyez réactif : Si des informations supplémentaires sont demandées, répondez dans les plus brefs délais pour éviter des retards.
Cela peut sembler trivial, mais une bonne communication avec l'administration facilitera le traitement de votre dossier.
Les enjeux spécifiques pour les employeurs
Pour les employeurs, la bonne gestion de ce formulaire et l'utilisation des exonérations fiscales ne sont pas seulement une question de conformité, mais aussi une stratégie économique. Voici quelques enjeux à considérer :
- Réduction des coûts : L'exonération permet de maintenir des investissements dans la recherche sans impacter sévèrement la trésorerie de l'entreprise.
- Attractivité du secteur : Une gestion adéquate des exonérations peut rendre le secteur de la recherche plus attractif pour de potentiels investisseurs ou partenaires.
- Soutien à l'innovation : En encourageant l'embauche de personnel hautement qualifié, les entreprises renforcent leur capacité à innover.
En somme, le formulaire 155-276w1 est bien plus qu'un simple document administratif. Pour les employeurs, il représente un levier stratégique important dans le paysage fiscal belge.
Des ressources pour une aide supplémentaire
Pour ceux qui souhaitent approfondir leurs connaissances sur l'exonération pour personnel supplémentaire affecté à la recherche scientifique, plusieurs ressources sont à votre disposition :
- Site du SPF Finances : Contient des informations détaillées sur le cadre légal et les procédures.
- Services d'accompagnement fiscal : Il existe des experts et consultants qui peuvent aider à la bonne gestion des demandes.
- Réseaux professionnels : Des forums et des groupes d'échange peuvent offrir des retours d'expérience précieux.
Ces ressources peuvent s'avérer précieuses pour maximiser les bénéfices liés à l'exonération.
En résumé, bien comprendre et gérer le formulaire IPP INR 155-276w1 est essentiel pour tout employeur engagé dans la recherche scientifique en Belgique. Une attention particulière à la préparation et au suivi peut transformer ce processus en un véritable atout pour l'entreprise.
Conditions d’éligibilité pour l’exonération du personnel affecté à la recherche scientifique
Pour bénéficier de l’exonération d’impôt sur les rémunérations versées au personnel supplémentaire affecté à la recherche scientifique, plusieurs conditions doivent être remplies. Tout d'abord, il est impératif que l'employeur soit reconnu comme une entité légalement habilitée à réaliser des travaux de recherche. Cela inclut les universités, les centres de recherche agréés, ainsi que certaines entreprises privées qui peuvent justifier d'une activité de recherche au sens large. Ensuite, la nature des travaux réalisés par le personnel concerné doit être clairement définie. Cela implique qu'il doit s'agir de recherches innovantes, à savoir celles qui visent à faire progresser les connaissances scientifiques dans des domaines spécifiques. Le SPF Finances peut demander une liste détaillée des projets de recherche, ainsi que des objectifs précis associés à chaque membre du personnel bénéficiant de l’exonération. Enfin, la demande d’exonération doit être soumise dans un délai précis après chaque fin d’année fiscale. Pour cela, il est conseillé d’établir un suivi rigoureux des déclarations et de s’assurer que toutes les informations sont exactes et à jour pour éviter toute complication lors des contrôles fiscaux.
Démarches administratives pour obtenir l'exonération
Pour initier la procédure d’exonération, il est essentiel de remplir le formulaire 275A, qui est spécifiquement dédié à la déclaration des revenus exonérés relatifs au personnel engagé dans des activités de recherche. Ce formulaire doit être accompagné d'une série de documents justificatifs, notamment des contrats de travail, des descriptions de projets de recherche, ainsi que des preuves de l'éligibilité de l'entité employeur. La soumission de ce dossier peut se faire en ligne via le portail du SPF Finances, à condition de disposer d'une eID ou d'un autre moyen d'identification numérique. Il est également recommandé de garder une copie de toutes les soumissions afin de faciliter tout suivi ou requête ultérieure. Il est à noter que le traitement de la demande peut prendre plusieurs semaines, et qu'il est crucial de s’assurer que toutes les pièces justificatives sont complètes et conformes. En cas de doute, il est conseillé de contacter directement le SPF Finances ou de solliciter des conseils auprès d’un expert-comptable qui connaît bien le cadre fiscal belge relatif à la recherche scientifique.
Conséquences d'une demande d'exonération non conforme
Il est primordial de comprendre les répercussions potentielles d'une demande d'exonération qui ne respecterait pas les conditions établies. En effet, si le SPF Finances détermine que la demande d'exonération est non conforme, plusieurs conséquences peuvent en découler. D'abord, toute exonération accordée pourrait être annulée, entraînant ainsi une imposition rétroactive des montants exonérés. Cela pourrait avoir un impact financier significatif sur l'employeur, qui pourrait se voir contraint de payer des arriérés d’impôts. De plus, en cas de fraude avérée ou de fausses déclarations, des sanctions pénales peuvent s'appliquer. Cela peut comprendre des amendes substantielles et, dans des cas plus extrêmes, des poursuites judiciaires. Les employeurs doivent donc faire preuve d'une grande rigueur dans la préparation de leurs dossiers de demande. Enfin, il convient de mentionner qu'un refus d’exonération ou des retards inexpliqués dans le traitement des demandes peuvent également nuire à la réputation de l’entité auprès de ses partenaires et investisseurs, surtout dans un secteur où la crédibilité et la reconnaissance institutionnelle sont essentielles.