Exonération pour personnel supplémentaire : un enjeu pour la recherche scientifique
Dans le paysage dynamique de la recherche scientifique en Belgique, les dispositifs d'encouragement à l'innovation sont cruciaux. L'Exonération pour personnel supplémentaire affecté à la recherche scientifique, matérialisée par le formulaire 121-276-w1, offre une possibilité d'allègement fiscal pour les entreprises qui engagent du personnel dédié à cette activité. Cette mesure s’inscrit dans un cadre législatif évolutif, influencé par les politiques fiscales et les besoins des chercheurs.
Les origines de l'exonération : un cadre législatif en constante évolution
Les bases de l'exonération pour le personnel travaillant dans la recherche scientifique reposent sur le Code des impôts sur les revenus de 1992. Si cette exonération a été abrogée à partir de l'exercice d'imposition 2008, une mesure transitoire a été mise en place pour préserver les exonérations antérieures. Cela signifie que les entreprises qui bénéficiaient de ce dispositif peuvent continuer à en tirer parti tant qu'elles respectent les conditions qui prévalaient avant l'abrogation.
La législation à la base de l’exonération
En se référant aux articles 67, 524 et 531 du Code des impôts sur les revenus, ainsi qu’aux articles 45 et 46 de l’arrêté royal d’exécution, il est essentiel de comprendre les implications de chaque article par rapport à l'exonération. L'art. 531, en particulier, souligne l'importance de fournir un relevé 276 W1 lors du dépôt des déclarations fiscales pour solliciter le maintien de l’exonération.
Déclenchement du processus : quand et comment soumettre le formulaire
Le dépôt du formulaire 121-276-w1 s'avère être une étape déterminante pour les entreprises qui souhaitent maintenir leur exonération. La première condition est de veiller à le soumettre dans les délais impartis, c'est-à-dire lors de la déclaration d'impôt sur le revenu de l'exercice d'imposition concerné. Pour l'exercice d'imposition 2024, cela doit être fait avant le 30 juin 2024, conformément aux délais standards en vigueur.
Les étapes du dépôt du formulaire
- Vérification de l’éligibilité : Assurez-vous que le personnel engagé a bien été affecté à des activités de recherche scientifique.
- Remplissage du formulaire : Chaque membre du personnel doit être identifié par son nom, numéro national, et fonction d’affectation.
- Soumission : Le formulaire doit être déposé auprès du SPF Finances, accompagné de l'attestation nominative mentionnée dans l'article 531.
Le contenu du formulaire : précision et rigueur sont de mise
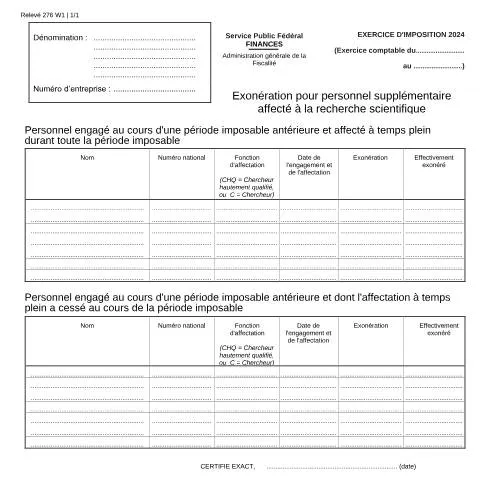
Le formulaire 121-276-w1 s'articule autour de plusieurs éléments clés. Voici les sections essentielles à remplir :
| Élément à remplir | Description |
|---|---|
| Dénomination | Indiquez le nom de l'entreprise ainsi que son numéro d'entreprise. |
| Personnel engagé | Précisez pour chaque membre du personnel engagé les détails suivants : nom, numéro national, fonction (CHQ pour Chercheur hautement qualifié ou C pour Chercheur), date d'engagement et d'affectation. |
| Exonération | Indiquez si le personnel est effectivement exonéré. |
Il est crucial de faire preuve de rigueur lors du remplissage de ce formulaire, car toute omission ou inexactitude pourrait compromettre l'obtention de l'exonération souhaitée.
Processus post-dépôt : attentes et suivi auprès du SPF Finances
Une fois le formulaire 121-276-w1 déposé, les entreprises doivent être attentives aux retours du SPF Finances. Le traitement de la demande peut prendre un certain temps, et il est pertinent de garder une trace de toutes les communications. Il est recommandé de conserver une copie de l’envoi et d’utiliser les outils en ligne mis à disposition par le SPF Finances pour suivre l’évolution de votre dossier via l’eBox.
Que faire en cas de retard ou de non-réponse ?
Si une réponse ne vous parvient pas dans un délai raisonnable, il est conseillé de relancer le SPF Finances. Cette relance peut se faire par voie téléphonique ou par email, en fournissant toutes les informations nécessaires à l'identification de votre dossier. Il est important d’être proactif pour éviter de perdre votre exonération.
Conflits et contestations : que faire en cas de refus ?
Si la demande d’exonération est refusée, des recours sont possibles. L'entreprise peut introduire une réclamation auprès du SPF Finances en citant les articles législatifs pertinents. Une attention particulière doit être portée sur le respect des délais légaux pour introduire cette contestation.
Les étapes de la réclamation
- Analyse du refus : Comprenez les raisons du rejet de la demande.
- Préparation des arguments : Regroupez les documents et éléments nécessaires pour soutenir votre réclamation.
- Introduction de la réclamation : Soumettez votre dossier de contestation au SPF Finances par recommandé.
Délais et spécificités à respecter : un souci de conformité
Il est crucial pour les entreprises de respecter les délais liés à l'exonération pour personnel supplémentaire affecté à la recherche scientifique. Le non-respect de ces délais peut entraîner la perte des bénéfices de l'exonération. Le formulaire doit être soumis avec l'ensemble des documents associés avant la date limite, fixée généralement au 30 juin de chaque année, pour l’exercice d’imposition en cours.
Checklist pour le dépôt : soyez vigilant
- Assurez-vous d'avoir rempli correctement le formulaire 121-276-w1.
- Vérifiez que vous avez joint l’attestation nominative.
- Envoyez votre dossier dans les délais requis.
- Conservez une copie de votre dossier et de l’accusé de réception.
En suivant ces étapes et en respectant les délais, les entreprises peuvent bénéficier de l'exonération et ainsi alléger leur charge fiscale tout en investissant dans la recherche scientifique.
Le rôle continu de cette exonération dans la promotion de la recherche
La prorogation des exonérations pour le personnel engagé dans la recherche scientifique joue un rôle central dans l’encouragement à l’innovation en Belgique. En permettant aux entreprises de réduire leur charge fiscale, il devient plus attractif d'investir dans des projets de recherche, favorisant ainsi le développement technologique et scientifique au sein du pays.
Cette exonération est particulièrement pertinente dans le contexte actuel où les défis liés à la recherche et à l’innovation sont de plus en plus pressants. Les entreprises, en s’engageant à financer du personnel de recherche, non seulement participent à l’avancement scientifique, mais bénéficient également d’une réduction de leur impôt sur le revenu, rendant ainsi la recherche plus accessible et viable économiquement.
En somme, le formulaire 121-276-w1 est bien plus qu'un simple document administratif : il représente une opportunité stratégique pour les entreprises belges de contribuer activement à l'innovation tout en allégeant leur charge financière. Cela illustre l'engagement des autorités belges à soutenir la recherche scientifique et à promouvoir un climat d'innovation favorable.
Exonération fiscale pour le personnel affecté à la recherche : Conditions et Procédures
En Belgique, le régime d’exonération fiscale pour le personnel supplémentaire affecté à la recherche scientifique est conçu pour encourager les entreprises à investir dans l'innovation et le développement. Cette exonération permet aux employeurs de bénéficier d'une réduction significative de la charge fiscale liée aux salaires des employés dédiés à des projets de recherche. Pour en bénéficier, certaines conditions doivent être remplies :
- Qualification du personnel : Le personnel concerné doit être engagé spécifiquement pour des activités de recherche scientifique. Cela inclut des chercheurs, techniciens de laboratoire, ou autres professionnels techniques directement impliqués dans la recherche.
- Projets admissibles : Les projets pour lesquels le personnel est engagé doivent être clairement définis et entrer dans le cadre de la recherche scientifique selon la législation belge. Il est crucial que ces projets soient orientés vers l'innovation, le développement technologique ou l'amélioration de produits existants.
- Documentation requise : Les employeurs doivent fournir des preuves tangibles de la nature de l'activité de recherche, ce qui peut inclure des rapports de projet, des attestations de recherche et d'autres documents pertinents.
La demande d’exonération se fait via le formulaire spécifique disponible sur le site du SPF Finances, où vous devrez détailler les informations sur le personnel et les projets de recherche. Une attention particulière doit être portée à la clarté et la complétude de la demande pour éviter un rejet.
Les implications de l’exonération sur la gestion des ressources humaines
Adopter une stratégie de personnel axée sur l’exonération pour la recherche scientifique présente plusieurs implications importantes pour la gestion des ressources humaines au sein des entreprises. Tout d'abord, cela nécessite une planification rigoureuse afin de s'assurer que le personnel recruté correspond parfaitement aux critères de recherche scientifique.
En outre, les entreprises doivent prévoir des formations spécifiques pour les employés concernés, afin de maximiser leur efficacité dans les projets de recherche. Investir dans le développement des compétences peut également renforcer les chances de succès des demandes d’exonération.
De plus, il est conseillé aux entreprises de suivre de près la législation et les évolutions fiscales. Les dispositifs d’exonération peuvent changer, et il est crucial de rester informé sur les modifications qui pourraient affecter leur application. Cela implique une collaboration étroite entre le service des ressources humaines et le département fiscal pour veiller à ce que toutes les démarches soient conformes aux exigences légales en vigueur.
Études de cas et retours d'expérience d'entreprises belges
Pour mieux comprendre l’impact de l’exonération fiscale sur le personnel de recherche, plusieurs entreprises belges ont partagé leurs expériences. Par exemple, une PME active dans le secteur des biotechnologies a réussi à réduire ses coûts de personnel de 20 % en mettant en place une équipe dédiée à la recherche scientifique. Grâce à une planification stratégique et une documentation appropriée, cette entreprise a pu bénéficier de l’exonération pendant plusieurs années consécutives.
Une autre entreprise, spécialisée dans la technologie de l'information, a également tiré profit de ce régime. En engageant des experts en intelligence artificielle, elle a non seulement amélioré ses capacités de recherche, mais a également vu une augmentation significative de ses innovations, ce qui a renforcé sa position sur le marché.
Ces études de cas montrent que, tout en apportant des avantages fiscaux, l’exonération pour le personnel de recherche scientifique peut également stimuler la compétitivité des entreprises à long terme. Les organisations qui s'engagent dans ce type d'initiative non seulement renforcent leur expertise interne, mais contribuent également à l’écosystème de la recherche en Belgique.