Engagement et exonération : un levier pour la recherche scientifique en Belgique
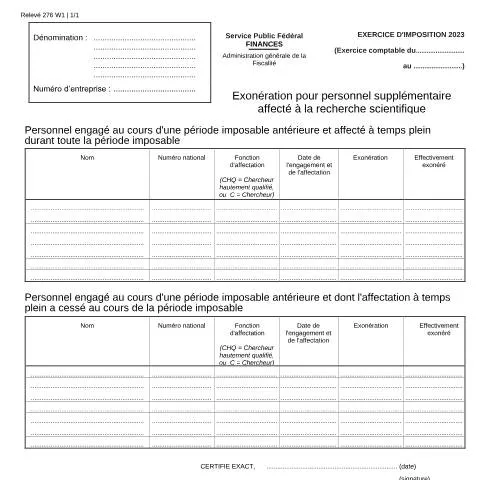
Dans le paysage fiscal belge, le formulaire 121-276-w1 joue un rôle crucial pour les entreprises engagées dans des activités de recherche scientifique. En effet, ce document permet à ces entités de solliciter une exonération pour le personnel supplémentaire qu'elles ont engagé à cet effet. La recherche scientifique, considérée comme un moteur d'innovation, bénéficie ainsi d'un soutien direct par le biais d'allégements fiscaux.
Qui peut postuler pour l'exonération ?
Le champ d'application de cette exonération est réservé aux entreprises qui ont embauché du personnel dont la tâche principale est d'œuvrer dans le domaine de la recherche scientifique. Cela inclut deux catégories de chercheurs :
- Chercheur hautement qualifié (CHQ) : Ces professionnels possèdent généralement un niveau de qualification élevé, souvent un doctorat ou un équivalent, et sont engagés dans des projets de recherche avancée.
- Chercheur (C) : Il s'agit de chercheurs ayant des qualifications inférieures, mais dont les contributions sont essentielles au bon fonctionnement des projets de recherche.
Les entreprises éligibles doivent également respecter certaines conditions, dont l'affectation des chercheurs à temps plein durant l'exercice imposable concerné. En outre, la mesure transitoire permet de maintenir les exonérations obtenues avant 2008, pour autant que les conditions préalables soient toujours respectées.
Les scénarios d'engagement
Les situations les plus courantes dans lesquelles une entreprise pourrait se retrouver comprennent :
- Un chercheur engagé qui travaille à temps plein tout au long de l'exercice fiscal.
- Un chercheur dont le contrat a pris fin au cours de la période imposable.
Les entreprises doivent être vigilantes : seules les exonérations obtenues avant 2008 peuvent être maintenues, selon les anciennes conditions. Cela nécessite une lecture attentive des textes législatifs pour éviter toute confusion.
Compléter le formulaire : une attention particulière aux détails
Le formulaire 121-276-w1 requiert une attention particulière lors de son remplissage. Chaque rubrique doit être soigneusement renseignée pour éviter les erreurs qui pourraient entraîner le refus de l'exonération. Voici les principales sections à compléter :
- Dénomination : Indiquez le nom de l'entreprise et le numéro d'entreprise correctement.
- Personnel engagé : Renseignez le nom, le numéro national, et la fonction de chaque chercheur. Précisez s'il s'agit d'un CHQ ou d'un C.
- Date de l'engagement : Mentionnez précisément les dates d'engagement et d'affectation à temps plein.
- Exonération : Indiquez si le personnel est effectivement exonéré.
Les pièges à éviter
Lors de la complétion du formulaire, il est crucial de veiller à plusieurs détails :
- Exactitude des informations : Assurez-vous que chaque donnée est correcte, notamment les noms et numéros nationaux. Une simple erreur peut entraîner un refus.
- Signature : Le document doit être daté et signé par une personne habilitée au sein de l'entreprise.
Des erreurs fréquentes pourraient inclure l'oubli de remplir certaines sections ou le renseignement incorrect des dates. En raison de la rigueur administrative, il est recommandé de vérifier le formulaire au moins deux fois avant de le soumettre.
Chronologie de la procédure : Du dépôt à la décision
Le processus d'obtention de l'exonération suit une chronologie bien définie, que les entreprises doivent scrupuleusement respecter. Voici les étapes clés :
| Étape | Description | Délai |
|---|---|---|
| 1. Compléter le formulaire 121-276-w1 | Rassembler toutes les informations nécessaires et remplir le document. | Avant le 30 juin |
| 2. Dépôt du formulaire | Soumettre le formulaire via le canal approprié, généralement en ligne ou par voie postale. | 30 juin de l'année imposable |
| 3. Traitement par le SPF Finances | Le SPF Finances examine la demande et peut demander des documents supplémentaires. | Variable selon la charge de travail |
| 4. Notification de décision | Le SPF Finances notifie l'entreprise de l'acceptation ou du refus de l'exonération. | Généralement dans les 3 mois suivant le dépôt |
Relance et suivi
Si l'entreprise n'a pas reçu de retour dans les délais impartis, il est possible de suivre l'état de la demande. Cela peut être fait par le biais d'une prise de contact avec le service compétent du SPF Finances. Il est conseillé de préparer toutes les informations pertinentes avant de faire une demande de suivi.
Que faire en cas de refus ou de pièce manquante ?
Un refus de l'exonération peut avoir un impact significatif sur les finances de l'entreprise. Il est donc essentiel de comprendre les recours disponibles :
- Vérifier les motifs du refus : Un refus peut découler d'erreurs dans le formulaire ou d'un non-respect des conditions préalables. La notification devrait détailler ces motifs.
- Demander un réexamen : Si vous estimez que le refus n'est pas justifié, vous pouvez demander un réexamen de la décision. Cela implique généralement de fournir des documents supplémentaires ou des clarifications.
- Constituer un dossier solide : Si des pièces sont manquantes, il est crucial de les rassembler rapidement et de les soumettre avec toutes les informations pertinentes.
En cas de doute, il peut être judicieux de consulter un expert en fiscalité ou de se rapprocher des services d'accompagnement des entreprises pour des conseils appropriés.
Un soutien administratif : Au-delà de l'exonération
Le SPF Finances met à disposition un certain nombre de ressources pour aider les entreprises dans leur demande d'exonération. Il est notamment possible d'accéder à des informations détaillées sur le site internet du SPF Finances, où des documents explicatifs et des guides pratiques sont régulièrement publiés. De plus, il existe des cellules d'assistance qui peuvent répondre aux questions spécifiques sur le formulaire 121-276-w1.
Se préparer à l'avenir : les enjeux de la recherche en Belgique
Alors que le paysage économique évolue, le soutien à la recherche scientifique devient de plus en plus stratégique. Les exonérations fiscales comme celle proposée par le formulaire 121-276-w1 sont essentielles pour encourager les entreprises à investir dans l'innovation. Il est donc indispensable pour les entreprises de rester informées des changements législatifs et des opportunités offertes par l'administration fiscale pour continuer à bénéficier de ces aides.
En résumé, le formulaire 121-276-w1 est un outil précieux pour les entreprises engagées dans la recherche scientifique. En respectant les conditions imposées et en suivant les étapes de la procédure, il est possible de réduire significativement la charge fiscale et de favoriser un environnement propice à l'innovation.
Critères d'éligibilité à l'exonération pour le personnel de recherche
Pour bénéficier de l'exonération liée au personnel supplémentaire affecté à la recherche scientifique, il est impératif de répondre à certains critères d'éligibilité définis par le SPF Finances. Ces critères se déclinent principalement en fonction de la nature de l'activité de recherche, de la qualification des employés engagés et de la structure juridique de l'entreprise.
Premièrement, l'activité de recherche doit être conforme à la définition de la recherche scientifique telle qu'établie par les normes belges. Cela inclut des projets visant à développer de nouvelles connaissances ou à améliorer des produits et procédés existants. Les projets doivent être conceptualisés dans le cadre d'un programme de recherche reconnu, comme ceux soutenus par des subsides gouvernementaux ou des initiatives internationales.
Ensuite, le profil du personnel recruté est crucial. Les travailleurs doivent posséder des qualifications spécifiques en fonction du domaine de recherche. Par exemple, un chercheur en biotechnologie pourrait nécessiter un diplôme de master ou de doctorat dans un domaine pertinent, tandis que le personnel technique pourrait nécessiter une formation spécialisée. Ce critère permet de garantir que l'exonération profite réellement à des projets de recherche de haute valeur ajoutée.
Enfin, la structure juridique de l'entreprise doit également être considérée. Les exonérations sont généralement accessibles pour les entreprises qui sont légalement reconnues comme des établissements de recherche ou qui collaborent avec des centres ou universités de recherche. Les entreprises doivent thus démontrer leur statut auprès de l’administration fiscale pour bénéficier de ces avantages.
Les démarches administratives à suivre
Pour obtenir l'exonération pour le personnel supplémentaire affecté à la recherche scientifique, les employeurs doivent s'engager dans un processus administratif rigoureux. Ce processus inclut la soumission de plusieurs documents justificatifs auprès du SPF Finances.
Tout d'abord, il est nécessaire de remplir le formulaire spécifique de demande d'exonération, qui doit être déposé dans les délais impartis. Ce formulaire requiert des informations détaillées sur le personnel concerné, la nature des projets de recherche ainsi que l'impact potentiel sur le développement économique et scientifique.
Les employeurs doivent également fournir des preuves tangibles de l'activité de recherche. Cela peut inclure des descriptions de projets, des rapports d'avancement, ainsi que des attestations de collaboration avec des institutions académiques ou de recherche. Ces documents doivent démontrer comment le personnel engagé contribuera à des résultats scientifiques concrets.
Enfin, il est conseillé de conserver une trace de toutes les communications avec le SPF Finances, y compris les reçus de dépôt des documents et toute correspondance relative à l'évaluation de la demande. Cela pourra s'avérer crucial en cas de contrôle ou de demande de clarification ultérieure.
Conséquences fiscales de l'exonération
L'exonération du personnel affecté à la recherche scientifique entraîne diverses conséquences fiscales qu'il est essentiel de comprendre pour une bonne gestion des ressources financières de l'entreprise. Tout d'abord, cette exonération permet de réduire les charges sociales et fiscales liées à l'embauche de personnel supplémentaire, ce qui représente une économie significative pour l'entreprise.
De plus, une fois l'exonération accordée, l’entreprise peut bénéficier d'une réduction de l'impôt sur les sociétés. Cela signifie que les bénéfices réalisés grâce aux projets de recherche peuvent être partiellement exonérés d'imposition, favorisant ainsi la réinvestissement des fonds dans de nouveaux projets ou dans le développement d'innovations. Toutefois, il convient de noter que l'exonération ne s'applique qu'aux salaires des employés directement impliqués dans la recherche scientifique.
Il est également important de rester conscient des obligations supplémentaires qui pourraient être attachées à la demande d'exonération. Par exemple, l'entreprise pourrait être tenue de fournir des rapports périodiques sur l'état d'avancement des projets de recherche, afin de justifier la continuité de l'exonération. En cas de non-respect de ces obligations, l'administration fiscale pourrait révoquer l'exonération, entraînant des conséquences financières importantes.
Enfin, l’exonération peut également avoir un impact positif sur l’image de l’entreprise. En étant reconnue comme un acteur actif dans le domaine de la recherche et de l’innovation, une entreprise peut attirer des partenaires commerciaux, des investisseurs et des talents dans son domaine d’activité. Cela favorise non seulement la croissance économique, mais contribue également à l'avancement de la recherche scientifique en Belgique.