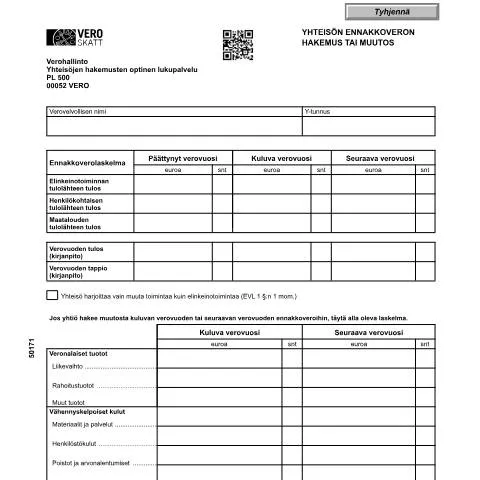
Yhteisön ennakkoveron hakemus: Tärkeä asiakirja yritysten verotuksessa
Yhteisön ennakkoveron hakemus, koodilla Vero 5017, on keskeinen asiakirja, joka liittyy yritysten ennakkoverotukseen Suomessa. Tämä lomake on tarkoitettu erityisesti yhteisöille, jotka haluavat hakea ennakkoveron määrän muuttamista tai esittää uusia arvioita verotuksellisten velvoitteidensa osalta. Yhteisön ennakkoveron hakemuksen täyttäminen ja toimittaminen oikeassa muodossa on tärkeää, jotta yritykset voivat varmistaa oikeanlaisen verotuksen ja vältää mahdolliset ongelmat verohallinnon kanssa.
Regulatory Framework: Verohallinto ja lainsäädäntö
Yhteisön ennakkoveron hakemuksen taustalla on Suomen verolainsäädäntö, joka säätelee ennakkoverojen käsittelyä ja arviointia. Verohallinto, joka on päävastuussa verotuksen hallinnasta Suomessa, perustaa käytäntönsä hallinnollisiin periaatteisiin, joita säätelee Hallintolaki (434/2003). Tämä laki takaa, että verovelvollisten oikeudet ja velvollisuudet otetaan asianmukaisesti huomioon. Hakemuksen täyttäminen ja toimittaminen on siten osa tätä prosessia, jonka avulla verovelvolliset voivat esittää ennakkoverosuunnitelmiaan.
Lainsäädännön keskeiset piirteet
- Oikeudenmukaisuus: Verovelvollisten on saatava tasapuolista kohtelua hakemusten käsittelyssä.
- Selkeys: Verovelvollisten on ymmärrettävä hakemuksen täyttämiseen liittyvät vaatimukset ja prosessit.
- Avoimuus: Hakemuksen käsittelyyn liittyvät päätökset on ilmoitettava selkeästi verovelvollisille.
Hakemuksen täyttäminen: Askeleet ja vaatimukset
Jotta yhteisön ennakkoveron hakemus voidaan täyttää oikein, on tärkeää kerätä tarvittavat tiedot ja asiakirjat etukäteen. Hakemuksessa on useita osioita, joista jokainen vaatii tarkkaa huomiota ja täsmällisiä tietoja. Alla on listattu keskeiset vaiheet hakemuksen täyttämisessä.
1. Yrityksen perustiedot
Täytä ensin yrityksen perustiedot, kuten verovelvollisen nimi ja Y-tunnus. Nämä tiedot ovat välttämättömiä, jotta verohallinto voi tunnistaa hakemuksen oikean yrityksen. Ilman näitä tietoja hakemus jää käsittelemättä.
2. Ennakkoverolaskelma
Seuraavaksi sinun tulee laatia ennakkoverolaskelma, joka sisältää arvioidut tulot ja menot seuraavalle verovuodelle. Tämä laskelma on keskeinen osa hakemusta, ja siihen tulee sisällyttää seuraavat tiedot:
| Erä | Kuluva verovuosi | Seuraava verovuosi |
|---|---|---|
| Veronalaiset tuotot | ______ | ______ |
| Vähennyskelpoiset kulut | ______ | ______ |
| Verovuoden tulos (kirjanpito) | ______ | ______ |
| Verovuoden tappio (kirjanpito) | ______ | ______ |
Varmista, että kaikki tiedot ovat oikeita ja ajantasaisia, sillä virheelliset tiedot voivat johtaa hakemuksen hylkäämiseen.
3. Liitteiden valmistelu
Hakemukseen tulee liittää myös tarvittavat asiakirjat, kuten kirjanpidon tiedot ja muut todisteet, jotka tukevat ennakkoveron laskelmaa. Liitteiden tulee olla selkeitä ja helposti ymmärrettäviä, jotta verohallinto voi käsitellä hakemuksen tehokkaasti.
Erityistapaukset: Kenellä on oikeus muuttaa ennakkoveroa?
Yhteisön ennakkoveron hakemusta voivat tehdä erityisesti ne yritykset, joissa on tapahtunut muutoksia taloudellisessa tilanteessa. Esimerkiksi, jos yrityksen tulot ovat vähentyneet merkittävästi tai jos se on kohdannut ennakoimattomia menoja, on mahdollista hakea ennakkoveron muuttamista.
Erilaiset yritysprofiilit
- Pienyritykset: Pienyritykset, joilla on rajalliset resurssit, voivat hyötyä ennakkoveron muutoksista erityisesti taloudellisten haasteiden aikana.
- Kasvuyritykset: Nopeasti kasvavilla yrityksillä voi olla suuret vaihtelut tuloissa, joten ennakkoveron säätö on tärkeää.
- Liiketoimintamuodot: Osakeyhtiöt, avoimet yhtiöt ja kommandiittiyhtiöt voivat kaikki hakea ennakkoveron muutosta, mutta hakuprosessi voi vaihdella.
Aikataulu: Hakemuksen jättämisestä päätökseen
Yhteisön ennakkoveron hakemus tulee jättää ajoissa, jotta verohallinto ehtii käsitellä sen ennen verovuoden päättymistä. Hakemuksen käsittelyaika voi vaihdella, mutta tyypillisesti se on muutamasta viikosta muutamaan kuukauteen riippuen hakemusten määrästä ja monimutkaisuudesta.
Tärkeitä päivämääriä
- Hakemuksen jättö: Hakemus tulee jättää viimeistään 31.12. kuluvan vuoden aikana.
- Päätöksen saaminen: Verohallinto pyrkii antamaan päätöksen viimeistään huhtikuussa seuraavana vuonna.
- Mahdolliset oikaisupyynnöt: Jos päätöksessä on virheitä, voit tehdä oikaisupyynnön kolmen kuukauden kuluessa päätöksen saamisesta.
Toimitustavat: Paperi vai sähköinen hakemus?
Hakemuksen voi toimittaa joko paperisena tai sähköisenä. Sähköinen hakeminen on yhä suositeltavampi vaihtoehto, koska se tarjoaa useita etuja, kuten nopeuden ja vaivattomuuden. Paperiset hakemukset saattavat viivästyttää käsittelyä ja niissä voi esiintyä enemmän virheitä.
Sähköinen hakeminen
Sähköinen hakeminen tapahtuu Verohallinnon verkkopalvelussa, jossa voit käyttää Suomi.fi -tunnistautumista. Tämä vaihtoehto on turvallinen ja nopea, ja se mahdollistaa myös hakemuksen seurannan.
Paperinen hakeminen
Paperisen hakemuksen voi lähettää osoitteeseen:
Verohallinto PL 500 00052 VERO
Varmista, että hakemus on täytetty huolellisesti ja että kaikki liitteet ovat mukana, jotta se käsitellään ilman viivytyksiä.
Hakemuksen seuranta ja päätös
Kun hakemus on jätetty, voit seurata sen käsittelyä Verohallinnon verkkopalvelussa. Saat myös ilmoituksen sähköpostitse tai postitse, kun päätös on tehty. On tärkeää säilyttää kaikki asiakirjat ja viestit, jotka liittyvät hakemukseen, sillä ne voivat olla tarpeen mahdollisissa oikaisupyynnöissä.
Oikeudet ja velvollisuudet hakemuksen jälkeen
Päätöksen saatuasi sinulla on oikeus tarkistaa, kuinka se vaikuttaa verotukseesi. Mikäli et ole tyytyväinen päätökseen, voit tehdä oikaisupyynnön, mutta muista, että se on tehtävä kolmen kuukauden kuluessa päätöksen saamisesta. Tämä on tärkeää, jotta voit varmistaa oikeudenmukaisen kohtelun verohallinnolta.
Erityistilanteet: Kansainväliset yritykset ja ulkomaalaiset hakijat
Erityistilanteissa, kuten ulkomaalaisten yritysten tai kansainvälisten liiketoimintojen kohdalla, hakemusprosessi voi olla monimutkaisempi. Tällöin on tärkeää ymmärtää Suomen verotuskäytännöt ja mahdolliset verosopimukset, jotta voit täyttää hakemuksen oikein.
Ulkomaalaisen yrityksen oikeudet
Ulkomaalaisilla yrityksillä on oikeus hakea ennakkoveron muutosta samalla tavalla kuin paikallisilla yrityksillä, mutta heidän tulee liittää hakemukseen erityisiä asiakirjoja, kuten:
- To prove their business activities in Finland
- Documentation demonstrating compliance with local tax laws
Ongelmatilanteet ja ratkaisut
Jos hakemuksessa ilmenee ongelmia, kuten virheelliset tiedot tai puuttuvat asiakirjat, Verohallinto ottaa yhteyttä hakijaan lisätietojen hakemiseksi. Tällöin on tärkeää reagoida nopeasti ja toimittaa vaaditut tiedot mahdollisimman pian, jotta hakemuksen käsittely ei viivästyisi.
Yhteisön ennakkoveron hakemuksen täyttöohjeet
Yhteisön ennakkoveron hakemus (lomake 5017) on keskeinen asiakirja, jota tarvitaan, kun haluat hakea ennakkoveroa liiketoimintasi perusteella. Hakemuksen täyttämisessä on tärkeää noudattaa tarkasti ohjeita, jotta hakemus käsitellään sujuvasti ja oikein. Aloita keräämällä tarvittavat tiedot, kuten henkilötunnus, yhtiön verotunnus, sekä arvioidut tulot seuraavan kalenterivuoden aikana. Muista myös ilmoittaa tarvittaessa mahdolliset erityiset olosuhteet, jotka voivat vaikuttaa verotukseen, kuten ulkomainen liiketoiminta tai aiempi verohistoria.
Hakemuksessa on myös hyvä ilmoittaa, miten ja missä muodossa aiot jakaa voitot yhtiöstä. Tämä voi vaikuttaa ennakkoveron määrään, joten ole tarkka ja perusteellinen tietojesi kanssa. Jos sinulla on kysymyksiä hakuprosessista, voit ottaa yhteyttä Vero.fi:n asiakaspalveluun tai hyödynnä heidän verkkosivuiltaan löytyviä resursseja.
Muutokset ennakkoverohakemukseen
Jos yrityksesi olosuhteet muuttuvat hakemuksen jättämisen jälkeen, voit tehdä muutoksia ennakkoverohakemukseen. Muutosten tekemiseen liittyvät prosessit ovat tärkeitä, sillä ne varmistavat, että verotuksesi pysyy oikeudenmukaisena ja ajantasaisena. Lomake 5017 mahdollistaa muutosten tekemisen, ja voit täydentää hakemusta joko sähköisesti tai paperiversiona. Erityisesti, jos huomaat, että tulot tulevat olemaan merkittävästi suuremmat tai pienemmät kuin alun perin ilmoitit, on suositeltavaa päivittää hakemusta mahdollisimman pian.
Muista myös, että muutokset voivat vaatia lisäselvityksiä, joten ole valmis esittämään tarvittavat asiakirjat ja todisteet. Vero viranomaiset käsittelevät muutoshakemuksia erityisen huolellisesti, ja oikea-aikainen kommunikointi heidän kanssaan voi helpottaa prosessia merkittävästi.
Veroprosentti ja ennakkoveron maksaminen
Ennakkoveron maksaminen perustuu arvioituun vuosituloon, ja se voi vaihdella eri toimialoilla ja yritysmuodoissa. On tärkeää ymmärtää, miten veroprosentti määräytyy ja mitä tekijöitä siihen vaikuttaa. Vero viranomaiset saattavat antaa ohjeellisia prosentteja, mutta on suositeltavaa itse laskea arvioidut maksut perusteellisesti, ottaen huomioon myös mahdolliset vähennykset ja verotuksen erityispiirteet.
Ennakkoveron maksaminen tapahtuu yleensä neljännesvuosittain, ja maksuaikataulut on määrätty veroviranomaisten toimesta. Muista tarkistaa, että maksusi tapahtuvat ajallaan, sillä myöhästyminen voi johtaa lisämaksuihin tai muihin seuraamuksiin. Veromaksut voidaan suorittaa sähköisesti käyttämällä Suomi.fi -palvelua, mikä on nykyisin yleisin ja vaivattomin tapa hoitaa verotukseen liittyviä asioita Suomessa.