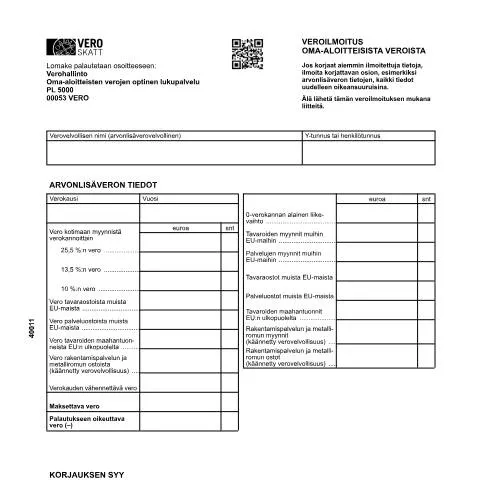
Verohallinnon Veroilmoitus oma-aloitteisista veroista (4001): Yksityiskohtainen Käyttäjäopas
Suomessa veroilmoitusmenettely on olennainen osa jokaisen verovelvollisen velvollisuuksia. Veroilmoitus oma-aloitteisista veroista (4001) on erityinen lomake, joka on suunnattu verovelvollisille, jotka haluavat ilmoittaa itse veronsa, mukaan lukien mahdolliset oikaisut aikaisemmin ilmoitettuihin tietoihin. Tämä opas perehdyttää sinut lomakkeen käyttötarkoitukseen, täyttämiseen, sekä jättämiseen liittyviin käytäntöihin.
Oikea käyttö: Mikä erottaa lomakkeen muista veroilmoituksista?
Veroilmoitus oma-aloitteisista veroista (4001) poikkeaa muista verolomakkeista siten, että se keskittyy erityisesti verovelvollisen itse ilmoittamiin verotietoihin. Tämä on tärkeää, koska se mahdollistaa verovelvolliselle joustavuutta ja vastuuta omien verotietojensa hallinnassa. Lomake kattaa muun muassa:
- Arvonlisäverojen ilmoittamisen
- Eläkkeiden ja etuuksien ilmoittamisen
- Erityisten oma-aloitteisten verojen, kuten arpajaisveron, ilmoittamisen
Siksi on tärkeää, että verovelvolliset ymmärtävät lomakkeeseen liittyvät vaatimukset ja erottuvat seikat muihin verolomakkeisiin verrattuna, kuten tulo- tai varallisuusilmoituksiin.
Verovelvollisten velvollisuudet ja mahdolliset seuraamukset
Täyttäminen ja oikea-aikainen lähettäminen ovat keskeisiä velvoitteita, joita verovelvollisten on noudatettava. Mikäli lomake jätetään täyttämättä tai väärin, voi seurauksena olla:
- Veronkorotuksia
- Viivästyskorotuksia
- Mahdolliset rikosoikeudelliset seuraamukset vakavissa tapauksissa
On myös tärkeää huomata, että verovelvolliset voivat oikaista aikaisempia ilmoituksiaan, mikäli he havaitsevat virheitä. Tällöin on ilmoitettava syyt korjaukseen, kuten lasku- tai täyttövirheet.
Kanavat ilmoituksen jättämiseen: Verokausi ja aikarajat
Veroilmoitus oma-aloitteisista veroista (4001) voidaan jättää useilla eri tavoilla. Verovelvolliset voivat valita heille parhaiten sopivan kanavan, joka voi olla:
- Verohallinnon verkkopalvelut: Suositeltavin vaihtoehto, sillä se on nopea ja helppokäyttöinen. Verovelvollisen on kuitenkin käytettävä Suomi.fi -tunnistautumista.
- Paperilomake: Lomaketta voi täyttää käsin ja lähettää postitse, mutta on tärkeää varmistaa, ettei liitteitä lähetetä lomakkeen mukana.
- Asiakaspalvelupisteet: Vaikka henkilökohtainen käynti ei ole yleinen käytäntö, se on mahdollista tietyissä tilanteissa, kuten kunnan tai kaupungin toimipisteissä.
Ilmoituksen eräpäivä on verokauden päättymisestä 15 päivän kuluessa. On olennaista muistaa, että aikarajat vaihtelevat verokauden mukaan, ja viivästykset voivat aiheuttaa lisäkustannuksia.
Kuka voi käyttää lomaketta? Yksityiskohtainen profiili
Veroilmoituksen oma-aloitteisista veroista (4001) voi jättää laaja joukko verovelvollisia:
- Yksityishenkilöt: Kaikki, jotka maksavat eläkkeitä tai muita etuuksia, jotka eivät ole tulorekisterissä.
- Yritykset: Erityisesti arvonlisäverovelvolliset ja muut oma-aloitteiset verovelvolliset, joilla on muunlaisia veroilmoitusvelvoitteita.
- Ulkomaalaiset verovelvolliset: Jos heillä on verotettavaa tuloa Suomessa.
Erityistapauksissa, kuten alaikäiset tai erityiset verovelvolliset, voi olla tarpeen arvioida tilanne tapauskohtaisesti. On suositeltavaa kääntyä asiantuntijan puoleen tarvittaessa.
Sijainti ja rooli: Lomakkeen merkitys veroprosessissa
Veroilmoitus oma-aloitteisista veroista (4001) toimii keskeisenä välineenä verovelvollisten ja Verohallinnon välisessä viestinnässä. Se ei ainoastaan vaikuta verovelvollisten maksamiin veroihin, vaan myös heidän oikeuksiinsa ja velvollisuuksiinsa.
Ilmoituksen myötä verovelvollinen saa mahdollisuuden:
- Oikaista aikaisempia ilmoituksia ja siten välttää mahdolliset virheelliset maksut.
- Ilmoittaa verotusta varten tarvittavat tiedot, joita Verohallinto käyttää verotuksen määräämiseksi.
- Tukea omaa verosuunnitteluaan tukemalla läpinäkyvyyttä ja vastuullisuutta.
Ilmoituksen käsittely: Miten seurata ja hallita omaa ilmoitusta?
Kun veroilmoitus on jätetty, verovelvollisen on mahdollista seurata ilmoituksen käsittelyä Verohallinnon tarjoamien palveluiden kautta. Verohallinto käsittelee ilmoitukset tavanomaisesti 2–4 viikon kuluessa, mutta aikarajat voivat vaihdella ilmoituksen monimutkaisuuden ja kauden mukaan. Verovelvollisen on hyvä:
- Käyttää Verohallinnon verkkopalveluja seuratessaan ilmoituksensa tilaa.
- Ota yhteyttä Verohallintoon, mikäli ilmoituksessa ilmenee ongelmia tai kysymyksiä.
- Huolehtia siitä, että yhteystiedot ovat ajan tasalla, jotta mahdolliset tiedustelut saadaan toimitettua oikeaan osoitteeseen.
Erityistapaukset: Mikäli tilanne on monimutkainen
Jos verovelvollinen on ulkomaalainen, alaikäinen tai hänen tilanteensa on muuten erityinen, tulee huomioida muutamia seikkoja:
- Ulkomaalaiset verovelvolliset: Heidän on usein käytettävä lomakkeita ja asiakirjoja, jotka voivat vaihdella heidän maansa ja Suomen lainsäädännön mukaan.
- Alaikäiset: Jos alaikäinen ansaitsee tuloa, hänen huoltajansa tai edustajansa voi joutua täyttämään lomakkeen hänen puolestaan.
- Monimutkaiset verotustilanteet: Jos verovelvollisella on useita tulonlähteitä tai erikoistilanteita, on suositeltavaa kääntyä veroasiantuntijan puoleen, jotta kaikki vaatimukset tulevat täytetyiksi.
Tärkeä huomio: Kylmää kättä verohallinnolta
Veroilmoitus oma-aloitteisista veroista (4001) on siis enemmän kuin pelkkä lomake; se on tärkeä osa verovelvollisen vastuuta ja oikeuksia. Ilmoituksen oikea-aikainen ja -tarkkuinen täyttäminen voi säästää verovelvollisilta ajan ja rahan lisäksi myös hermoja. Muista, että määräajat ovat tiukkoja ja niistä poikkeaminen voi aiheuttaa lisäkustannuksia.
Älä epäröi kääntyä asiantuntijalta tai Verohallinnolta apua saadaksesi oikeat tiedot ja ohjeet. Verovelvollisten on hallittava oma verotuksensa vastuullisesti, jotta vältyttäisiin ongelmilta tulevaisuudessa.
Oma-aloitteisten verojen ilmoittaminen ja maksaminen
Oma-aloitteiset verot ovat verot, jotka verovelvollinen ilmoittaa ja maksaa itse, ilman että verohallinto suoraan laskee niitä. Tällaisia veroja ovat muun muassa arvonlisävero (ALV), ennakkovero ja kiinteistövero. Veroilmoitus oma-aloitteisista veroista (4001) on tärkeä asiakirja, jonka avulla ilmoitat ja maksat nämä verot ajallaan. Verohallinto edellyttää, että kaikilla verovelvollisilla, jotka harjoittavat liiketoimintaa tai saavat muuta tuloa, on velvollisuus tehdä tämä ilmoitus.
Ilmoituksen tekeminen edellyttää, että sinulla on voimassa oleva Henkilötunnus ja Suomi.fi -tunnistautuminen. Ilmoituksessa tulee ilmoittaa kaikki relevantit tiedot, kuten veron peruste, veroprosentti ja mahdolliset vähennykset. On myös tärkeää pitää huolta, että kaikki ilmoitetut tiedot ovat oikeita, sillä virheelliset tiedot voivat aiheuttaa lisävelvoitteita tai veroseuraamuksia.
Ilmoituksen täyttäminen tapahtuu yleensä sähköisesti, ja se on mahdollista tehdä Verohallinnon sähköisessä palvelussa. Paperilomakkeen käyttö on yhä mahdollista, mutta sähköiset ilmoitukset ovat nopeampia ja helpompia käsitellä. Muistathan myös, että ilmoitusaika vaihtelee verotyypin mukaan, joten tarkista aina ajankohtaiset määräajat Verohallinnon verkkosivuilta.
Vähennykset ja erityiset tilanteet
Oma-aloitteisista veroista on mahdollista tehdä erilaisia vähennyksiä, jotka voivat vaikuttaa maksettavan veron määrään. Esimerkiksi liiketoiminnan kuluja voidaan vähentää, mikäli ne ovat suoraan liittyneet liiketoiminnan harjoittamiseen. Tällaisia kuluja voivat olla esimerkiksi toimitilakulut, työvälinehankinnat ja matka- ja majoituskulut. On kuitenkin tärkeää dokumentoida kaikki kulut asianmukaisesti, sillä Verohallinto voi vaatia todisteita vähennysten perusteista.
Erityistilanteita ovat muun muassa tilanteet, joissa verovelvollinen on tilapäisesti poissa Suomesta, tai jos hänellä on erityisiä verosopimuksia muiden valtioiden kanssa. Tällaisissa tapauksissa on mahdollista, että verovelvollisen tulee ottaa yhteyttä Verohallintoon ennen ilmoituksen tekemistä, jotta hän saa tarkat ohjeet ja tiedot siitä, miten vähennykset ja ilmoitus tulee hoitaa.
Yhteistyö Verohallinnon kanssa
Yhteistyö Verohallinnon kanssa on olennainen osa oma-aloitteisten verojen ilmoittamista. Verohallinto tarjoaa useita palveluja ja resursseja, jotka voivat auttaa verovelvollisia heidän velvoitteidensa täyttämisessä. Esimerkiksi Verohallinnon verkkosivuilta löytyy runsaasti ohjeita ja esimerkkejä siitä, miten ilmoitus tulee täyttää, sekä tietoa ajankohtaisista muutoksista verolainsäädännössä.
Lisäksi Verohallinto järjestää säännöllisesti koulutuksia ja webinaareja, joissa käsitellään oma-aloitteisten verojen ilmoittamiseen liittyviä aiheita. Näissä tilaisuuksissa voi saada käytännön vinkkejä ja vastauksia ajankohtaisiin kysymyksiin, mikä voi olla erityisen hyödyllistä uusille yrittäjille tai niille, jotka eivät ole aiemmin tehneet oma-aloitteisia veroilmoituksia. On suositeltavaa osallistua näihin tilaisuuksiin ja hyödyntää Verohallinnon tarjoamaa asiantuntemusta, jotta voit varmistaa, että kaikki verovelvoitteesi tulevat hoidetuiksi oikea-aikaisesti ja oikein.