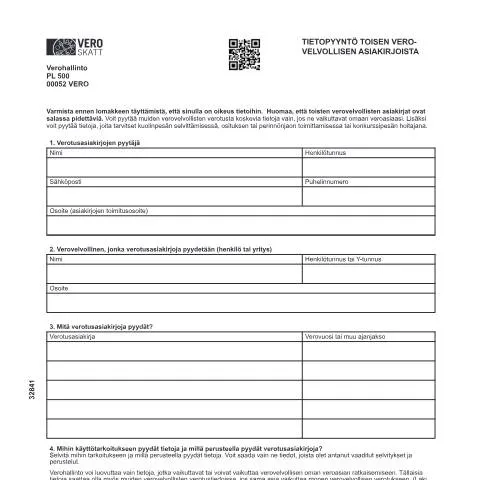
Tietopyyntö toisen verovelvollisen asiakirjoista (3284): Keskeinen asiakirja veroasioissa
Tietopyyntö toisen verovelvollisen asiakirjoista (3284) on tärkeä asiakirja, jonka avulla voit pyytää verotustietoja toiselta verovelvolliselta. Tämä lomake on erityisen oleellinen tilanteissa, joissa tarvitset tietoja, jotka vaikuttavat omaan veroasioihisi, kuten kuolinpesien selvittämisessä tai perinnönjaon yhteydessä. Verohallinto käsittelee pyyntösi ja päättää, voitko saada haluamasi tiedot.
Kenelle lomake on suunnattu ja miksi
Lomake on suunnattu yksityishenkilöille ja yrityksille, jotka tarvitsevat toisen verovelvollisen verotustietoja. Tietopyynnön voi tehdä esimerkiksi:
- kuolinpesän selvittäjä, joka tarvitsee tietoja perinnönjaon toteuttamiseksi
- verovelvollinen, joka haluaa selvittää, miten toisen osakkaan verotiedot vaikuttavat omaan verotukseensa
- konkurssipesän hoitaja, joka tarvitsee tietoja konkurssimenettelyssä.
On tärkeää huomioida, että toisen verovelvollisen asiakirjat ovat salassa pidettäviä, ja voit pyytää niitä vain, jos ne liittyvät omaan veroasiaasi. Verohallinto voi luovuttaa tietoja vain, jos olet esittänyt vaaditut perustelut ja selvitykset tietojen saamiseksi. (Laki viranomaisen toiminnan julkisuudesta 11 §)
Verotustietojen saamisen oikeus ja perusteet
Verotustietojen saamisen oikeus perustuu lakiin, joka säätää asiakirjojen julkisuudesta ja salassapidosta. Sinun tulee tarkentaa, miksi tarvitset tietoja ja miten ne liittyvät omaan verotukseesi. Verohallinto voi luovuttaa tietoja esimerkiksi seuraavissa tilanteissa:
- Osakkaat kuolinpesässä
- Perinnönjaossa tai osituksessa
- Konkurssimenettelyssä
Tietopyynnössä tulee ilmoittaa selkeästi käyttötarkoitus ja perusteet, jotta Verohallinto voi tehdä päätöksen tietojen luovuttamisesta.
Lomakkeen täyttäminen: käytännön ohjeet
Tietopyyntö toisen verovelvollisen asiakirjoista (3284) tulee täyttää huolellisesti, jotta Verohallinto voi käsitellä pyyntösi. Lomake koostuu useista osioista, joissa pyydetään tietoja sekä verotusasiakirjoista että sinusta itsestäsi.
1. Pyytäjän tiedot
Ensimmäisessä osiossa ilmoitetaan tiedot tietopyynnön tekijästä:
- Nimi: Täytä koko nimesi, kuten se on henkilötunnuksessa.
- Henkilötunnus: Täytä henkilötunnuksesi.
- Sähköposti ja puhelinnumero: Ilmoita yhteystiedot, jotta Verohallinto voi tarvittaessa ottaa sinuun yhteyttä.
- Osoite: Kirjoita osoite, johon asiakirjat toimitetaan.
2. Verovelvollisen tiedot
Tässä osiossa ilmoitetaan tiedot siitä verovelvollisesta, jonka asiakirjoja pyydät:
- Nimi: Verovelvollisen koko nimi.
- Henkilötunnus tai Y-tunnus: Laskeva numero, joka yksilöi verovelvollisen.
- Osoite: Verovelvollisen osoite, jos tiedossa.
3. Pyydettävät asiakirjat
Seuraavaksi on tärkeää eritellä, mitä verotusasiakirjoja pyydät:
- Verotusasiakirja: Valitse, minkä tyyppisiä asiakirjoja haet (esim. veroilmoitus, päätös).
- Verovuosi tai muu ajanjakso: Ilmoita, miltä ajalta tietoja tarvitaan.
Asiakirjojen valmistelu ja toimet
Kun olet täyttänyt lomakkeen, on tärkeää varmistaa, että kaikki tarvittavat tiedot on annettu oikein. Virheelliset tai puutteelliset tiedot voivat viivästyttää pyyntösi käsittelyä. Lisäksi on hyvä pitää mielessä muutama käytännön seikka:
- Varmista, että käytät ainoastaan verohallinnon virallista lomaketta. Kopiot tai muut versiot eivät välttämättä toimi.
- Ole tarkka ilmoittamiesi tietojen suhteen; virheelliset tiedot voivat johtaa pyyntösi hylkäämiseen.
- Säilytä kopio täyttämästäsi lomakkeesta omissa tiedoissasi.
Dokumenttien liittäminen
Jos tarvitset liitteitä, esimerkiksi asiakirjoja, jotka tukevat pyyntöäsi, varmista että ne ovat mukana. Liitteet voivat sisältää:
- Perintöasiakirjat, jos pyyntö liittyy kuolinpesään.
- Oikeuden päätökset, mikäli niitä on saatavilla.
Liitteiden tulee olla selkeitä ja helposti ymmärrettäviä, jotta Verohallinto voi käsitellä pyyntösi mahdollisimman nopeasti.
Lomakkeen lähettäminen ja käsittelyaika
Täytetty lomake on toimitettava Verohallintoon. Voit lähettää sen joko sähköisesti tai postitse. Sähköinen lähetys on suositeltavaa, sillä se on nopeampi ja varmempi vaihtoehto. Postitse lähetettäessä varmista, että käytät oikeaa osoitetta:
Verohallinto PL 500 00052 VERO
Käsittelyaika
Käsittelyaika vaihtelee riippuen Verohallinnon työtilanteesta, mutta yleensä pyyntösi käsitellään muutaman viikon kuluessa. Voit seurata pyyntösi etenemistä ottamalla yhteyttä Verohallintoon tai tarkistamalla sähköisesti heidän asiakaspalvelunsa kautta.
Mitä tapahtuu tietopyynnön jälkeen?
Kun Verohallinto on käsitellyt tietopyyntösi, saat vastauksen, jossa kerrotaan, voiko pyytämääsi tietoa luovuttaa. Jos tietoa ei voida luovuttaa, saat perustelut päätökselle. On hyvä valmistautua siihen, että kaikki pyytämäsi asiakirjat eivät välttämättä ole saatavilla.
Tietojen käyttö ja rajat
On tärkeää muistaa, että saamasi tiedot ovat sallittuja ainoastaan siihen tarkoitukseen, johon ne on pyydetty. Tietoja ei saa käyttää muuhun tarkoitukseen ilman Verohallinnon lupaa. Tämä on olennainen osa verovelvollisten tietosuojan turvaamista, ja sen noudattaminen on pakollista.
Yhteenveto: Lomakkeen merkitys veroasioissa
Tietopyyntö toisen verovelvollisen asiakirjoista (3284) on keskeinen dokumentti, joka voi auttaa sinua saamaan tarvitsemasi tiedot veroasioissasi. Käsittelyprosessi vaatii huolellisuutta ja tarkkuutta, mutta oikein ja perusteellisesti täytetty lomake voi avata ovia tärkeisiin verotustietoihin. Varmista, että tunnet oikeudet ja velvollisuutesi asiakirjojen suhteen, jotta voit hyödyntää niitä parhaalla mahdollisella tavalla.
Tietopyynnön tekeminen verovelvollisten asiakirjoista
Tietopyynnön tekeminen toisen verovelvollisen asiakirjoista on prosessi, jossa pyydetään verohallinnolta pääsyä toisen henkilön verotietoihin. Tämä voi olla tarpeen esimerkiksi perheoikeudellisissa asioissa tai liiketoimintakäytännöissä, joissa tarvitaan tietoa asiakkaista tai yhteistyökumppaneista. Tietopyynnön tekeminen edellyttää tarkkojen sääntöjen noudattamista, ja pyynnön tulee sisältää kaikki tarvittavat tiedot, jotta Verohallinto voi käsitellä sen asianmukaisesti.Verohallinto voi myöntää tai hylätä tietopyynnön sen mukaan, kuinka hyvin pyyntö perustelee tiedon tarpeen, ja onko pyyntö alueella, jossa tietosuojakäytännöt sallivat tietojen luovuttamisen. Pyyntöön tulee liittää henkilötunnus (Henkilötunnus) sekä mahdollisesti muita tunnistettavia tietoja, jotta verovelvollisen henkilöllisyys voidaan varmistaa.
Tietopyynnön käsittelyaika ja päätöksenteko
Kun olet lähettänyt tietopyynnön Verohallinnolle, on tärkeää olla tietoinen käsittelyajasta. Yleisesti ottaen Verohallinto pyrkii käsittelemään tietopyynnöt mahdollisimman nopeasti, mutta käsittelyaika voi vaihdella tapauskohtaisesti. Lakisääteinen aikaraja on, että tietopyyntöihin tulee vastata kohtuullisessa ajassa, mutta tarkkaa aikarajaa ei ole määritelty.Verohallinto voi pyynnön käsittelyn aikana ottaa yhteyttä pyytäjään lisätietojen tai selvitysten saamiseksi. Mikäli pyyntö hyväksytään, sinulle ilmoitetaan siitä kirjallisesti, ja saat pääsyn vaadittuihin asiakirjoihin. Jos pyyntö hylätään, on Verohallinnon annettava perustelu päätökselleen ja informoitava mahdollisista oikeussuojakeinoista, mikäli haluat valittaa asiasta.
Tietosuoja ja tietopyynnön rajoitukset
Tietopyynnön tekemisessä on huomioitava myös tietosuoja. Henkilötietojen suojaamiseen liittyvät säädökset, kuten EU:n tietosuoja-asetus (GDPR), asettavat rajoituksia sille, mitä tietoja voidaan luovuttaa ja kenelle. Verohallinto ei voi luovuttaa tietoja, jotka vaarantavat toisen henkilön yksityisyyden tai joissa on liikaa arkaluontoisia tietoja.Esimerkiksi, jos tietopyynnössä ei ole riittäviä perusteita, tai jos pyyntö kohdistuu tietoihin, jotka ovat arkaluontoisia tai mahdollisesti vahingoittavat toista henkilöä, Verohallinto voi hylätä pyynnön. Lisäksi on syytä muistaa, että vaikka saisitkin tietoja, ne saattavat olla osittaisia tai sisältää rajoituksia, jotka on ilmoitettu sinulle tietopyynnön yhteydessä. Tietosuoja on tärkeä osa julkista hallintoa, ja sen kunnioittaminen on oleellinen osa tietopyyntöprosessia.