Perintöveroilmoituksen taustat ja merkitys
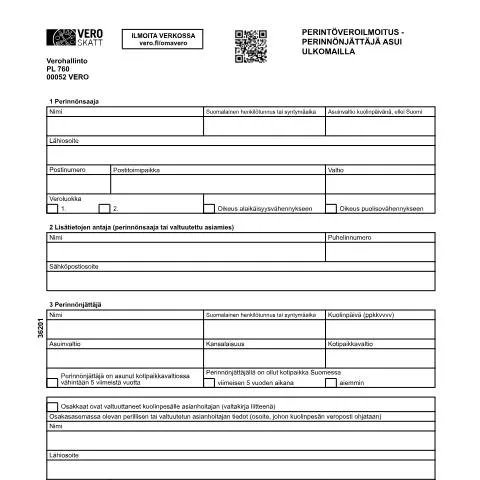
Kun perintö tulee ulkomailta, on tärkeää ymmärtää, mitä tarkoittaa Perintöveroilmoitus – perinnönjättäjä asui ulkomailla (3620). Tämä lomake on keskeinen asiakirja, joka liittyy perintöverotukseen, ja se on pakollinen, mikäli perinnönjättäjä on asunut ulkomailla kuolinhetkellä. Tämän ilmoituksen kautta perinnönsaajat voivat ilmoittaa verohallinnolle saamaansa perintöön liittyvät tiedot, mikä auttaa määrittämään perintöveron suuruuden.
Kuka täyttää ja toimittaa lomakkeen?
Perintöveroilmoituksen täyttämisvelvoite kuuluu perinnönsaajille, jotka ovat saaneet perintöä ulkomailla asuvalta perinnönjättäjältä. Tällöin on otettava huomioon useita seikkoja:
- Perinnönsaajan on oltava Suomessa asuva tai suomalainen henkilö, joka on saanut perintöä.
- Jos perinnönsaaja on alaikäinen, hänen huoltajansa tai muu laillinen edustajansa voi toimittaa ilmoituksen.
- Ilmoituksen voi myös toimittaa valtuutettu asiamies, mikäli perinnönsaaja ei itse kykene hoitamaan asiaa.
Ilmoituksen täyttäminen vaihe vaiheelta
Lomakkeen täyttämisessä on tärkeää olla tarkkana, sillä virheelliset tai puutteelliset tiedot voivat johtaa ongelmiin verotuksessa. Seuraavat vaiheet auttavat lomakkeen täyttämisessä:
- Perinnönsaajan tiedot: Ensimmäiseksi tulee ilmoittaa perinnönsaajan nimi, suomalainen henkilötunnus tai syntymäaika, sekä asuinvaltio kuolinpäivänä.
- Perinnönjättäjän tiedot: Kirjoita perinnönjättäjän nimi, henkilötunnus tai syntymäaika, kuolinpäivä, asuinvaltio ja kansalaisuus. Tarkista myös, onko perinnönjättäjä asunut Suomessa viimeisen viiden vuoden aikana.
- Perinnön arvon ilmoittaminen: Täytä osuus perinnöstä sekä kaikki varat ja velat, jotka liittyvät perintöön. Varoja voivat olla esimerkiksi Suomessa sijaitsevat kiinteistöt ja osakkeet.
- Verotiedot: Ilmoita, onko ulkomaille maksettuja veroja ja muita mahdollisia vähennyksiä.
- Allekirjoitus ja päivämäärä: Lomake on lopuksi allekirjoitettava ja päivättävä. Huomaa, että tiedot luetaan optisesti, joten täytä lomake huolellisesti ja käytä virallista lomaketta.
Kalenterivuosi ja aikarajat
Perintöveroilmoitus on toimitettava Verohallinnolle kuuden kuukauden kuluessa perinnönjättäjän kuolinpäivästä. Tämä aikaraja on tärkeä, sillä sen ylittäminen voi johtaa seuraamuksiin.
Ilmoituksen tekemisen aikarajoista on syytä olla tietoinen:
| Aika | Tapahtuma |
|---|---|
| 0-6 kuukautta kuolinpäivästä | Ilmoitus on toimitettava ilman viivästyksiä. |
| Yli 6 kuukautta | Viivästys voi johtaa veronkorotuksiin tai maksukehotuksiin. |
Asiakirjat ja liitteet
Perintöveroilmoituksen liitteet ovat yhtä tärkeitä kuin itse lomake. On suositeltavaa liittää mukaan kaikki relevantit asiakirjat, jotka voivat auttaa selvittämään perinnön arvon ja verovelvollisuuden:
- Perinnönjättäjän kuolintodistus
- Mahdolliset asiakirjat lahjoista, jotka on saatu kolme vuotta ennen kuolemaa
- Vakuutustodistukset, jos perintöön kuuluu vakuutuksia
- Asiakirjat, jotka todistavat omaisuuden arvon ja sijainnin
Erityistapaukset ja poikkeukset
Perintöveroilmoituksessa voi esiintyä erityistapauksia, jotka vaativat tarkempaa käsittelyä. Esimerkiksi, jos perinnönsaaja on alaikäinen tai jos perinnönjättäjä on asunut useassa maassa kuolinpäivänä, lomakkeen täyttämisessä tulee ottaa huomioon seuraavat seikat:
- Jos perinnönsaaja on alaikäinen, huoltajan on tehtävä ilmoitus hänen puolestaan.
- Jos perinnönjättäjä on asunut useassa maassa, saattavat verosopimukset vaikuttaa perintöveroon.
- Poikkeusmääräykset voivat tulla voimaan erityistilanteissa, jolloin perintöveroa voidaan huojentaa tai maksuaikaa pidentää.
Mahdolliset seuraamukset ja mitä tehdä virhetilanteissa
On tärkeää olla tietoinen, että virheelliset tiedot tai puuttuvat asiakirjat voivat aiheuttaa ongelmia. Jos havaitset virheen täytetyssä ilmoituksessa, seuraavat toimenpiteet voivat auttaa:
- Ota välittömästi yhteys Verohallintoon: Ilmoita virheestä ja pyydä ohjeita seuraavista vaiheista.
- Korjaa ilmoitus: Tarvittaessa voit tehdä oikaisun tai täydentää puuttuvia tietoja.
- Viivästykset: Jos ilmoituksen käsittely viivästyy, kannattaa varautua mahdollisiin seuraamuksiin ja keskustella asiasta kirjanpitäjän tai asiantuntijan kanssa.
Verotuksen jälkeiset toimenpiteet
Kun Perintöveroilmoitus on hyväksytty, seuraavat vaiheet ovat merkittäviä perinnönsaajalle:
- Verohallinto lähettää päätöksen perintöverosta, jossa ilmoitetaan veron määrä ja maksuaika.
- Jos perintöön liittyy kiinteistöjä tai muuta omaisuutta, on varmistettava, että omistuksen siirrot ja rekisteröinti tapahtuvat asianmukaisesti.
- On suositeltavaa säilyttää kaikki asiakirjat, jotka liittyvät perintöön, verotukseen ja sen maksamiseen. Näitä tarvitaan mahdollisissa tulevissa verotarkastuksissa.
Perintöveroilmoituksen täyttäminen ulkomailla asuvan perinnönjättäjän osalta
Perintöveroilmoitus (3620) on tärkeä asiakirja, jota käytetään perinnön verottamiseen Suomessa. Mikäli perinnönjättäjä on asunut ulkomailla, ilmoituksen täyttämisessä on huomioitava useita tärkeitä seikkoja. Ensinnäkin, perinnönjättäjän asumispaikalla on merkitystä; se voi vaikuttaa perintöverotukseen ja ilmoituksessa tarvittaviin tietoihin. Jos perinnönjättäjä on asunut muualla kuin Suomessa, perinnönsaajan on varmistettava, että kaikki tarvittavat asiakirjat ja tiedot ovat saatavilla. Tällaisia asiakirjoja saattavat olla esimerkiksi ulkomaisten veroviranomaisten antamat todistukset tai asiakirjat, jotka osoittavat perinnönjättäjän omaisuuden sijainnin ja arvon.
Perintöveroilmoituksen täytössä on tärkeää huomioida myös mahdolliset kansainväliset verosopimukset, jotka voivat vaikuttaa perinnön verotukseen. Suomi on solminut useita verosopimuksia eri maiden kanssa, ja näiden sopimusten ehtojen tunteminen voi auttaa perinnönsaajaa ymmärtämään omia velvoitteitaan ja oikeuksiaan. On suositeltavaa kääntyä asiantuntijan puoleen, mikäli perinnönjättäjän verotuskäytännöt ovat monimutkaisia tai epäselviä.
Oikeudelliset näkökulmat ulkomailla asuvan perinnönjättäjän perintöverotuksessa
Ulkomailla asuvan perinnönjättäjän perintöveroilmoituksen käsittelyssä on tärkeää ottaa huomioon Suomessa voimassa oleva lainsäädäntö ja erityisesti hallintolaki (434/2003). Tämä laki määrittää hyviä hallintoperiaatteita, jotka ohjaavat viranomaistoimintaa ja kansalaisten oikeuksia. Perinnönsaajan tulee olla tietoinen omista oikeuksistaan ja velvollisuuksistaan ilmoitusprosessissa, kuten oikeudesta saada tietoa ja ohjeita veroviranomaisilta.
Ilmoituksen käsittelyssä on myös huomioitava, että Suomen verohallinto vaatii, että kaikki perintöön liittyvät tiedot ja asiakirjat esitetään asianmukaisesti. Tässä yhteydessä on hyvä muistaa, että joissain tapauksissa perinnönsaajalla voi olla oikeus tulla kuulluksi verotusta koskevissa asioissa. Tällöin perinnönsaajan on syytä varmistaa, että hän on mukana prosessissa oikea-aikaisesti ja että kaikki vaaditut asiakirjat on toimitettu verohallinnolle.
Kansainväliset perintöveroasiat ja niiden vaikutus perinnönsiirtoon
Kansainväliset perintöveroasiat voivat olla monimutkaisempia kuin pelkät kansalliset kysymykset. Ulkomailla asuvan perinnönjättäjän tapauksessa on tärkeää selvittää, millaisia velvoitteita perinnönsaajalla on sekä Suomessa että perinnönjättäjän asuinmaassa. Esimerkiksi, mikäli perinnönjättäjä on maksanut perintöveroa asuinmaassaan, voi olla mahdollista, että tämä voi vaikuttaa Suomen verotukseen. Tällöin on hyvä kääntyä verokonsultin puoleen, joka tuntee sekä Suomen että perinnönjättäjän asuinmaan verosäännökset.
Lisäksi on syytä muistaa, että perintö voi olla jaettu useaan maahan. Tällöin voi syntyä kysymyksiä siitä, mihinkä maahan perintövero on maksettava ja mitä sääntöjä sovelletaan. Kansainväliset perintöasiat vaativat usein asiantuntijatietoa, ja perinnönsaajien on hyvä dokumentoida huolellisesti kaikki vastaanottamansa tiedot sekä asiakirjat. Tämä voi auttaa mahdollisissa riitatilanteissa tai epäselvyyksissä myöhemmin.