Yhteiskunnallinen merkitys ja tausta
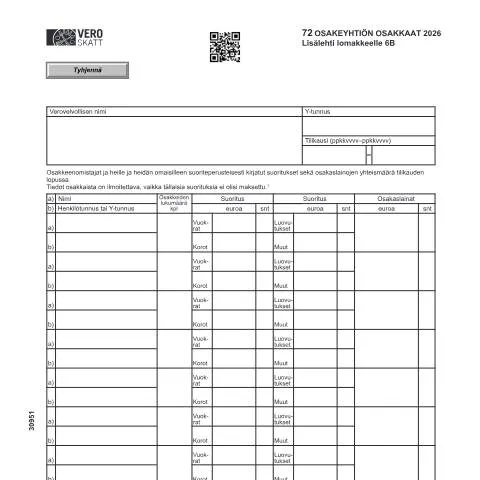
Osakeyhtiöiden osakkaat ovat keskeisessä roolissa Suomen taloudessa, ja heidän ilmoitusvelvollisuutensa on säädetty tarkasti lainsäädännössä. 72 Osakeyhtiön osakkaat – lisälehti 6B-lomakkeelle (3095) on tärkeä asiakirja, joka liittyy osakeyhtiöiden taloudelliseen raportointiin, erityisesti osakkaiden saamien suoritusten ilmoittamiseen. Tämä lomake on osa verohallinnon toimintaa, joka varmistaa oikeudenmukaisen verotuksen ja julkisten varojen tehokkaan käytön.
Lomake 3095 on suunniteltu keräämään tietoa osakkaista, jotka ovat saaneet suorituksia osakeyhtiöltä. Tämä voi sisältää vuokria, korkoja ja muita taloudellisia suorituksia. Tiedot ovat tärkeitä, jotta verohallinto voi arvioida ja verottaa osakkaiden tuloja oikein.
Kenelle lomake on tarkoitettu?
Tämä lomake on tarkoitettu kaikille osakeyhtiöille, jotka omaavat osakkaita. Erityisesti se koskee yhtiöitä, joissa on enintään 10 osakasta, jolloin kaikki osakkaat on ilmoitettava. Mikäli osakkaita on enemmän, tulee ilmoittaa vain ne, jotka omistavat vähintään 10 % yhtiön osakekannasta. Tämä sääntö on suunniteltu helpottamaan ilmoittamisprosessia ja varmistamaan, että tärkeimmät tiedot tulevat esiin.
Erityistapaukset ja poikkeukset
- Uudet osakkaat: Jos osakas on tullut yhtiöön kesken tilikauden, hänen tietonsa on silti ilmoitettava.
- Ulkomaiset osakkaat: Ulkomaisten osakkaiden kohdalla on erityisiä sääntöjä, jotka liittyvät verotukseen ja ilmoittamiseen.
- Lapset ja alaikäiset osakkaat: Mikäli alaikäinen on osakkaana, on huomioitava heidän huoltajiensa rooli ilmoittamisessa.
Täyttöohjeet ja vaatimukset
Lomakkeen täyttäminen vaatii tarkkuutta ja huolellisuutta. Jokaisen osakkaan tiedot on ilmoitettava selkeästi, mukaan lukien:
- Nimi
- Henkilötunnus tai Y-tunnus
- Osakkeiden lukumäärä
- Suoritus eriteltynä
Esimerkiksi, jos osakas on saanut vuokraa tai korkoa, nämä summat on ilmoitettava erikseen. Tiedot on esitettävä euroissa ja sentteinä. Muistathan myös, että jos osakeyhtiössä on maksettuja osinkoja, ne on ilmoitettava erillisellä vuosi-ilmoituksella, eikä 3095-lomakkeella.
Erityisiä ohjeita eri tilanteisiin
- Jos osakkaalla on muita suorituksia, kuten lainoja, ne on myös ilmoitettava.
- Jos yhtiö on maksanut suorituksia useammalle osakkaalle, jokaisen osakkaan tiedot on ilmoitettava erikseen.
- Jos yhtiössä on alle 10 osakasta, kaikkien tietojen ilmoittaminen on pakollista.
Ilmoitusten aikarajat ja prosessi
Ilmoitusvelvollisuus on voimassa tilikauden päättymisestä. Lomake 3095 on toimitettava verohallinnolle määräajan kuluessa. Tämä aikaraja on tyypillisesti kolme kuukautta tilikauden päättymisestä. On tärkeää noudattaa tätä aikarajaa, sillä myöhästyneistä ilmoituksista voi seurata sakkoja tai muita seuraamuksia.
Kun ilmoitus on tehty, verohallinto käsittelee sen ja voi tarvittaessa ottaa yhteyttä lisätietojen saamiseksi. Lomakkeesta tulee säilyttää kuitti, mikäli ilmoitus on toimitettu sähköisesti tai postitse.
Mahdolliset seuraamukset myöhästymisestä
Jos ilmoitus jätetään myöhässä, verohallinto voi määrätä sakon tai muita hallinnollisia seuraamuksia. Tämän vuoksi on tärkeää huolehtia, että lomake toimitetaan ajallaan. Mikäli huomaat virheen tai puutteen ilmoituksessa, voit tehdä oikaisuja ennen määräajan umpeutumista.
Käsittely ja päätökset
Verohallinto tarkistaa saapuneet ilmoitukset ja varmistaa, että kaikki tarvittavat tiedot ovat kunnossa. Mikäli ilmoituksessa on puutteita tai virheitä, verohallinto voi pyytää osakeyhtiötä täydentämään tai korjaamaan tietoja. On suositeltavaa, että osakeyhtiö säilyttää kaikki asiakirjat ja todisteet suorituksista, jotta mahdollisiin kysymyksiin voidaan vastata nopeasti.
Virheiden korjaaminen ja oikaisuprosessi
Jos huomaat virheen ilmoituksessa, voit tehdä oikaisupyynnön. Tämä prosessi voidaan tehdä joko sähköisesti tai paperimuodossa. Oikaisupyynnön yhteydessä on hyvä liittää kaikki tarvittavat asiakirjat, jotka tukevat pyyntöäsi. Verohallinto käsittelee oikaisupyynnöt ja ilmoittaa päätöksestään.
Erilaiset toimitustavat
Lomakkeen voi toimittaa useilla eri tavoilla. Sähköinen toimitus on nopein ja kätevin vaihtoehto, mutta myös paperimuotoisia ilmoituksia hyväksytään. Seuraavassa on taulukko eri toimitustavoista ja niiden eroista:
| Toimitustapa | Kuvaus | Hyödyt |
|---|---|---|
| Sähköinen ilmoitus | Käytetään Suomi.fi -palvelua | Nopea käsittely, kuittaus heti |
| Paperimuotoinen ilmoitus | Postitetaan verohallintoon | Voidaan liittää liitteitä helposti |
| Henkilökohtainen käynti | Verohallinnon toimipisteessä | Mahdollisuus kysyä neuvoja paikan päällä |
Tulevaisuus ja kehitys
Verotukseen liittyvien lomakkeiden digitalisointi ja kehittäminen jatkuu, ja odotettavissa on entistä enemmän mahdollisuuksia sähköiseen asiointiin. Verohallinto pyrkii jatkuvasti parantamaan palvelujaan ja vähentämään byrokratiaa. Osakeyhtiöiden osakkaat ovat yhä keskiössä, kun kehitetään uusia käytäntöjä ja järjestelmiä, jotka helpottavat ilmoittamista ja tiedon hallintaa.
On tärkeää, että yhtiöt pysyvät ajan tasalla muuttuvista vaatimuksista ja aikarajoista, jotta ne voivat täyttää velvoitteensa oikein ja ajallaan.
72 Osakeyhtiön osakkaat – lisälehti 6B-lomakkeelle (3095) ja sen erityisvaatimukset
72 Osakeyhtiön osakkaat -lisälehti 6B-lomake on keskeinen asiakirja, joka liittyy osakeyhtiön osakkaiden ilmoittamiseen ja rekisteröimiseen. Tämä lomake on erityisen tärkeä, koska se varmistaa, että kaikki osakkeenomistajat ovat virallisesti tunnistettuja ja että heidän osakkeet ovat asianmukaisesti rekisteröity. Osakeyhtiöiden on tärkeää muistaa, että kyseisen lomakkeen täyttäminen ei ole vain muodollisuus, vaan se on myös osa osakeyhtiön vastuullista hallintoa ja läpinäkyvyyttä.
Kun täytät 6B-lomaketta, on tärkeää ottaa huomioon seuraavat erityisvaatimukset:
- Henkilötunnus: Jokaiselta osakkaalta vaaditaan henkilökohtainen henkilötunnus. Mikäli osakas on ulkomaalainen, hänen tulee esittää vastaava kansallinen tunnistusnumero, ja tarvittaessa liittää myös ostopaperit tai muut todisteet osakeomistuksesta.
- Osakkeenomistajien kokoukset: Osakeyhtiöiden tulee järjestää säännöllisesti osakkeenomistajien kokouksia, joissa käsitellään lomakkeen täyttämiseen liittyviä päätöksiä. Näistä kokouksista on hyvä pitää tarkkoja pöytäkirjoja, joita voidaan tarvittaessa käyttää tukena lomakkeen liitteinä.
- Rekisteröintiajat: On syytä muistaa, että 6B-lomakkeen tulee olla toimitettuna DVV:lle määräajassa. Mikäli määräaikaa ei noudateta, saattaa seurauksena olla sakko tai muita hallinnollisia seuraamuksia.
Osakkaiden oikeudet ja velvollisuudet osakeyhtiössä
Osakeyhtiössä osakkailla on tiettyjä oikeuksia ja velvollisuuksia, jotka määritellään sekä yhtiöjärjestyksessä että osakeyhtiölain (624/2006) mukaan. Tämä on tärkeä osa ymmärtää, kun täytetään 72 Osakeyhtiön osakkaat -lisälehti 6B-lomaketta.
Osakkaiden oikeudet sisältävät muun muassa:
- Äänioikeus: Osakkailla on oikeus osallistua yhtiökokouksiin ja äänestää. Äänioikeus perustuu omistettujen osakkeiden määrään, mikä tarkoittaa, että suurempi omistus tuo enemmän vaikutusvaltaa yhtiön päätöksenteossa.
- Tietojen saanti: Osakkailla on oikeus saada tietoja yhtiön taloudellisesta tilasta ja muista tärkeistä asioista. Tämä oikeus on keskeinen, jotta osakkaat voivat tehdä tietoon perustuvia päätöksiä yhtiön tulevaisuudesta.
- Osinko-oikeus: Osakkailla on oikeus saada osinkoa yhtiön voitosta, mikäli yhtiökokous päättää jakaa voittoa.
Velvollisuudet taas voivat sisältää:
- Osakepääoman maksaminen: Osakkaan on maksettava osakepääoma kokonaisuudessaan, jotta yhtiö voi toimia lain mukaan.
- Yhtiön etujen huomioiminen: Osakkaiden on toimittava yhtiön etujen mukaisesti ja vältettävä toimia, jotka voisivat vahingoittaa yhtiötä.
Virheiden korjaaminen 72 Osakeyhtiön osakkaat -lisälehdellä
Jos huomaat virheitä 72 Osakeyhtiön osakkaat -lisälehdellä, on tärkeää tietää, miten korjata ne asianmukaisesti. Virheelliset tiedot voivat aiheuttaa ongelmia osakkeiden rekisteröinnissä ja johtaa hallinnollisiin seuraamuksiin. Tässä on vaiheittaiset ohjeet virheiden korjaamiseksi:
- Ilmoita virheestä: Ota heti yhteyttä DVV:hen joko sähköisesti tai puhelimitse, ja ilmoita havaitsemistasi virheistä. On suositeltavaa tehdä tämä mahdollisimman pian virheen havaitsemisen jälkeen.
- Toimita oikaisupyyntö: DVV:llä on erityinen menettely oikaisupyyntöjen käsittelemiseksi. Sinun tulee täyttää ja lähettää oikaisupyyntö lomakkeella, joka löytyy DVV:n verkkosivuilta. Liitä mukaan kaikki tarvittavat asiakirjat, jotka tukevat oikaisupyyntöäsi.
- Seuraa korjausprosessia: Kun olet toimittanut oikaisupyynnön, seuraa sen käsittelyä DVV:n sivuilla tai ottamalla yhteyttä asiakaspalveluun. Oikaisuprosessin ajankohta vaihtelee, mutta voit kysyä arvioituja käsittelyaikoja.
Muista, että jos virheitä ei korjata ajoissa, se voi vaikuttaa osakeyhtiön toimintaan ja osakkaiden oikeuksiin.