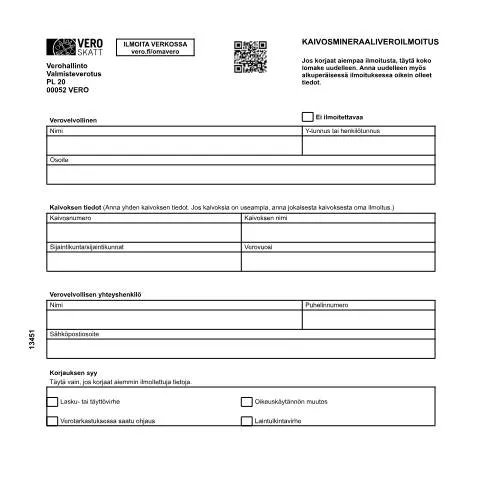
Kaivosmineraaliveroilmoitus (1345): Keskeinen osa kaivostoiminnan verotusta
Kaivosmineraaliveroilmoitus (1345) on tärkeä asiakirja, joka liittyy Suomen kaivostoimintaan ja sen verotukseen. Tämä ilmoitus on erityisesti suunniteltu kaivostoiminnan harjoittajille, jotka haluavat ilmoittaa kaivoksestaan ja sen tuotannosta veroviranomaisille. Sen täyttämisen myötä kaivosyritykset voivat varmistaa, että ne noudattavat lakisääteisiä velvoitteitaan ja maksavat asianmukaiset verot. Kaivosmineraalivero (1345) on valtion verotuksen ala, joka perustuu kaivosmineraaliverolakiin.
Miksi kaivosmineraaliveroilmoitus on tärkeä?
Kaivosmineraaliveroilmoituksella on monia tärkeitä rooleja, jotka vaikuttavat kaivostoiminnan harjoittajiin:
- Verovelvollisuus: Ilmoitus määrittää kaivostoiminnan verovelvollisuuden ja veroprosentit.
- Oikeus ja velvollisuus: Ilmoituksen avulla kaivosyritykset voivat hyödyntää verotuksessa mahdollisia etuja ja alennuksia, mutta myös vältellä mahdollisia seuraamuksia.
- Seuranta ja raportointi: Veroilmoitus toimii välineenä kaivostoiminnan tuotannon ja taloudellisen tilanteen seurantaan.
Ilmoituksen täyttäminen: vaiheet ja huomiot
Ilmoituksen täyttäminen vaatii huolellisuutta ja tarkkuutta, sillä virheitä voi seurata ongelmia verotuksessa. Seuraavat vaiheet auttavat ilmoituksen oikeassa täyttämisessä:
- Henkilötiedot: Täytä verovelvollisen nimi, Y-tunnus tai henkilötunnus, osoite ja yhteyshenkilön tiedot.
- Kaivoksen tiedot: Anna kaivoksen numero, nimi ja sijaintikunta. Huomaa, että jokaisesta kaivoksesta tulee tehdä oma ilmoitus.
- Metallimalmien ja teollisuusmineraalien ilmoittaminen: Täytä lomakkeeseen kaivoksesta tuotettujen metallimalmien ja teollisuusmineraalien määrät sekä verotettavat summat.
- Päivämäärä ja allekirjoitus: Älä unohda päivätä ja allekirjoittaa ilmoitusta.
Erityistapaukset: Kuka voi tehdä ilmoituksen?
Kaivosmineraaliveroilmoituksen voi tehdä seuraavat henkilöt tai tahot:
- Kaivostoiminnan harjoittajat: Yritykset, joilla on lupa kaivostoimintaan, ja jotka tuottavat metallimalmeja tai teollisuusmineraaleja.
- Yhteisöt: Erilaiset yhteisöt, jotka harjoittavat kaivostoimintaa ja joilla on verovelvollisuus.
- Verovelvollisen edustajat: Jos kaivosyritys käyttää edustajaa ilmoituksen tekemisessä, on liitettävä valtakirja.
Ilmoituksen käsittely: Aikataulut ja päätökset
Kaivosmineraaliveroilmoituksen jättämisen jälkeen, ilmoitus käsitellään Verohallinnossa. Käsittelyaika voi vaihdella, mutta yleisesti ottaen:
- Ilmoitus on toimitettava viimeistään verovuoden päättymisen jälkeen 31. tammikuuta mennessä.
- Ilmoituksen käsittelyssä voi ilmetä kysymyksiä tai puutteita, jolloin Verohallinto ottaa yhteyttä verovelvolliseen.
Virheiden korjaaminen: Toimenpiteet ja ohjeet
Jos huomaat virheitä aikaisemmassa ilmoituksessa, on tärkeää toimia nopeasti. Virheiden korjaamisprosessissa tulee huomioida seuraavat seikat:
- Ilmoittaminen: Virheestä tulee ilmoittaa mahdollisimman pian ja täyttää lomake uudelleen.
- Korjauksen syy: Merkitse syy, miksi korjaus tehdään, kuten lasku- tai täyttövirhe.
- Liitteet: Tarvittaessa liitä mukaan asiakirjoja, jotka tukevat virheen korjaamista.
Ilmoituksen ja verotuksen historia: Säädökset ja velvoitteet
Kaivosmineraaliveroilmoitus perustuu kaivosmineraaliverolakiin, joka on ollut voimassa vuodesta 2011. Lainsäädäntö on kehittynyt kaivostoiminnan tarpeiden ja ympäristövaatimusten mukaisesti. Tärkeimmät kohdat, joita ilmoituksessa tulee huomioida:
| Säännös | Kuvaus |
|---|---|
| Kaivosmineraaliverolaki (2011) | Määrittelee kaivosmineraaliveron laskentaperusteet ja verovelvollisuuden. |
| Verohallinto | Vastaa ilmoituksen käsittelystä ja verotuksen valvonnasta. |
Jatkosuositukset: Mitä tehdä seuraavaksi?
Kun olet täyttänyt ja toimittanut kaivosmineraaliveroilmoituksen, on hyvä miettiä seuraavia askeleita:
- Pysy ajan tasalla: Seuraa kaivostoiminnan ja verotuksen lainsäädännön muutoksia.
- Verosuunnittelu: Harkitse verosuunnittelua, mikäli kaivostoimintasi laajenee tai muuttuu merkittävästi.
- Keskustele asiantuntijoiden kanssa: Ota yhteyttä verokonsultteihin tai -asiantuntijoihin, jos tarvitset apua kaivosverotuksessa.
Kaivosmineraaliveroilmoituksen täyttäminen ja liitteet
Kaivosmineraaliveroilmoitus (lomake 1345) on keskeinen asiakirja, jota käytetään kaivosalan verotuksessa Suomessa. On tärkeää, että ilmoitus täytetään huolellisesti ja että tarvittavat liitteet toimitetaan ajoissa. Ilmoituksessa on useita osioita, jotka sisältävät tietoa kaivostoiminnasta, tuotantomääristä ja taloudellisista tiedoista. Tässä osiossa käydään läpi, mitä tietoja ilmoituksessa on ja mitkä liitteet ovat tarpeen.
Ilmoituksen täyttämiseen liittyvät vaiheet ovat seuraavat:
- Perustietojen ilmoittaminen: Ilmoituksessa on aluksi annettava perustiedot kaivosyhtiöstä, kuten yhtiön nimi, henkilötunnus tai y-tunnus, ja rekisteröintitiedot. Nämä tiedot ovat välttämättömiä uusien käsittelyjen ja tarkastusten vuoksi.
- Tuotantomäärät: Kaivosmineraaliveroilmoituksessa on ilmoitettava tarkasti kaivoksessa tuotettujen mineraalien määrät. Tätä tietoa voidaan tarkastella verottajan toimesta, joten määrien on oltava realistisia ja dokumentoitavissa.
- Talous- ja kirjanpitotiedot: Ilmoituksessa vaaditaan myös taloudellisia tietoja, kuten kaivostoiminnan tuotto ja kulut. Tämä sisältää kaiken liiketoimintaan liittyvän talouden, joka on lähetettävä Vero -verohallinnolle erikseen.
Liitteiden osalta on suositeltavaa, että kaikki tarvittavat asiakirjat, kuten tilinpäätökset ja tuotantoraportit, liitetään ilmoitukseen. Ilmoituksen mukana on myös hyvä toimittaa vakuutustodistus, mikäli kaivosyhtiöllä on tällaisia asiakirjoja. Liitteiden puuttuminen voi johtaa ilmoituksen hylkäämiseen tai lisäselvityspyyntöihin.
Kaivosmineraalivero ja sen vaikutukset kaivostoimintaan
Kaivosmineraalivero (Kaivosmineraalivero, KAVI) on kaivosalan erityisverotyyppi, joka vaikuttaa suoraan kaivostoiminnan taloudelliseen kannattavuuteen. Veron määrä riippuu tuotettujen mineraalien määrästä sekä niiden markkinahinnasta. Tässä osiossa käsitellään sitä, miten kaivosmineraalivero voi vaikuttaa kaivosten toimintaan ja investointeihin.
Kaivosmineraalivero on luonteeltaan progressiivinen, ja se voi kasvattaa kaivostoiminnan kustannuksia merkittävästi. Tämä voi johtaa siihen, että pienet ja keskikokoiset kaivokset saattavat kokea suurta painetta, mikäli markkinahinnat laskevat tai tuotantomääriä joudutaan vähentämään kaivoksen kannattavuuden säilyttämiseksi. Toisaalta suuremmat kaivokset voivat hyötyä mittakaavaeduista, jolloin verojen maksaminen suhteellisesti pienenee volyymin kasvaessa.
Veropolitiikka voi myös vaikuttaa investointihalukkuuteen. Jos verotus on korkea, se voi vähentää ulkomaisia investointeja kaivosalaan, koska sijoittajat hakevat vakaata ja ennustettavaa verokäytäntöä. Kaivostoiminnan tulevaisuus Suomessa on siten vahvasti sidoksissa veropolitiikkaan, ja hallituksen on tasapainotettava kerätyn verotulojen määrä ja alan elinvoimaisuus.
Kaivosmineraaliveroilmoituksen digitalisointi ja sähköiset palvelut
Suomessa on pyritty digitalisoimaan hallintopalveluja ja parantamaan palveluiden saavutettavuutta kansalaisille. Kaivosmineraaliveroilmoituksen täyttäminen ja lähettäminen on yksi tärkeimmistä sähköisistä palveluista, jotka ovat nykyisin saatavilla. Digitalisaatio on tuonut mukanaan useita etuja, mutta myös haasteita, erityisesti pienille kaivosyhtiöille.
Digitalisoinnin myötä kaivosmineraaliveroilmoitus voidaan täyttää sähköisesti Suomi.fi -palvelussa, mikä helpottaa ilmoituksen lähettämistä ja nopeuttaa käsittelyä. Tämän lisäksi sähköinen järjestelmä mahdollistaa ilmoitusten seurannan ja hallinnan. Yhtiö voi tarkistaa ilmoitusten tilan ja saada nopeita ilmoituksia mahdollisista puutteista tai virheistä.
Kuitenkin digitaalisten palveluiden käyttö vaatii myös tietoteknistä osaamista ja resursseja. Erityisesti pienemmät kaivosyhtiöt saattavat kohdata haasteita, jos niillä ei ole riittävästi tietoteknistä tukea tai asiantuntemusta. Tällöin on suositeltavaa hyödyntää asiantuntijapalveluja tai koulutusta, jotta ilmoitusten täyttämiseen liittyviä virheitä voitaisiin välttää ja prosessista saataisiin tehokkaampi.