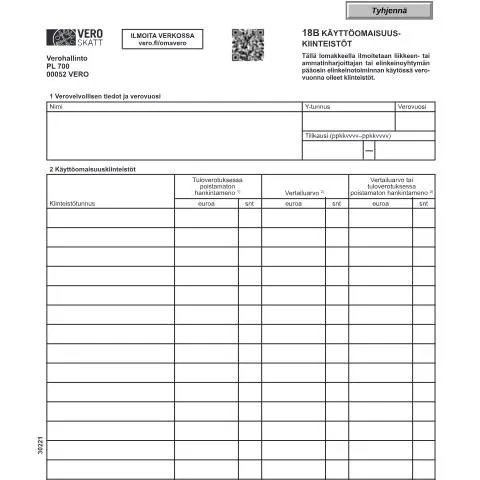
18B Käyttöomaisuuskiinteistöt (3022) – Tarkastelussa keskeinen lomake
Kun yritys tai elinkeinoyhtymä omistaa kiinteistöjä, on tärkeää ilmoittaa näiden kiinteistöjen käyttö ja arvot veroviranomaisille. Tässä yhteydessä 18B Käyttöomaisuuskiinteistöt (3022) -lomake tulee keskeiseksi asiakirjaksi. Se on virallinen dokumentti, joka tarvitsee huolellista täyttämistä ja oikeaa käsittelyä, jotta verovelvollinen voi täyttää lakisääteiset velvoitteensa.
Dokumentin rooli verotuksessa
Tämä lomake on suunniteltu liikkeen- tai ammatinharjoittajille sekä elinkeinoyhtymille, jotka ilmoittavat kiinteistöistään. Sen pääasiallisena tarkoituksena on antaa verohallinnolle tietoa kiinteistöjen käytöstä ja arvosta verovuoden aikana. Verohallinto käyttää tätä tietoa arvioidessaan verovelvollisten nettovarallisuutta ja veroja.
Verovuosi, jolle ilmoitus tehdään, on erityisen tärkeä huomioida, sillä se vaikuttaa suoraan ilmoitettaviin tietoihin. Jokaisen vuoden kiinteistöt on ilmoitettava erikseen, ja samat kiinteistöt voivat olla eri arvoisia eri vuosina.
Kenelle lomake on tarkoitettu ja mitä tietoja se vaatii?
Lomakkeen käyttäjiä ovat ensisijaisesti:
- Yksityiset elinkeinonharjoittajat
- Osakeyhtiöt ja muut yhtiömuodot
- Yhteisöt, jotka harjoittavat liiketoimintaa ja omistavat kiinteistöjä
Yhteisiä tietoja, joita lomakkeelta vaaditaan, ovat muun muassa:
- Verovelvollisen tiedot (esim. Y-tunnus)
- Verovuosi ja tilikausi
- Kiinteistöjen tunnus ja niiden vertailuarvot
- Nettovarallisuuden laskentaa varten tarvittavat tiedot
Asiakirjojen valmistelu ja vaatimukset
Ennen lomakkeen täyttämistä on tärkeää kerätä kaikki tarvittavat asiakirjat ja tiedot. Nämä tietojen on oltava tarkkoja, sillä virheellinen tieto voi johtaa ongelmiin veroviranomaisten kanssa. Tarvittavia asiakirjoja ovat muun muassa:
| Asiakirja | Kuvaus |
|---|---|
| Kiinteistön omistustodistus | Todistaa kiinteistön omistuksen ja sen sijainnin. |
| Tilinpäätöstiedot | Tarjoaa tietoa yrityksen taloudellisesta tilanteesta. |
| Aikaisemmat veroilmoitukset | Antavat vertailupohjaa nykyiselle ilmoitukselle. |
Lomakkeen täyttöohjeet vaiheittain
Täyttöprosessi saattaa tuntua monimutkaiselta, mutta se voidaan jakaa selkeisiin vaiheisiin:
- Ensinnäkin varmista, että käytät virallista vero.fi:stä tulostettua lomaketta. Muut kopiot voivat heikentää optista lukua.
- Täytä lomakkeen yläosassa olevat verovelvollisen tiedot, kuten Y-tunnus ja verovuosi.
- Ilmoita kiinteistöjen tiedot: kiinteistötunnus, vertailuarvo ja poistamaton hankintameno.
- Täytä yhteenveto kiinteistöistä ja niiden vertailuarvoista.
- Varmista, että kaikki tiedot ovat oikein ja täydelliset ennen lomakkeen lähettämistä.
Missä ja miten lomake lähetetään?
Kun lomake on täytetty, se tulee lähettää Verohallinnolle. Tämä voi tapahtua sähköisesti tai paperiversiona. Suositeltavaa on käyttää OmaVeron palvelua, joka mahdollistaa lomakkeiden sähköisen ilmoittamisen ja seurantamahdollisuuden. Lomakkeiden lähettämiseen liittyvät ohjeet löytyvät aina Verohallinnon verkkosivuilta.
Jos päätät lähettää lomakkeen paperiversiona, varmista, että se on lähetetty oikeaan osoitteeseen:
Verohallinto PL 700 00052 VERO
Seuranta ja mahdolliset ongelmatilanteet
Lähetettyäsi lomakkeen on suositeltavaa seurata sen käsittelyä. OmaVero -palvelun kautta voit tarkistaa, onko lomakkeesi vastaanotettu ja käsitelty. Mikäli huomaat virheitä tai puutteita, voit korjata tiedot suoraan palvelussa. On tärkeää reagoida nopeasti, sillä viivästykset voivat vaikuttaa verovelkaasi.
Erityisesti seuraavat ongelmatilanteet saattavat syntyä:
- Virheelliset tai puutteelliset tiedot lomakkeessa
- Oikein ilmoitetut, mutta puuttuvat asiakirjat
- Viivästykset lomakkeen käsittelyssä
Toiminta virheen tai puuttuvan tiedon kohdalla
Mikäli saat ilmoituksen virheellisistä tiedoista tai puuttuvista asiakirjoista, toimi seuraavasti:
- Varmista, että olet saanut oikean ja ajantasaisen tiedon virheestä tai puutteesta.
- Kerro selkeästi korjauksista tai puuttuvista tiedoista OmaVeron kautta tai suoraan Verohallintoon.
- Liitä mukaan mahdolliset todistavat asiakirjat, jotka tukevat korjauksiasi.
18B Käyttöomaisuuskiinteistöt (3022) - Määrittelyt ja käytännöt
18B Käyttöomaisuuskiinteistöt (3022) viittaa erityisesti kiinteistöihin, jotka ovat liiketoiminnassa käytössä ja jotka tuottavat tuloa omistajalleen. Tällaisia kiinteistöjä voivat olla esimerkiksi liiketilat, teollisuuskiinteistöt tai vuokrattavat asunnot. Näiden kiinteistöjen hallinta ja raportointi verotuksessa vaativat tarkkaa ymmärrystä sekä lainsäädännöstä että käytännön menettelyistä.
Käyttöomaisuuskiinteistöjen luokittelu tapahtuu usein sen mukaan, miten ne liittyvät yrityksen operatiiviseen toimintaan. Kiinteistön klassifiointi on tärkeää, sillä se vaikuttaa siihen, miten kiinteistöä käsitellään kirjanpidossa ja verotuksessa. Esimerkiksi, jos kiinteistöä käytetään omassa liiketoiminnassa, se voidaan kirjata käyttöomaisuudeksi, kun taas jos se on pelkästään sijoituskohteena, se voidaan luokitella sijoitusomaisuudeksi.
Verotuksessa 18B Käyttöomaisuuskiinteistöt käsitellään yleensä niin, että kiinteistön hankintameno ja siihen liittyvät kulut voidaan vähentää liikevoitosta. Tämä tarkoittaa, että yrityksen tulee pitää tarkkaa kirjanpitoa kiinteistön hankintaan liittyvistä kuluista sekä myös muiden mahdollisten kulujen, kuten kunnossapidon ja parannustöiden, raportoinnista. Tämän vuoksi on suositeltavaa käyttää ammattilaisen apua kirjanpidossa ja veroasioissa.
Säännökset ja käytännöt verotuksessa
18B Käyttöomaisuuskiinteistöt -huomioissa on erityisesti tärkeää tuntea verotukseen liittyvät säädökset. Suomi.fi:n kautta saatavat sähköiset palvelut, kuten verohallinnon ohjeet ja Kela, tarjoavat kattavasti tietoa eri kiinteistönhallintaan liittyvistä velvoitteista. Esimerkiksi, kiinteistöveron osalta on tärkeää ymmärtää, miten veroperustetta lasketaan ja mitkä tekijät vaikuttavat veron suuruuteen.
Lisäksi käyttöomaisuuskiinteistöjen myynnistä ja luovutuksesta syntyy usein aikarajoja ja erityisiä raportointivaatimuksia. Jos kiinteistö myydään, on ilmoitettava mitkä kulut on vähennetty ja miten myyntihinta on muodostettu. Tämä ilmoitus on tehtävä Vero.fi:n kautta, ja sen määräaika määräytyy myyntipäivän mukaan. Erityisesti, jos kiinteistön arvo on noussut merkittävästi, se voi aiheuttaa pääomatuloveron maksamista.
Verotukseen liittyvien säädösten tunteminen on erityisen tärkeää, sillä virheelliset ilmoitukset tai puutteellinen dokumentaatio voivat johtaa sakkoihin tai muihin seuraamuksiin. Tämän vuoksi on aina suositeltavaa konsultoida veroasiantuntijaa ennen merkittäviä liiketoimia kiinteistöjen kanssa.
Rahoitus ja investoinnit käyttöomaisuuskiinteistöihin
Käyttöomaisuuskiinteistöjen hankinta ja kehittäminen vaativat usein merkittäviä taloudellisia panostuksia. Rahoitusvaihtoehdot vaihtelevat perinteisistä pankkilainoista aina julkisiin ja yksityisiin sijoitusrahastoihin. Rahoituksen saaminen edellyttää kuitenkin usein kiinteistön tuottopotentiaalin arvioimista sekä riskianalyysiä, mikä on olennaista erityisesti, jos kyseessä on suuri investointi.
Erityisesti yrityksille, jotka aikovat investoida käyttöomaisuuskiinteistöihin, on tärkeää tehdä perusteellinen markkinatutkimus ja selvittää alueen taloudelliset näkymät. Tällä tavoin voidaan arvioida, kuinka nopeasti investointi voi alkaa tuottaa tuottoa. Esimerkiksi, alueilla, joilla on voimakasta talouskasvua, voi olla suurempi kysyntä vuokra-asunnoille tai liiketiloille, mikä puolestaan parantaa investoinnin kannattavuutta.
Rahoitukseen liittyvissä päätöksissä on myös tärkeää ottaa huomioon mahdolliset tukimuodot ja avustukset, joita valtio tai kunnat voivat tarjota kiinteistöhankkeiden tueksi. Nämä voivat sisältää esimerkiksi investointitukia tai verokannustimia, jotka parantavat hankkeiden kannattavuutta. On suositeltavaa tutustua Kela:n ja muiden viranomaisten tarjoamiin mahdollisuuksiin, jotta voisi hyödyntää kaikki saatavilla olevat resurssit ja tuet.