Ymmärrä Vero 3080 -lomakkeen merkitys elinkeinoelämässä
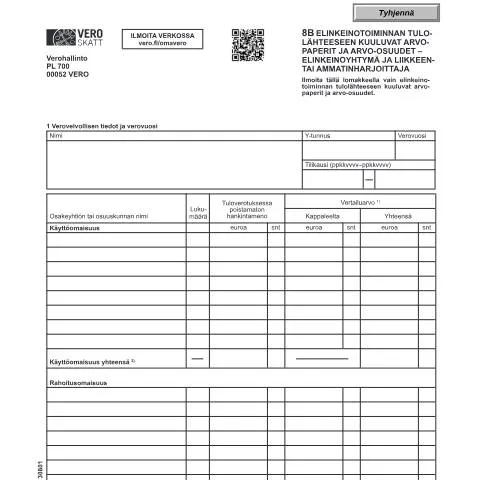
Vero 3080 -lomake, eli 8B Elinkeinotoiminnan tulolähteeseen kuuluvat arvopaperit ja arvo-osuudet – elinkeinoyhtymä ja liikkeen- tai ammatinharjoittaja, on keskeinen asiakirja, joka liittyy yritysten ja ammatinharjoittajien verotukseen Suomessa. Tässä lomakkeessa ilmoitetaan elinkeinotoiminnan tulolähteeseen kuuluvat arvopaperit ja arvo-osuudet, jotka ovat tärkeitä verotuksen kannalta. Lomakkeen oikea täyttö on olennaista, jotta yritys voi minimoida verovelvoitteensa ja varmistaa, että kaikki tarvittavat tiedot on ilmoitettu ajallaan.
Miksi Vero 3080 on tärkeä?
Vero 3080 -lomake on tärkeä, koska se vaikuttaa suoraan yrityksen verotukseen. Lomakkeessa ilmoitetut tiedot käytetään verotuksessa, ja niiden perusteella määritellään, millä tavalla yrityksen varat ja sijoitukset otetaan huomioon verotuksessa. Mikäli lomakkeessa on virheitä tai puutteita, se voi johtaa ylimääräisiin verokustannuksiin tai jopa veroseuraamuksiin.
Rakenne ja sisältö: Vero 3080 -lomakkeen erittely
Vero 3080 -lomake koostuu useista osioista, joista jokainen täytyy täyttää huolellisesti. Alla on erittely lomakkeen pääosioista ja niiden tarkoituksesta:
- Nimi ja Y-tunnus: Täytä yrityksen tai ammatinharjoittajan nimi ja Y-tunnus. Tämä on tärkeä identifikaatiotieto, joka yhdistää ilmoituksen oikeaan verovelvolliseen.
- Tilikausi: Ilmoita tilikausi muodossa ppkkvvvv–ppkkvvvv. Tilikauden määrittäminen on tärkeää, sillä verotuksen aikarajat määräytyvät sen mukaan.
- Tulot ja varat: Ilmoita tuloverotuksessa poistamaton hankintameno, vertailuarvo, luku-määrä sekä yhteenveto. Täsmällinen ilmoittaminen tässä kohdassa on ensiarvoisen tärkeää.
Virheiden ja puutteiden havaitseminen
Yksi yleisimmistä sudenkuopista lomakkeen täytössä on virheellisten tai puutteellisten tietojen ilmoittaminen. Esimerkiksi:
- Väärä Y-tunnus johtaa siihen, että ilmoitus ei kohdistu oikeaan yritykseen.
- Virheellinen tilikausi voi aiheuttaa sen, että veroviranomaiset eivät käsittele ilmoitusta ajoissa.
Aikataulut ja määräajat: Milloin ja miten?
Lomakkeen täyttö- ja palautusaikataulut ovat tärkeitä, sillä ne vaikuttavat siihen, miten nopeasti verotettavat tiedot käsitellään. Vero 3080 -lomake täytyy palauttaa ennen verovuoden päättymistä.
Verotuksen aikarajat vaihtelevat , mutta tyypillisesti ilmoitukset on tehtävä kuuden kuukauden kuluessa tilikauden päättymisestä. Esimerkiksi, jos tilikausi päättyy 31.12., ilmoitus on tehtävä viimeistään 30.6. seuraavana vuonna.
Seuraamukset myöhästymisestä
Jos Vero 3080 -lomake jätetään toimittamatta tai myöhästytään määräajasta, veroviranomaiset voivat määrätä seuraamuksia. Tämä voi tarkoittaa ylimääräisten verojen maksamista tai jopa verotarkastusta. On siis tärkeää varmistaa, että kaikki tarvittavat tiedot toimitetaan ajallaan.
Toimintaprosessi: Lomakkeen täydentäminen ja palauttaminen
Vero 3080 -lomakkeen täydentäminen ja palauttaminen tapahtuu seuraavien vaiheiden mukaisesti:
- Tietojen kerääminen: Ennen lomakkeen täyttämistä kerää kaikki tarvittavat asiakirjat, kuten tilinpäätökset ja arvopaperikauppojen todistukset.
- Lomakkeen täyttäminen: Täytä lomake huolellisesti ja tarkista jokainen kenttä. Varmista, että laskelmat pitävät paikkansa.
- Palautus: Palauta lomake joko sähköisesti vero.fi-sivustolla tai paperimuodossa Verohallinnolle. Muista käyttää vain virallisia lomakkeita, jotka voit tulostaa vero.fi:stä.
Verohallinnon käsittely
Kun lomake on palautettu, Verohallinto alkaa käsitellä ilmoitustasi. Käsittelyaika vaihtelee, mutta se voi kestää useamman viikon. On tärkeää seurata ilmoituksen käsittelyn etenemistä verkkopalvelussa, kuten Omavero -palvelussa.
Normit ja säännökset: Taustalla vaikuttavat oikeudelliset puitteet
Vero 3080 -lomakkeen täyttämistä ohjaavat useat lakeja ja säädöksiä, joista merkittävin on Hallintolaki (434/2003), joka säätelee hallinnollista menettelyä ja viranomaisten toimintaa. Lakisääteisesti, verovelvollisten tulee toimittaa tarkkoja ja ajantasaisia tietoja verotustaan varten.
Lisäksi verovelvollisten on hallittava myös muutokset, joita lainsäädäntöön saattaa tulla. Esimerkiksi, arvopaperien verotus saattaa muuttua, mikä vaikuttaa Vero 3080 -lomakkeen käytäntöihin ja sääntöihin.
Oikeudelliset seuraukset ja valitusoikeus
Mikäli verovelvollinen ei ole tyytyväinen Verohallinnon päätöksiin, hänellä on oikeus tehdä valitus verotuspäätöksestä. Valituskäytäntö on kuitenkin tarkasti säädelty, ja valitukset on tehtävä määräajassa.
Erityistapaukset: Poikkeukset ja erityisolosuhteet
On tilanteita, joissa Vero 3080 -lomakkeen täyttäminen voi olla erityisen haastavaa. Esimerkiksi ulkomaalaisilla yrityksillä tai alaikäisillä on omat erityisvaatimuksensa, jotka on otettava huomioon.
- Ulkomaalaiset yrittäjät: Ulkomaalaisilla yrittäjillä saattaa olla erityisiä verotussääntöjä, ja heitä kannustetaan kääntymään asiantuntevan veroneuvojan puoleen.
- Alaikäiset yrittäjät: Alaikäisten tulee havaita, että heidän verotuksensa voi vaihdella sen mukaan, ovatko he toimineet itsenäisesti tai onko heillä huoltajan lupa.
Hätätilanteet ja virheelliset ilmoitukset
Mikäli havaitaan virhe päivitetessä tai palauttaessa lomaketta, on tärkeää toimia nopeasti. Ota aina yhteyttä Verohallintoon ja selvitä, miten virhe voidaan korjata. Jatkuva tiedon ylläpito ja nopea reagointi virheisiin voivat estää suurempia ongelmia tulevaisuudessa.
Käytännön vinkit Vero 3080 -lomakkeen täyttämiseen
- Varmista, että käytät ajan tasalla olevaa lomaketta. Vanhojen lomakkeiden käyttö voi johtaa virheisiin.
- Täytä lomake rauhassa ja tarkista kaikki tiedot kahteen kertaan ennen palautusta.
- Hyödynnä Verohallinnon tarjoamia verkkopalveluja ja ohjeita, jotka voivat helpottaa lomakkeen täyttämistä.
- Älä epäröi kysyä apua asiantuntijalta, jos tilanne tuntuu epäselvältä.
8B Elinkeinotoiminnan tulolähteeseen kuuluvat arvopaperit ja arvo-osuudet
Suomessa elinkeinotoiminnan tulolähteeseen kuuluvat arvopaperit ja arvo-osuudet ovat keskeisiä elementtejä, erityisesti elinkeinoyhtymille ja liikkeen- tai ammatinharjoittajille. Nämä varat voivat olla osakkeita, joukkovelkakirjoja tai muita rahoitusinstrumentteja, joiden myynti ja hankinta voivat vaikuttaa merkittävästi verotettaviin tuloihin. On tärkeää ymmärtää, miten nämä varat luokitellaan ja mitä velvoitteita niihin liittyy verotuksessa.
Arvopaperien lajit ja niiden verotus
Arvopapereita voidaan luokitella eri tyyppeihin, kuten:
- Osakkeet: Osakeomistus voi tuottaa osinkotuloa, joka verotetaan osakkeenomistajan verotuksessa. Liikkeenharjoittaja tai elinkeinoyhtymä, joka omistaa osakkeita, voi vähentää osinkojen ja myyntivoittojen verotuksessa tietyt kulut.
- Joukkovelkakirjat: Joukkovelkakirjakorkojen verotus tapahtuu tyypillisesti pääomatuloina. Tämä voi vaikuttaa siihen, miten liikkeenharjoittaja tai elinkeinoyhtymä laskee verotettavat tulot.
- Rahoitusinstrumentit: Muita rahoitusinstrumentteja, kuten optiot ja johdannaiset, tulee myös käsitellä erityisesti, sillä niiden verotuskäytännöt voivat poiketa perinteisistä osakkeista ja joukkovelkakirjoista.
Verotukselliset vähennykset ja hyödyt
Liikkeen- tai ammatinharjoittajilla on oikeus vähentää tietyt kulut, jotka liittyvät arvopaperien hallintaan ja kaupankäyntiin. Tämä voi sisältää:
- Kauppakulut: Vähennykset voidaan tehdä kaupankäynnin yhteydessä syntyneistä kuluista, kuten välityspalkkioista.
- Hankintakulut: Arvopapereiden hankintakulut voidaan myös vähentää, mikäli ne ovat suoraan yhteydessä elinkeinotoimintaan.
- Rahoituskulut: Jos arvopapereita on ostettu lainarahoituksella, lainan korkokulut voidaan vähentää tuloista.
Liikkeen- tai ammatinharjoittajan velvollisuudet arvopaperikaupassa
Liikkeen- tai ammatinharjoittajien on tärkeää huomioida tietyt velvollisuudet, kun he harjoittavat arvopaperikauppaa. Näihin kuuluu muun muassa:
Ilmoitusvelvollisuus
Verohallinnolle on ilmoitettava kaikista arvopaperikaupoista, jotka ylittävät tietyn rajan. Ilmoitus tulee tehdä eriteltynä ja ajantasaisesti, jotta verotukselliset velvoitteet voidaan hoitaa oikein. Tämä varmistaa, että verotetaan oikeat summat ja että henkilö saa mahdolliset vähennykset.
Tiedon säilyttäminen
Liikkeen- tai ammatinharjoittajien on säilytettävä kaikki asiakirjat, jotka liittyvät arvopaperikauppaan, vähintään kuusi vuotta. Tämä sisältää ostolaskut, myyntiraportit ja muut todisteet, jotka voivat olla tarpeen mahdollisissa verotarkastuksissa.
Verotuksen oikeellisuus
On suositeltavaa, että liikkeen- tai ammatinharjoittajat tekevät yhteistyötä veroneuvojan tai kirjanpitäjän kanssa varmistaakseen, että kaikki verotukselliset asiat ovat kunnossa. Tämä voi auttaa välttämään virheitä, jotka voivat johtaa veroseuraamuksiin tai muihin ongelmiin.
Poikkeukset ja erikoistilanteet arvopaperikaupassa
Vaikka useimmat elinkeinotoimintaan liittyvät arvopaperit noudattavat yleisiä verotussääntöjä, on olemassa poikkeuksia, jotka voivat vaikuttaa verotukseen. Esimerkiksi:
Omaisuuden luovutusvoittoverotus
Jos liikkeenharjoittaja tai elinkeinoyhtymä myy arvopaperit voitolla, syntyy luovutusvoittoa, joka verotetaan. Kuitenkin, jos arvopaperit on hankittu ennen tiettyä vuotta, saatetaan soveltaa eteenpäin siirtyviä sääntöjä, jotka voivat vaikuttaa verotukseen. On tärkeää huomioida, että luovutusvoittoverotus voi vaihdella riippuen omistusajasta ja myyntihinnasta.
Luovutusvoittojen ja -tappioiden kompensoiminen
Liikkeenharjoittaja voi kompensoida luovutusvoittoja mahdollisilla luovutustappioilla, mikäli ne liittyvät samaan verovuoteen. Tämä voi auttaa vähentämään verotettavaa tuloa, joten on suositeltavaa seurata tarkasti sekä voittoja että tappioita.
Erikoistapaukset ja verovapaudet
Joissakin tapauksissa tietyt arvopaperit tai kaupat voivat olla verovapaita, kuten esimerkiksi eläkerahastojen sijoitukset tai tietyt tuetut rahoitusinstrumentit. Näiden hyödyntäminen oikein voi johtaa merkittäviin verosäästöihin.