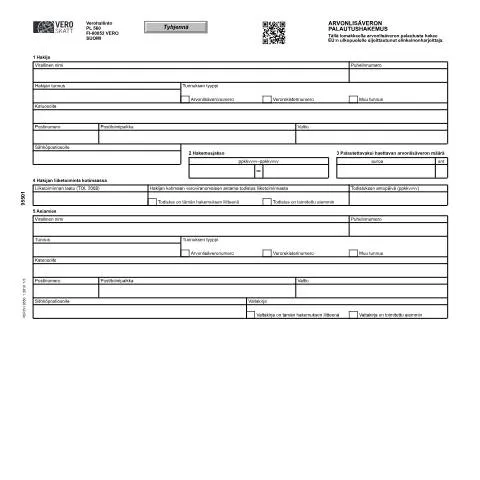
Ymmärrys arvonlisäveron palautushakemuksesta
Arvonlisäveron palautushakemus ulkomaalaiselle elinkeinonharjoittajalle, tunnettu myös nimellä Vero 9550, on keskeinen asiakirja, jota käytetään Suomessa arvonlisäveron palauttamiseen EU:n ulkopuolelta tuleville yrityksille. Tämä lomake voi olla elintärkeä erityisesti niille ulkomaalaisille yrittäjille, jotka ovat tehneet liiketoimintaa Suomessa ja haluavat saada takaisin maksamansa arvonlisäverot.
Kenelle hakemus on tarkoitettu?
Hakemus on suunnattu yksinomaan EU:n ulkopuolelle rekisteröityneille elinkeinonharjoittajille, jotka ovat ostaneet tavaroita tai palveluja Suomesta ja maksaneet niistä arvonlisäveroa. Tällaiset yritykset voivat olla esimerkiksi:
- Ulkomaiset myyjät, jotka myyvät tuotteitaan Suomeen, mutta jotka eivät itse ole rekisteröityneet suomalaisiksi verovelvollisiksi.
- Palveluntarjoajat, jotka tarjoavat palveluita suomalaisille asiakkaille, mutta joiden oleellinen toiminta sijaitsee muualla kuin Suomessa.
- Tuontiyritykset, jotka tuovat tuotteita maahan ja maksavat niistä ALV:n, mutta eivät myy niitä edelleen Suomessa.
On tärkeää huomata, että hakemusta ei voi jättää, jos hakijalla on velvoitteita suomalaiselle veroviranomaiselle tai jos hakemukseen ei liitetä tarvittavia asiakirjoja.
Hakemusjakso ja aikarajat
Hakemus kattaa tietyn ajanjakson, jonka aikana arvonlisäveroa on maksettu. Täsmällinen aikaraja on olennainen, koska se määrittää, milloin hakemus voidaan tehdä ja kuinka kauan hakemuksen käsittely vie. Hakemusjakso ilmoitetaan muodossa ppkkvvvv–ppkkvvvv, jossa:
- ppkk on kuukausi ja vuosi alkaa ppkk:sta (päivämäärä kuukausittain).
- vvvv on vuosi.
Hakemuksen tulee olla jätettävä viimeistään kuusi kuukautta hakemusjakson päättymisestä. Tämä tarkoittaa, että esimerkiksi vuoden 2023 avustukset voidaan hakea viimeistään kesäkuussa 2024.
Hakemuksen käsittelyprosessi
Kun hakemus on jätetty, Verohallinto ottaa sen käsittelyyn. Käsittelyaika vaihtelee, mutta yleensä se kestää noin 1-3 kuukautta. Hakijan on mahdollista seurata hakemuksensa tilaa Verohallinnon verkkopalvelussa käyttäen omaa Suomi.fi -tunnistettaan.
Hakemuksen täyttämisen vaiheet
Hakemuksen täyttäminen on tarkkaa puuhaa, ja siinä on useita kohtia, jotka on ymmärrettävä oikein. Seuraavassa on eritelty hakemuksen eri osat, niiden merkitys ja mahdolliset sudenkuopat täytettäessä lomaketta.
Osio 1: Hakija
Ensimmäinen osio koskee hakijaa itseään. Tässä on ilmoitettava:
- Virallinen nimi
- Hakijan tunnus (esim. arvonlisäveronumero tai muu tunnus)
- Katuosoite, postinumero ja postitoimipaikka
- Puhelinnumero ja sähköpostiosoite
On tärkeää varmistaa, että kaikki tiedot ovat oikein, sillä virheelliset tai puutteelliset tiedot voivat johtaa hakemuksen hylkäämiseen.
Osio 2: Hakemusjakso
Hakemusjakson merkitseminen on oleellista, ja se pitää täyttää huolellisesti. Väärän jakson ilmoittaminen voi estää palautuksen saamisen. On suositeltavaa tarkistaa, että ilmoitettu jakso kattaa kaikki maksamasi arvonlisäverot.
Osio 3: Palautettavaksi haettavan arvonlisäveron määrä
Palautettavaksi haettavan arvonlisäveron määrä ilmoitetaan euroina ja senteinä. Tämä luku tulee laskemaan kaikista hankinnoista, joista olet maksanut arvonlisäveroa. Huomattakoon, että väärin ilmoitettu määrä voi johtaa pitkittäviin kyselyihin tai hakemuksen hylkäämiseen.
Erityistilanteet ja poikkeukset
Vaikka hakemusprosessi on pääasiassa standardoitu, on olemassa useita erityistilanteita, joissa hakemus voi poiketa normaalista. Näitä tilanteita ovat muun muassa:
- Firma, jolla on liiketoimintaa useissa EU:n jäsenvaltioissa, saattaa joutua ilmoittamaan, kuinka paljon verovelvollisuuksia se kantaa erikseen.
- Jos hakija on aiemmin jättänyt hakemuksen ja saanut palautuksen, on hänen huomioitava mahdolliset muutokset liiketoiminnassaan, sillä tämä voi vaikuttaa tuleviin hakemuksiin.
Erityistilanteissa on suositeltavaa konsultoida verokonsulttia tai asiantuntijaa varmistamaan hakemuksen oikeellisuus.
Osio 4: Hakijan liiketoiminta kotimaassa
Tässä osiossa hakijan on ilmoitettava liiketoiminnan laatu ja esitettävä todisteet liiketoiminnasta. Tähän voi sisältyä:
- Todistus kotimaan veroviranomaiselta, joka vahvistaa liiketoiminnan olemassaolon. Tämä todistus tulee liittää hakemukseen.
- Todistuksen antamispäivämäärä, joka on myös ilmoitettava hakemuksessa.
Hakemuksen liitteet
Liitteiden oikeellisuus ja täydellisyys ovat kriittisiä hakemuksen hyväksymisen kannalta. Hakijan on liitettävä hakemukseen kaikki tarvittavat asiakirjat, kuten laskut ja tuontiasiakirjat. Jokaiselle laskulle on annettava seuraavat tiedot:
- Järjestysnumero
- Laskun tai tuontiasiakirjan numero
- Päivämäärä
- Myyjän nimi ja Y-tunnus tai ALV-numero
- Arvonlisäveroton hinta ja arvonlisäveron määrä
Liitteiden puutteellisuus on yksi yleisimmistä syistä hakemusten hylkäämiseen. Siksi on suositeltavaa tarkistaa huolellisesti, että kaikki liitteet ovat mukana ja oikein täytettyjä.
Osio 5: Muut tiedot
Tässä osiossa hakijan tulee selventää, mihin tarkoitukseen tavarat ja palvelut on hankittu. On myös syytä ilmoittaa, onko hakemuksen jakson aikana Suomessa myyty tavaroita tai suoritettu palveluita. Tämä on tärkeää arvonlisäverovelvollisuuden määrittämiseksi.
Hakemuksen seuranta ja mahdolliset lisäkysymykset
Hakemuksen jättämisen jälkeen on tärkeää seurata sen käsittelyä. Verohallinnon verkkosivustolta löytyy palvelu, jonka avulla hakija voi tarkistaa hakemuksensa tilan. Jos hakemuksesta on herännyt kysymyksiä, Verohallinto ottaa hakijaan yhteyttä. Hakijalla on mahdollisuus myös ottaa yhteyttä Verohallintoon, mikäli hänellä on kysymyksiä tai tarvitsee lisäselvityksiä.
Hakijan on varmistettava, että kaikki yhteystiedot ovat oikein, jotta mahdollisiin kysymyksiin voidaan reagoida nopeasti. On suositeltavaa tallentaa kaikki viestintä Verohallinnon kanssa, jotta hakemuksen historia on selkeä.
Yhteenveto hakemuksen tärkeydestä
Arvonlisäveron palautushakemuksen täyttäminen on olennainen osa liiketoimintaa Suomessa erityisesti ulkomaalaisille elinkeinonharjoittajille. Huolellinen valmistelu, tarkka täyttäminen sekä tarvittavien liitteiden kerääminen ovat avainasemassa onnistuneessa palautusprosessissa. Muista tarkistaa aikarajat ja sääntöjen noudattaminen hakemusta tehdessäsi, jotta kaikki sujuu mutkattomasti.
Hakemuksen esittäminen ja vaatimukset
Hakemus arvonlisäveron palauttamiseksi ulkomaalaiselle elinkeinonharjoittajalle (9550) tulee esittää Vero-verohallinnolle. Hakemuksen voi tehdä sähköisesti tai paperilomakkeella, mutta sähköinen hakeminen on suositeltavaa nopeuden ja tehokkuuden vuoksi. Hakemuksessa on oltava seuraavat tiedot:
- Henkilötunnus tai Y-tunnus: Jos hakijalla ei ole suomalaista henkilötunnusta, tulee esittää virallinen rekisterinumero tai muu tunnistus.
- Yhteystiedot: Selkeät yhteystiedot, joissa ilmoitetaan hakijan sähköposti ja puhelinnumero.
- Liikevaihto: Hakijan tulee esittää selvitys liikevaihdostaan ja arvonlisäveron määrästä, jota haetaan palautettavaksi.
- Liitteet: Kaikki tarvittavat tositteet ja asiakirjat, kuten alkuperäiset laskut, joista ilmenee maksettu arvonlisävero.
Hakemuksen käsittelyssä on tärkeää huolehtia siitä, että kaikki tiedot ovat oikein ja täydellisiä. Puutteelliset tai virheelliset hakemukset voivat johtaa käsittelyn viivästymiseen tai hakemuksen hylkäämiseen.
Palautuksen aikarajat ja seuraamukset
Arvonlisäveron palautushakemuksen jättämiselle on määritelty tietyt aikarajat. Hakemus on toimitettava Vero:lle kolmen vuoden kuluessa verovuoden päättymisestä. Esimerkiksi, jos hakija haluaa saada palautuksen vuodelta 2022, hakemuksen on oltava perillä viimeistään 31.12.2025. Jos hakemus toimitetaan myöhässä, Vero voi evätä palautuksen.
On myös syytä huomata, että mikäli hakemuksessa on epäselvyyksiä tai puutteita, Vero voi pyytää lisäselvitystä. Tässä tapauksessa hakijan tulee toimittaa tarvittavat tiedot määräajassa, joka Vero ilmoittaa. Mikäli hakija ei reagoi pyyntöön, hakemus voidaan hylätä.
Palautusprosessiin liittyvät seuraamukset on myös hyvä ymmärtää. Jos hakijalle myönnetään palautus, mutta myöhemmin todetaan, että hakemus oli perusteeton, hakijalle voidaan määrätä takaisinperintä ja mahdollisesti myös hallinnollisia seuraamuksia. Tämän vuoksi on tärkeää kerätä kaikki tarvittavat dokumentit ja varmistaa, että hakemus on oikein perustein.
Oikeuspalvelut ja apu hakemuksessa
Hakijan kannattaa harkita asiantuntevan oikeusavustajan tai verokonsultin käyttöä erityisesti monimutkaisissa tilanteissa. Oikeuspalvelut voivat tarjota arvokasta apua hakemuksen laatimisessa, vaadittavien asiakirjojen kokoamisessa sekä myös mahdollisessa valitusprosessissa. Suomessa on useita eri toimijoita, jotka tarjoavat asiantuntevia palveluja arvonlisäverotukseen liittyen.
Lisäksi Vero tarjoaa myös neuvontapalveluja, joihin voi ottaa yhteyttä sähköisesti tai puhelimitse. On suositeltavaa tutustua etukäteen Veron verkkosivuihin ja etsiä usein kysytyt kysymykset, jotka voivat auttaa ymmärtämään prosessia paremmin. Vero järjestää myös säännöllisesti webinaareja ja koulutuksia, joissa käsitellään erilaisia verotukseen liittyviä aiheita.
Jos hakemus aiheuttaa epäselvyyksiä tai hakija kohtaa ongelmia palautusprosessissa, on mahdollista ottaa yhteyttä myös paikalliseen verotoimistoon. Heillä on asiantuntijat, jotka voivat tarjota yksilöllistä apua hakijan tarpeiden mukaan.