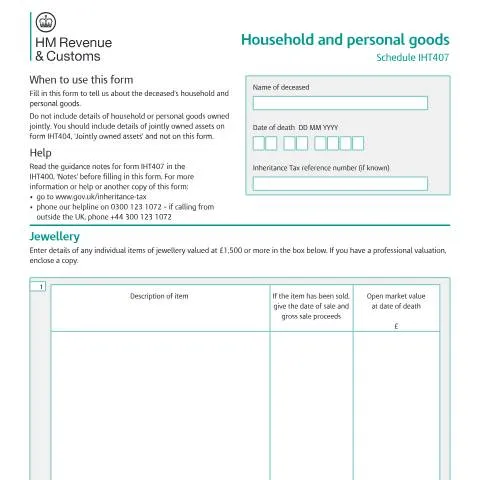
Déclarer les biens personnels du défunt : l'inventaire détaillé selon l'IHT407
Lorsqu'un proche décède et que sa succession dépasse le seuil d'exonération de l'Inheritance Tax, les personal representatives doivent dresser un inventaire précis de tous ses biens. Le formulaire IHT407 constitue l'annexe spécialisée pour recenser les household and personal goods, ces objets du quotidien qui peuvent représenter une valeur considérable : bijoux de famille, véhicules de collection, œuvres d'art ou simple mobilier domestique. Cette déclaration technique exige une approche méthodique, car HMRC distingue rigoureusement les biens détenus en nom propre de ceux possédés conjointement, ces derniers relevant du formulaire IHT404.
L'enjeu dépasse la simple formalité administrative. Une évaluation inexacte ou incomplète expose les héritiers à des redressements fiscaux, tandis qu'une surévaluation entraîne un paiement excessif d'Inheritance Tax. Le formulaire structure cette déclaration en catégories précises, imposant des seuils de déclaration différenciés selon la nature des biens.
Architecture du formulaire : quatre catégories distinctes de biens personnels
L'IHT407 organise l'inventaire selon une logique de valeur et de spécialisation. Cette segmentation reflète les pratiques d'évaluation de HMRC et facilite les contrôles ultérieurs.
Bijoux et objets précieux : seuil de déclaration à 1 500 £
La section 1 concerne exclusivement les bijoux dont la valeur unitaire atteint ou dépasse 1 500 £. Cette limite s'applique à chaque pièce individuellement : une montre Rolex estimée à 3 000 £ doit figurer nominativement, tandis qu'une alliance en or de 800 £ sera globalisée dans la section 4. Le formulaire exige une description précise de chaque article, incluant les matériaux, les pierres précieuses et tout élément distinctif.
Les professional valuations s'avèrent indispensables pour les pièces d'exception. HMRC accepte les expertises d'horlogers agréés, de joailliers certifiés ou de commissaires-priseurs reconnus, à condition qu'elles datent de moins de deux ans avant le décès. Pour les bijoux vendus rapidement après le décès, les gross sale proceeds constituent une référence fiable, mais le formulaire impose de mentionner la date de vente.
Véhicules, embarcations et aéronefs : un marché aux références multiples
La section 2 couvre l'ensemble des moyens de transport, des voitures familiales aux jets privés. Le formulaire distingue plusieurs sous-catégories aux enjeux d'évaluation différents :
- Véhicules standards : voitures récentes dont la valeur se détermine via les guides professionnels (Parkers, CAP, Glass's Guide)
- Véhicules de collection : classics cars, vintage motorcycles nécessitant une expertise spécialisée
- Embarcations : yachts, sailing boats, jet skis avec variations selon l'état de la coque et des équipements
- Aéronefs : avions légers, hélicoptères dont l'évaluation intègre les heures de vol et la maintenance
Pour chaque véhicule, l'IHT407 requiert des informations techniques précises : manufacturer, model, year of manufacture, registration number et kilométrage pour les automobiles. L'état au moment du décès influence significativement la valeur : un véhicule accidenté ou nécessitant des réparations majeures voit sa valeur d'expertise diminuée.
Œuvres d'art et collections : l'expertise culturelle au service de la fiscalité
La section 3 traite des biens à forte valeur culturelle ou historique. Cette catégorie englobe une diversité remarquable :
| Type de collection | Expertise recommandée | Particularités d'évaluation |
|---|---|---|
| Peintures et sculptures | Expert en art agréé | Provenance, authenticité, état de conservation |
| Mobilier ancien | Antiquaire spécialisé | Époque, ébéniste, restaurations |
| Collections numismatiques | Numismate professionnel | Rareté, état de conservation, certification |
| Bibliothèque de prestige | Expert en livres anciens | Éditions originales, reliures, dédicaces |
| Cave à vins | Courtier en vins fins | Millésimes, conditions de stockage, provenance |
Les collections thématiques bénéficient parfois d'une plus-value liée à leur cohérence : une collection complète de timbres britanniques du XIXe siècle vaut davantage que la somme de ses éléments pris isolément. L'expertise doit tenir compte de cette dimension systémique.
Biens domestiques courants : la globalisation sous surveillance
La section 4 autorise une approche globalisée pour les biens personnels de valeur unitaire inférieure aux seuils précédents. Cette catégorie résiduelle inclut le mobilier ordinaire, l'électroménager, les vêtements, les bijoux de moins de 1 500 £ et tous les objets personnels du quotidien.
Malgré cette approche simplifiée, HMRC maintient un contrôle via la section 5 qui interroge sur l'existence d'une police d'assurance habitation. Si le défunt avait listé individuellement certains biens sur son contrat d'assurance, une copie de la police doit être jointe. Cette vérification croisée permet à HMRC de détecter les sous-évaluations : un tableau assuré pour 5 000 £ mais déclaré globalement dans les biens courants éveille les soupçons.
Méthodes d'évaluation des biens domestiques
L'évaluation globale des household goods suit plusieurs approches selon les circonstances :
- Méthode de l'inventaire détaillé : recensement pièce par pièce avec estimation de la valeur de revente
- Méthode du pourcentage : application d'un taux (généralement 10 à 20 %) sur la valeur d'achat récente
- Méthode comparative : référence aux prix pratiqués dans les ventes aux enchères ou les brocantes
- Méthode de l'expertise globale : évaluation forfaitaire par un commissaire-priseur
La jurisprudence fiscale britannique privilégie la open market value au moment du décès, soit le prix qu'un acheteur raisonnable accepterait de payer dans des conditions normales de marché.
Exclusions et délimitations : ce qui ne figure pas sur l'IHT407
Le formulaire établit des frontières précises avec d'autres déclarations fiscales. Cette délimitation évite les doubles comptages et clarifie les responsabilités déclaratives.
Biens en copropriété : renvoi vers l'IHT404
Tous les biens détenus jointly avec un tiers échappent à l'IHT407. Cette exclusion concerne fréquemment :
- Les véhicules immatriculés au nom des deux époux
- Les œuvres d'art acquises en indivision
- Les collections développées conjointement par des partenaires
- Les biens mobiliers du domicile conjugal en régime de communauté
Le formulaire IHT404 Jointly owned assets traite spécifiquement ces situations, appliquant des règles de valorisation différentes selon que la copropriété résulte d'un joint tenancy ou d'un tenancy in common.
Autres exclusions notables
L'IHT407 ne couvre pas certaines catégories de biens personnels qui relèvent d'autres formulaires spécialisés :
- Business assets : matériel professionnel, stock de marchandises (IHT412)
- Agricultural property : tracteurs, matériel agricole (IHT409)
- Foreign assets : biens situés à l'étranger (IHT417)
- Trust property : biens détenus en fiducie (IHT418)
Calendrier et procédure de dépôt : s'intégrer dans la déclaration globale
L'IHT407 ne constitue pas une déclaration autonome mais une annexe obligatoire du formulaire principal IHT400 lorsque la succession comprend des biens personnels significatifs. Son dépôt s'inscrit dans le calendrier général de l'Inheritance Tax.
Délais de production selon la complexité de la succession
Les personal representatives disposent de délais variables pour compléter l'IHT407 :
| Situation | Délai de dépôt | Observations |
|---|---|---|
| Succession simple, pas d'IHT due | 12 mois après le décès | Formulaire IHT205 suffisant si conditions remplies |
| IHT due, grant of probate requis | 6 mois après le décès | IHT407 obligatoire si biens personnels > 15 000 £ |
| Succession complexe avec expertises | Prorogation possible | Demande motivée auprès de HMRC |
Les successions nécessitant des professional valuations multiples peuvent solliciter un délai supplémentaire, à condition de justifier les difficultés d'expertise rencontrées. HMRC examine ces demandes au cas par cas, privilégiant la qualité de l'évaluation sur la rapidité de dépôt.
Coordination avec les autres démarches successorales
Le dépôt de l'IHT407 s'articule avec plusieurs procédures parallèles :
- Probate application : l'IHT400 complété (incluant l'IHT407) conditionne l'obtention du grant of probate
- Paiement de l'IHT : l'évaluation des biens personnels impacte le montant dû avant l'obtention du grant
- Distribution des biens : certains legs spécifiques nécessitent une évaluation préalable précise
- Assurances successorales : les compagnies d'assurance-vie exigent parfois une copie de l'IHT407
Pièges d'évaluation et points de vigilance pour les déclarants
L'IHT407 recèle plusieurs écueils techniques que les personal representatives inexpérimentés rencontrent fréquemment. Une connaissance approfondie de ces difficultés évite des rectifications ultérieures coûteuses.
Fluctuations de valeur entre le décès et la vente
Lorsque des biens sont vendus rapidement après le décès, un écart significatif entre la valeur déclarée et le prix de vente attire l'attention de HMRC. Plusieurs facteurs expliquent légitimement ces différences :
- Vente forcée : les héritiers pressés acceptent des prix inférieurs au marché
- Frais de vente : commissions d'intermédiaires, frais de transport réduisant le produit net
- Évolution du marché : dépréciation naturelle de certains biens (véhicules, électronique)
- Découverte de défauts : vices cachés révélés lors de l'expertise d'achat
L'IHT407 permet de mentionner ces ventes avec leurs dates et montants, offrant une transparence appréciée par HMRC. Une différence supérieure à 20 % entre évaluation et vente justifie généralement une note explicative jointe.
Biens à valeur sentimentale versus valeur marchande
L'évaluation successorale se fonde exclusivement sur la open market value, ignorant délibérément la valeur affective des objets. Cette approche génère parfois des incompréhensions familiales :
- La médaille militaire du grand-père n'a qu'une valeur numismatique modeste
- Les photos de famille ne présentent aucune valeur marchande
- Les souvenirs de voyage exotiques valent leur prix de brocante
- Les diplômes et décorations personnelles sont sans valeur fiscale
Inversement, certains objets du quotidien révèlent des valeurs insoupçonnées : une simple montre de gousset peut s'avérer être une pièce horlogère de collection, un meuble de cuisine une création de designer recherchée.
Expertise professionnelle : quand et comment la solliciter
La qualité de l'évaluation conditionne l'acceptation de la déclaration par HMRC. Les personal representatives doivent arbitrer entre le coût des expertises et le risque de sous-évaluation.
Seuils déclenchant l'expertise obligatoire
Bien qu'aucun texte n'impose formellement le recours à un expert, la pratique administrative de HMRC établit des seuils implicites :
| Catégorie de biens | Seuil d'expertise recommandée | Type d'expert |
|---|---|---|
| Bijoux anciens ou de marque | À partir de 5 000 £ | Joaillier agréé, expert judiciaire |
| Véhicules de collection | À partir de 10 000 £ | Expert automobile spécialisé |
| Œuvres d'art | À partir de 3 000 £ | Expert près les tribunaux, commissaire-priseur |
| Mobilier d'époque | À partir de 2 000 £ | Antiquaire professionnel |
Ces seuils s'appliquent à la valeur estimée de chaque objet individuellement. Une collection de timbres estimée globalement à 8 000 £ justifie une expertise philatélique, même si aucun timbre n'atteint individuellement 1 000 £.
Qualifications requises des experts
HMRC reconnaît plusieurs catégories d'experts selon leur formation et leur expérience :
- Experts judiciaires : inscrits près les cours d'appel, qualification juridiquement reconnue
- Commissaires-priseurs : habilités par le Conseil des ventes volontaires, expertise généraliste
- Experts spécialisés : membres d'associations professionnelles reconnues (ex: Society of Fine Art Auctioneers)
- Négociants agréés : professionnels du secteur avec références établies
L'expert doit être indépendant des parties : un bijoutier ayant vendu des pièces au défunt ne peut les expertiser pour la succession. Cette indépendance garantit l'objectivité de l'évaluation.
Contrôles et suites données par HMRC : anticiper les vérifications
Une fois l'IHT407 déposé, HMRC dispose de vastes prérogatives de contrôle. Comprendre ces mécanismes permet aux déclarants de préparer une documentation solide et de réagir efficacement aux demandes d'éclaircissements.
Déclencheurs automatiques d'examen approfondi
Certaines caractéristiques de la déclaration activent systématiquement les procédures de vérification renforcée :
- Écart significatif entre la valeur déclarée des biens personnels et le train de vie apparent du défunt
- Absence d'expertise pour des biens manifestement précieux (résidence de prestige sans mobilier de valeur)
- Ventes rapides avec moins-values importantes par rapport aux évaluations déclarées
- Incohérences entre les différents formulaires de la déclaration (IHT400, IHT407, IHT404)
Les algorithmes de HMRC comparent également les déclarations aux bases de données sectorielles : une collection de vins déclarée à 5 000 £ pour une cave de 500 bouteilles de grands crus éveille automatiquement les soupçons.
Procédure de rectification et droits du contribuable
Lorsque HMRC conteste une évaluation, la procédure contradictoire s'engage selon un calendrier strict :
- Demande d'informations complémentaires (délai de réponse : 30 jours)
- Proposition de rectification motivée avec nouvelle évaluation
- Observations des personal representatives (délai : 30 jours)
- Décision définitive de HMRC ou saisine du tribunal fiscal
Les personal representatives peuvent solliciter une expertise contradictoire à leurs frais. Si cette contre-expertise confirme leur position, HMRC rembourse généralement les frais engagés. Cette procédure s'avère particulièrement utile pour les œuvres d'art dont l'attribution ou l'authenticité font débat.
La prescription quadriennale protège les successions : HMRC ne peut plus rectifier une déclaration IHT407 au-delà de quatre ans suivant