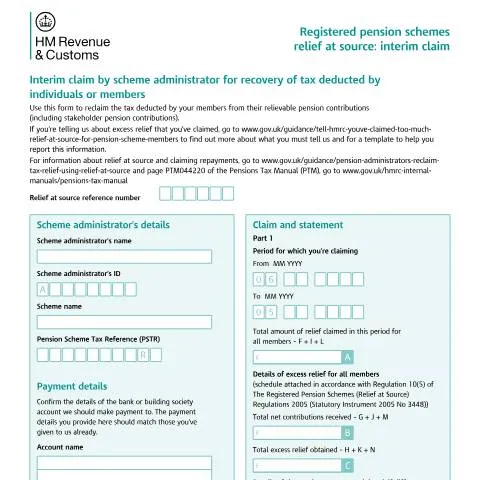
Récupération accélérée des dégrèvements : le mécanisme interim des APSS 105
Les administrateurs de régimes de retraite agréés au Royaume-Uni naviguent quotidiennement dans un système complexe de dégrèvements fiscaux. Lorsque leurs adhérents versent des cotisations déductibles, ils récupèrent automatiquement 20% d'allègement fiscal à la source. Mais cette récupération suit normalement un cycle annuel qui peut créer des tensions de trésorerie importantes. Le formulaire APSS 105 d'HM Revenue & Customs brise ce rythme en permettant des réclamations intermédiaires, offrant aux gestionnaires de fonds une bouffée d'oxygène financière cruciale.
Ce dispositif interim s'adresse exclusivement aux administrateurs de régimes enregistrés qui gèrent des volumes substantiels de cotisations avec dégrèvement à la source. Contrairement aux déclarations annuelles standard, l'APSS 105 permet de fractionner les récupérations sur des périodes plus courtes, typiquement mensuelles ou trimestrielles, selon les besoins de liquidité du régime.
Architecture du formulaire : trois territoires fiscaux, une logique commune
L'APSS 105 reflète la réalité fiscale britannique contemporaine avec ses différents taux d'imposition selon les territoires. Le formulaire se divise en quatre parties distinctes, chacune correspondant à une catégorie d'adhérents :
| Partie | Type d'adhérent | Spécificités fiscales | Champs principaux |
|---|---|---|---|
| Partie 2 | Contribuables britanniques | Taux standard de 20% | Cases F, G, H |
| Partie 3 | Contribuables écossais | Taux écossais variables | Cases I, J, K |
| Partie 4 | Contribuables gallois | Taux gallois spécifiques | Cases L, M, N |
| Partie 1 | Synthèse globale | Consolidation des territoires | Cases A, B, C, D, E |
Cette segmentation territoriale n'est pas qu'une formalité administrative. Elle répond aux devolved tax powers qui permettent à l'Écosse et au pays de Galles de fixer leurs propres taux d'imposition sur le revenu, créant des obligations distinctes de récupération des dégrèvements.
Gestion des excès de dégrèvement : un enjeu critique
Chaque partie du formulaire intègre un mécanisme de déclaration des excès de dégrèvement (cases G/H, J/K, M/N). Ces situations surviennent lorsque le dégrèvement accordé dépasse le droit réel de l'adhérent, notamment quand ses revenus annuels finaux s'avèrent inférieurs aux estimations initiales. L'administrateur doit alors calculer et déclarer ces excès pour éviter tout redressement ultérieur.
Chronologie de traitement : de la soumission au remboursement
Le processus de traitement des APSS 105 suit un calendrier précis que les administrateurs expérimentés apprennent à anticiper. La période de réclamation s'étend typiquement du 6 avril d'une année fiscale au 5 avril de la suivante, mais peut être fractionnée selon les besoins opérationnels.
Phase de préparation et consolidation
Avant même de remplir le formulaire, l'administrateur doit consolider les données de tous les adhérents concernés. Cette phase implique :
- La réconciliation des cotisations nettes reçues par territoire fiscal
- Le calcul des dégrèvements accordés selon les taux applicables
- L'identification des excès éventuels nécessitant un remboursement à HMRC
- La vérification de la cohérence entre les montants déclarés et les records internes
Les administrateurs chevronnés maintiennent des systèmes de suivi mensuel pour faciliter cette consolidation, évitant ainsi les reconstitutions fastidieuses en fin de période.
Soumission et accusé de réception
Une fois complété, le formulaire doit être adressé à Pension Schemes Services, HM Revenue & Customs, BX9 1GH. Cette adresse centralisée traite exclusivement les réclamations de dégrèvement, garantissant un traitement spécialisé. HMRC recommande l'envoi en recommandé avec accusé de réception, particulièrement pour les réclamations importantes.
Le délai de traitement standard varie entre 4 et 8 semaines selon la période de l'année et la complexité du dossier. Les réclamations comportant des excès de dégrèvement ou des incohérences peuvent nécessiter des clarifications supplémentaires, prolongeant ce délai.
Décryptage des sections critiques : éviter les pièges comptables
La partie 1 du formulaire constitue le cœur arithmétique de la réclamation. Les cases A à E forment un système d'équations qui doit impérativement s'équilibrer :
Case A : Montant total réclamé (F + I + L) Case D : Montant net réclamé (A - C) Case E : Excès à rembourser (C - A, si positif)
Cette logique comptable piège fréquemment les nouveaux utilisateurs. Si les excès de dégrèvement (case C) dépassent le montant réclamé (case A), l'administrateur se trouve en situation de dette envers HMRC plutôt qu'en position de créancier.
Spécificités des transferts d'actifs
Chaque partie territoriale inclut une section dédiée aux transferts d'actifs en lieu et place de cotisations en espèces. Cette option, moins commune mais parfaitement légale, permet aux adhérents de transférer des biens (actions, immobilier, etc.) directement dans leur régime de retraite.
Ces transferts nécessitent une valorisation précise et une déclaration détaillée de la nature des actifs. L'administrateur doit s'assurer que la valorisation respecte les principes de arm's length valuation pour éviter tout redressement fiscal ultérieur.
Gestion des comptes bancaires et changements de signataires
La section "Payment details" du formulaire exige une correspondance exacte avec les coordonnées bancaires déjà enregistrées auprès d'HMRC. Cette exigence de cohérence vise à prévenir les erreurs de virement et les tentatives de fraude.
Lorsqu'un changement de compte bancaire s'avère nécessaire, l'administrateur doit joindre une lettre signée par un signataire autorisé détaillant les nouvelles coordonnées. Cette lettre doit inclure :
- Le nom complet de la banque ou société de crédit immobilier
- Le numéro de compte et le code de tri complets
- Le nom exact du titulaire du compte
- La justification du changement (fusion bancaire, optimisation des frais, etc.)
Rotation des signataires autorisés
Les changements de signataires autorisés nécessitent une procédure formalisée. L'administrateur doit fournir une résolution du conseil d'administration nommant le nouveau signataire, accompagnée d'un spécimen de signature original. Cette procédure, bien qu'administrative, revêt une importance cruciale pour la sécurité des transactions.
Stratégies de réclamation : optimiser les flux de trésorerie
Les administrateurs expérimentés développent des stratégies de réclamation adaptées aux cycles de cotisation de leurs adhérents. Plutôt que d'attendre les échéances annuelles, ils fractionnent leurs réclamations pour maintenir une trésorerie équilibrée.
Une approche courante consiste à soumettre des APSS 105 trimestriels, alignés sur les périodes de déclaration TVA. Cette synchronisation simplifie la gestion administrative et améliore la prévisibilité des flux de trésorerie.
Gestion des périodes de pointe
Certaines périodes de l'année génèrent des pics de cotisations, notamment en fin d'année fiscale (mars-avril) lorsque les adhérents maximisent leurs contributions déductibles. Les administrateurs avisés anticipent ces pics en préparant des réclamations intermédiaires plus fréquentes durant ces périodes.
| Période | Volume typique | Stratégie recommandée | Délai de traitement |
|---|---|---|---|
| Avril-Juin | Élevé | Réclamations mensuelles | 6-8 semaines |
| Juillet-Septembre | Standard | Réclamations trimestrielles | 4-6 semaines |
| Octobre-Décembre | Croissant | Réclamations bimensuelles | 5-7 semaines |
| Janvier-Mars | Pic maximal | Réclamations mensuelles | 7-10 semaines |
Conformité réglementaire : au-delà du simple remboursement
L'APSS 105 s'inscrit dans un cadre réglementaire strict défini par les Registered Pension Schemes (Relief at Source) Regulations 2005. Ces règlements imposent des obligations de tenue de registres qui dépassent largement le simple remplissage du formulaire.
L'administrateur doit conserver pendant au minimum six ans tous les justificatifs des cotisations déclarées, incluant les preuves de versement, les confirmations de dégrèvement accordé et les éventuelles correspondances avec HMRC. Cette obligation de conservation s'étend aux documents électroniques, pourvu qu'ils respectent les standards d'archivage fiscal britanniques.
Déclaration proactive des excès
La réglementation encourage fortement la déclaration proactive des excès de dégrèvement. Plutôt que d'attendre un contrôle fiscal, les administrateurs responsables utilisent les mécanismes intégrés du formulaire pour signaler et corriger ces situations.
Cette approche proactive présente plusieurs avantages :
- Évitement des pénalités pour déclaration tardive
- Maintien de bonnes relations avec HMRC
- Préservation de la réputation du régime
- Simplification des audits futurs
Support technique et résolution des difficultés
HMRC met à disposition une ligne téléphonique spécialisée (0300 123 1079) pour accompagner les administrateurs dans leurs démarches. Cette ligne, staffée par des spécialistes des régimes de retraite, traite spécifiquement les questions liées aux APSS 105 et aux mécanismes de dégrèvement.
Les horaires d'ouverture s'étendent du lundi au vendredi, de 8h00 à 18h00, avec des créneaux étendus durant les périodes de pointe fiscale. Les administrateurs expérimentés privilégient les appels en début de matinée ou en fin d'après-midi pour éviter les pics d'affluence.
Ressources documentaires complémentaires
Le Pensions Tax Manual d'HMRC, accessible en ligne, constitue la référence technique incontournable. La section PTM044220 détaille spécifiquement les procédures de réclamation de dégrèvement, avec des exemples pratiques et des clarifications réglementaires régulièrement mises à jour.
Pour les situations complexes impliquant des excès de dégrèvement importants, HMRC propose des modèles de déclaration standardisés disponibles sur gov.uk. Ces templates facilitent la préparation des annexes détaillées requises par le règlement 10(5) des Registered Pension Schemes Regulations.
L'écosystème des réclamations de dégrèvement évolue constamment, reflétant les adaptations fiscales et réglementaires britanniques. Les administrateurs qui maîtrisent l'APSS 105 disposent d'un outil puissant pour optimiser la gestion financière de leurs régimes, tout en maintenant une conformité exemplaire avec les exigences d'HMRC.
Special Circumstances and Complex Pension Arrangements
Whilst the APSS 105 process handles straightforward pension contributions, certain complex arrangements require additional consideration when making interim claims for relief at source.
Carry Back Elections and Previous Tax Years
If you've made pension contributions in the current tax year but wish to carry them back to the previous tax year for tax purposes, this affects your interim claim timing. HMRC allows you to elect to treat contributions made up to 5 July as if they were made in the preceding tax year, provided you made the election by 31 January following the end of that tax year.
When making an interim claim where carry back elections are involved, you must clearly specify which tax year the relief should apply to. The annual allowance limits differ between tax years, and your available allowance may vary significantly. For instance, if you had reduced annual allowance in the previous tax year due to high income, carrying contributions back might not provide the expected tax relief.
Money Purchase Annual Allowance (MPAA) Considerations
Individuals who have flexibly accessed their pension benefits face the Money Purchase Annual Allowance, currently set at £10,000 per tax year. This dramatically reduced allowance applies once you've taken benefits from a defined contribution pension beyond your tax-free lump sum.
If the MPAA applies to your situation, your interim claim must reflect this reduced allowance. HMRC's systems may not automatically recognise MPAA triggers, so you should provide clear details about when you first flexibly accessed benefits. This includes taking income drawdown, purchasing an annuity after taking tax-free cash, or making uncrystallised funds pension lump sum (UFPLS) withdrawals.
Employer Pension Schemes and Coordination Issues
Where you contribute to both employer schemes (receiving relief through payroll) and personal pensions (claiming relief at source), coordination becomes crucial for interim claims. Your total contributions across all schemes must not exceed your available annual allowance.
HMRC requires you to monitor your cumulative position throughout the tax year. If your employer scheme contributions vary significantly due to bonus payments or salary sacrifice arrangements, this affects how much additional relief you can claim through interim applications. You should maintain records of all employer contributions, including any salary sacrifice amounts, as these count towards your annual allowance despite not appearing on your payslip as pension contributions.
Rectifying Errors and Amending Interim Claims
Mistakes in interim claims are not uncommon, particularly given the complexity of pension tax relief rules. Understanding how to correct errors promptly helps avoid complications with HMRC and ensures you receive the correct amount of relief.
Common Error Categories
Calculation errors frequently occur when determining available annual allowance, especially where previous years' unused allowance is being carried forward. The three-year carry forward rule requires careful tracking of contributions and allowances from earlier tax years. If you incorrectly calculated your unused allowance from previous years, your interim claim may exceed your actual entitlement.
Income miscalculations also create problems. Relevant UK earnings determine your maximum contribution eligibility, and if your projected earnings change significantly during the tax year, your interim claim may become invalid. This particularly affects individuals with variable income, such as freelancers, commission-based workers, or those with investment income fluctuations.
Amendment Procedures
When you identify errors in your interim claim, contact HMRC's Personal Tax International helpline immediately. You cannot simply submit a new APSS 105 form to override the previous claim; instead, you must formally request an amendment to your existing claim.
HMRC typically requires written confirmation of the error and supporting calculations showing the correct relief amount. If you've overclaimed relief, you'll need to arrange repayment, potentially with interest if the error isn't corrected promptly. Conversely, if you've underclaimed, HMRC will usually adjust your coding notice or process additional relief through the normal Self Assessment procedures.
Impact on Future Tax Codes
Errors in interim claims often affect your PAYE tax code for subsequent periods. HMRC may adjust your code to recover overclaimed relief or provide additional relief for underclaims. These adjustments can create significant variations in your take-home pay, so monitoring your coding notices becomes essential after making interim claims.
Where substantial adjustments are required, you can request that HMRC spreads the correction over multiple tax periods rather than making a large single adjustment. This helps maintain consistent monthly budgeting, though you should be aware that interest may apply to amounts owed to HMRC during extended repayment periods.
Strategic Timing and Tax Year Planning
The timing of interim claims requires careful consideration beyond simply when you make pension contributions. Strategic planning can optimise your tax position whilst ensuring compliance with HMRC requirements.
Optimal Submission Timing
Submitting interim claims early in the tax year provides maximum benefit from improved cash flow, but requires greater certainty about your annual income and contribution plans. Early submissions work best for individuals with stable, predictable income who make regular monthly pension contributions.
Mid-year submissions offer a balance between cash flow benefits and reduced uncertainty about final income figures. By this point, you'll have clearer visibility of annual bonuses, investment returns, or business profits that affect your available annual allowance and relevant UK earnings.
Late-year interim claims, whilst providing the most certainty about final figures, offer limited cash flow advantages. However, they remain valuable if you make large lump sum contributions near the tax year end or if your circumstances change significantly during the year.
Interaction with Self Assessment Deadlines
Interim claims don't eliminate your Self Assessment obligations but can affect the timing of your final tax calculation. If you submit your Self Assessment return early (before 31 January), any discrepancies between your interim claim and actual entitlement will be resolved quickly.
Conversely, if you file close to the 31 January deadline, there's limited time to address any issues before potential penalties apply. This is particularly relevant if your interim claim proves to be excessive and requires repayment, as HMRC may expect immediate settlement to avoid interest charges.
Multi-Year Planning Considerations
Effective pension contribution planning often spans multiple tax years, particularly when utilising carry forward allowances or managing the tapered annual allowance for high earners. Your interim claim strategy should align with longer-term tax planning objectives.
For individuals approaching the tapered annual allowance threshold, timing contributions across tax years can significantly impact available relief. An interim claim in one tax year might be strategically delayed if projections suggest lower income (and higher annual allowance) in the following year.
Similarly, if you're planning retirement or a career break that will reduce your relevant UK earnings, bringing forward pension contributions and interim claims might maximise available tax relief before your contribution capacity diminishes.