Transfert de quotité inutilisée : comprendre l'IHT402 dans la succession britannique
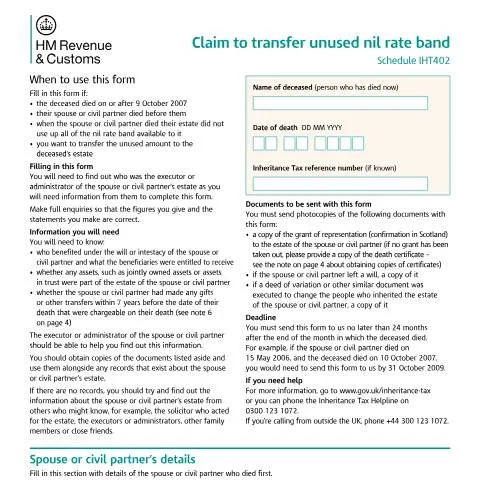
Lorsqu'un époux ou partenaire civil décède sans avoir épuisé la totalité de sa quotité non imposable (nil rate band) pour l'inheritance tax, cette portion inutilisée ne disparaît pas automatiquement. Le formulaire IHT402 permet précisément de récupérer cette quotité résiduelle et de l'appliquer à la succession du conjoint survivant décédé ultérieurement. Cette procédure, introduite le 9 octobre 2007, représente souvent un enjeu financier considérable pour les familles britanniques, pouvant atteindre plusieurs centaines de milliers de livres d'économie d'impôt selon la valeur des patrimoines concernés.
Cette réclamation de transfert intervient dans un contexte où la nil rate band standard s'élève actuellement à £325,000, montant gelé depuis avril 2009. Pour les décès survenus à compter du 6 avril 2017, s'ajoute potentiellement la residence nil rate band de £175,000 lorsque la résidence principale passe à des descendants directs. Le cumul de ces deux quotités, multiplié par deux en cas de transfert réussi, peut théoriquement porter l'abattement total à £1 million pour un couple marié.
Conditions d'éligibilité et chronologie des décès
L'utilisation du formulaire IHT402 répond à des critères temporels stricts. Le défunt concerné par la demande doit être décédé le 9 octobre 2007 ou après cette date, marquant l'entrée en vigueur des dispositions sur le transfert de quotité. Le conjoint ou partenaire civil doit impérativement être décédé avant ce défunt récent, et avoir laissé une portion inutilisée de sa nil rate band.
Cette chronologie crée parfois des situations complexes. Par exemple, si le premier conjoint est décédé en 2005 avec un patrimoine de £200,000 entièrement transmis au survivant, la quotité de £275,000 applicable cette année-là n'a pas été utilisée. Lorsque le conjoint survivant décède en 2023, les représentants peuvent réclamer le transfert de cette quotité historique, indexée sur les barèmes actuels.
| Année de décès du premier conjoint | Nil rate band applicable | Transfert maximal théorique en 2024 |
|---|---|---|
| 2007-2008 | £300,000 | £325,000 (indexé) |
| 2008-2009 | £312,000 | £325,000 |
| 2009-2024 | £325,000 | £325,000 |
La règle fondamentale exige que le patrimoine du premier décédé n'ait pas épuisé sa quotité disponible. Cela se produit fréquemment lorsque l'essentiel des biens passe au conjoint survivant via l'exemption conjugale (spouse exemption), ou lorsque la succession était modeste comparée aux seuils d'imposition.
Architecture du formulaire : sections et données requises
Le formulaire IHT402 s'articule autour de trois blocs informationnels distincts, chacun nécessitant une approche méthodique de collecte des données. La première section capture l'identité du défunt récent et les références de dossier HMRC, éléments indispensables pour rattacher la demande au bon dossier de succession.
Identification du conjoint prédécédé
Les sections 1 à 8 du formulaire se concentrent sur le conjoint ou partenaire civil décédé en premier. Au-delà des informations d'état civil classiques, le formulaire exige la date précise du mariage ou du partenariat civil ainsi que le lieu de célébration. Cette donnée peut sembler anecdotique mais elle permet à HMRC de vérifier la validité juridique de l'union, condition sine qua non du transfert de quotité.
La question 6 sur l'existence d'un testament conditionne largement la suite de la procédure. Un décès sans testament (intestacy) simplifie généralement les calculs, les règles de dévolution légale étant standardisées. À l'inverse, un testament complexe avec des legs particuliers, des fiducies ou des variations post-mortem complique significativement l'évaluation de la quotité utilisée.
Calcul de la quotité disponible
Les sections 9 à 12 établissent le calcul fondamental : quotité théorique moins utilisation effective. La section 9 demande la nil rate band en vigueur à la date du premier décès, information disponible dans les barèmes historiques HMRC. Cette donnée est cruciale car elle détermine le plafond théorique de transfert, même si l'indexation ultérieure peut majorer le bénéfice réel.
La section 10 recense les transferts de valeur des sept années précédant le décès, incluant les donations importantes, les transferts à des fiducies, ou les ventes à prix minoré à des proches. Cette recherche rétrospective peut s'avérer particulièrement ardue lorsque les archives familiales sont incomplètes ou que les témoins directs ont disparu.
Inventaire patrimonial détaillé
Les sections 13 à 17 dressent l'inventaire exhaustif de la succession du premier décédé. Cette partie exige une précision comptable rigoureuse, distinguant les legs directs (section 13), les biens en copropriété (section 14), les droits fiduciaires (section 15), et les donations avec réserve d'usufruit (section 16).
La section 13 présente un piège fréquent : elle exclut explicitement les biens transmis au conjoint survivant maintenant décédé. Cette exclusion reflète le mécanisme de l'exemption conjugale, mais peut créer des confusions dans l'évaluation. Par exemple, si le premier conjoint lègue £100,000 à ses enfants et £300,000 au conjoint survivant, seuls les £100,000 entrent dans le calcul de la quotité utilisée.
Pièces justificatives et recherches documentaires
L'instruction du dossier IHT402 repose sur un corpus documentaire spécifique, parfois difficile à reconstituer plusieurs années après les faits. HMRC exige systématiquement la copie du grant of representation (ou confirmation en Écosse) de la première succession, document établissant la validité juridique de l'administration successorale.
L'absence de grant of representation, situation fréquente pour les petites successions, ne fait pas obstacle à la demande mais modifie les justificatifs requis. Dans ce cas, le certificat de décès suffit, accompagné d'une reconstitution plus approfondie des éléments patrimoniaux par d'autres moyens de preuve.
Testament et actes modificatifs
Lorsque le premier décédé a laissé un testament, sa production intégrale s'impose, y compris les éventuels codicilles. Les deeds of variation exécutés dans les deux ans du décès modifient rétroactivement la dévolution successorale et impactent directement le calcul de quotité utilisée. Ces actes, relativement fréquents dans la planification fiscale britannique, permettent aux héritiers de redistribuer les legs pour optimiser l'imposition globale.
La recherche documentaire peut nécessiter des investigations approfondies. Le formulaire encourage explicitement les contacts avec les solicitors ayant administré la première succession, les autres membres de la famille, ou les proches du défunt. Cette démarche investigatrice revêt d'autant plus d'importance que l'exactitude des déclarations engage la responsabilité des déclarants.
Reconstitution en l'absence d'archives
Lorsque les documents originaux ont disparu, HMRC accepte des reconstitutions basées sur des témoignages concordants, des relevés bancaires partiels, ou des estimations raisonnables étayées. Cette souplesse procédurale reconnaît la réalité pratique des successions anciennes, tout en maintenant l'exigence de sincérité des déclarations.
Les solicitors spécialisés recommandent souvent de constituer un dossier de présomptions cohérentes plutôt que de renoncer à la demande. Par exemple, l'absence de grant of representation pour une succession de 2008 suggère généralement un patrimoine inférieur aux seuils d'imposition, renforçant la probabilité d'une quotité inutilisée significative.
Délais impératifs et conséquences des retards
Le dépôt du formulaire IHT402 obéit à une contrainte temporelle absolue : 24 mois après la fin du mois de décès du second conjoint. Cette formulation spécifique évite les ambiguïtés sur la date butoir. Un décès survenu le 15 janvier 2023 impose ainsi un dépôt avant le 31 mars 2025, le délai courant jusqu'à la fin février 2025 puis prolongé au mois complet suivant.
Cette échéance de 24 mois ne souffre aucune dérogation légale, contrairement à d'autres procédures fiscales britanniques qui prévoient des mécanismes d'excuse raisonnable (reasonable excuse). Le dépassement du délai entraîne automatiquement la forclusion du droit au transfert, sans possibilité de recours administratif ou judiciaire.
Stratégies de sécurisation des délais
Les praticiens expérimentés recommandent un dépôt anticipé, quitte à produire un dossier provisoire complété ultérieurement. HMRC accepte généralement les compléments d'information dans un délai raisonnable suivant le dépôt initial, pourvu que la demande formelle soit enregistrée dans les temps.
Cette approche préventive s'avère particulièrement judicieuse lorsque les recherches documentaires s'avèrent complexes ou que des conflits familiaux retardent l'accès aux informations nécessaires. Un dépôt de principe avec les éléments disponibles préserve les droits, l'instruction détaillée pouvant suivre progressivement.
Situations particulières et patrimoines complexes
Certaines configurations successorales compliquent significativement l'utilisation du formulaire IHT402, nécessitant des adaptations procédurales spécifiques. Les patrimoines internationaux, impliquant des biens situés hors du Royaume-Uni ou des résidences fiscales étrangères, soulèvent des questions de territorialité de l'inheritance tax.
Fiducies et structures patrimoniales
Les successions impliquant des trusts préexistants créent des difficultés d'évaluation particulières. Lorsque le premier conjoint bénéficiait de revenus ou d'avantages d'une fiducie sans en détenir la propriété absolue, la qualification de ces droits pour le calcul de la quotité utilisée nécessite souvent une expertise juridique spécialisée.
Les discretionary trusts, où les bénéficiaires ne détiennent pas de droits acquis, posent des questions encore plus complexes. La valeur à retenir dépend des distributions effectivement reçues par le défunt, mais aussi de ses droits potentiels selon les termes de la fiducie et les pratiques historiques des trustees.
Donations avec réserve et arrangements artificiels
Les gifts with reservation of benefit constituent un piège fréquent dans l'évaluation des quotités utilisées. Ces donations, où le donateur conserve un avantage sur le bien transmis, restent imposables dans sa succession malgré le transfert juridique de propriété. L'identification de ces arrangements nécessite souvent une analyse approfondie des relations familiales et des modes de jouissance des biens.
Les montages fiscaux sophistiqués, comme les loan trusts ou les discounted gift trusts, peuvent également impacter le calcul. Ces structures, populaires dans la planification patrimoniale britannique, créent des droits et obligations complexes dont la valorisation fiscale ne correspond pas toujours à la réalité économique.
Instruction HMRC et suites procédurales
Une fois déposé, le formulaire IHT402 entre dans un circuit d'instruction spécialisé au sein des équipes inheritance tax de HMRC. L'administration dispose d'un pouvoir d'enquête étendu, pouvant solliciter des compléments d'information, des justificatifs supplémentaires, ou même des expertises indépendantes pour les dossiers complexes.
L'instruction suit généralement une chronologie prévisible : accusé de réception sous 2-3 semaines, demandes de compléments éventuelles sous 6-8 semaines, décision définitive sous 3-6 mois pour les dossiers standards. Les situations complexes peuvent prolonger ces délais, particulièrement lorsque des expertises immobilières ou des évaluations d'entreprises s'avèrent nécessaires.
Contestations et voies de recours
Le refus de transfert de quotité peut faire l'objet d'un recours devant le First-tier Tribunal (Tax Chamber), juridiction spécialisée dans les contentieux fiscaux. Ces procédures, relativement rares, concernent généralement des désaccords sur l'évaluation des biens ou l'interprétation des dispositions testamentaires complexes.
La jurisprudence des tribunaux fiscaux britanniques tend à privilégier une interprétation stricte des conditions de transfert, tout en reconnaissant la légitimité des arrangements familiaux usuels. Les décisions récentes soulignent l'importance de la documentation contemporaine des intentions du défunt, particulièrement dans les configurations patrimoniales sophistiquées.
L'acceptation du transfert de quotité produit ses effets rétroactivement sur l'ensemble de la succession du second décédé, pouvant générer des remboursements d'inheritance tax substantiels lorsque les droits ont été acquittés avant la demande. Ces remboursements, majorés d'intérêts de retard, constituent souvent l'enjeu financier principal de la procédure pour les familles concernées.
Complex Estate Scenarios and Special Considerations
The IHT402 form becomes particularly intricate when dealing with estates that don't follow straightforward patterns. Understanding these complexities is crucial for accurate completion and successful claims.
Multiple Marriages and Civil Partnerships
When the deceased person was married or in civil partnership more than once, determining the available transferable nil rate band requires careful analysis. Each marriage or civil partnership creates a separate potential source of transferable allowance, but the total transfer cannot exceed 100% of the current nil rate band threshold.
For instance, if the deceased's first spouse died in 1995 using only 30% of their nil rate band, and their second spouse died in 2010 using 60% of theirs, the estate could potentially claim transfer of the unused portions from both relationships. However, HMRC will scrutinise such claims carefully, requiring comprehensive documentation of each relationship and the respective estates.
Particular attention must be paid to the definition of 'spouse' or 'civil partner' at the time of each death. Historical changes in legislation, particularly regarding civil partnerships introduced in 2005, can affect eligibility. Same-sex couples who lived together before civil partnerships were legally recognised may face additional documentation challenges.
International Elements and Cross-Border Estates
Estates with international components present unique challenges for IHT402 claims. When the predeceasing spouse or civil partner was domiciled outside the UK, or held significant foreign assets, the calculation of their unused nil rate band becomes more complex.
Foreign domiciled individuals may have been subject to different inheritance tax rules during their lifetime. Their UK nil rate band entitlement might have been restricted or calculated differently, affecting the amount available for transfer. HMRC requires detailed analysis of the deceased's domicile status at the time of their death and throughout their relationship with the surviving spouse.
Assets held overseas by the predeceasing spouse may not have been subject to UK inheritance tax, but they still factor into the nil rate band calculation. The form requires careful consideration of double taxation treaties and foreign tax reliefs that might have applied. Professional advice becomes particularly valuable when navigating these international complexities.
Business Property and Agricultural Relief Interactions
When estates include business assets or agricultural property that qualified for relief, the interaction with nil rate band transfers requires sophisticated analysis. Business Property Relief (BPR) and Agricultural Property Relief (APR) can significantly reduce the chargeable value of an estate, but they don't directly affect nil rate band calculations.
The key consideration is whether the predeceasing spouse's estate included relievable business or agricultural assets. If substantial reliefs were claimed on their estate, it might appear that more nil rate band was used than actually was. The IHT402 must accurately reflect the true position after accounting for all applicable reliefs.
Modern estates increasingly include company shares, partnership interests, and other business structures. Each type of asset has specific relief provisions and valuation requirements that can impact the nil rate band transfer calculation. The form requires detailed breakdowns of how reliefs were applied in the original estate.
Documentation Requirements and Evidence Standards
HMRC's scrutiny of IHT402 claims has intensified in recent years, making comprehensive documentation essential for successful applications. Understanding what evidence HMRC expects can significantly improve processing times and reduce the likelihood of challenges.
Primary Documentation Standards
The foundation of any IHT402 claim rests on obtaining complete records of the predeceasing spouse's estate administration. This includes the original IHT400 return if inheritance tax was payable, or form IHT205 for excepted estates. Where these forms cannot be located, HMRC may accept alternative evidence, but the burden of proof increases substantially.
Marriage certificates or civil partnership certificates must be official copies, not photocopies. Where marriages took place overseas, additional apostille certification may be required. Death certificates should similarly be official copies, and where deaths occurred abroad, consular or equivalent authentication may be necessary.
Bank statements, property valuations, and asset schedules from the predeceasing spouse's estate provide crucial supporting evidence. HMRC increasingly requests detailed reconciliations showing how the nil rate band was calculated and applied in the original estate. Missing documentation can trigger extensive enquiries and delay processing significantly.
Valuation Evidence and Professional Opinions
Assets that required professional valuation in the predeceasing spouse's estate often need updated documentation for IHT402 purposes. This is particularly relevant for property, shares in private companies, and unusual assets like artwork or collections.
Where significant time has elapsed since the original death, HMRC may question whether valuations were accurate or whether circumstances have emerged that cast doubt on the original assessments. Contemporary professional opinions, market evidence, and comparable transactions from the relevant time period strengthen the claim.
Pension scheme documentation requires particular attention, especially for schemes that existed before current pension flexibility rules. Historical pension arrangements may have had different tax treatment, and their interaction with inheritance tax rules can be complex. Scheme administrators' confirmation of death benefits and their tax treatment provides essential supporting evidence.
Dealing with Incomplete Records
Many IHT402 claims involve estates where complete records are unavailable, either due to the passage of time or inadequate record-keeping. HMRC has developed procedures for dealing with these situations, but they require careful navigation.
Statutory declarations may be acceptable where direct evidence cannot be obtained. These sworn statements, typically from executors, family members, or professional advisers involved in the original estate, can provide crucial missing links in the evidence chain. However, HMRC applies higher scrutiny to claims relying heavily on such statements.
Bank records older than six years may be difficult to obtain, but financial institutions sometimes maintain archived records for longer periods. Early engagement with relevant institutions can uncover valuable documentation that might otherwise be assumed lost. Building societies, in particular, often maintain extensive historical records.
Post-Submission Procedures and HMRC Interactions
Understanding what happens after submitting form IHT402 helps manage expectations and prepare for potential HMRC interactions. The post-submission phase often determines whether claims succeed smoothly or face extended scrutiny.
HMRC Processing Procedures
HMRC's Inheritance Tax unit processes IHT402 forms through a structured review system. Initial processing involves checking completeness and cross-referencing with existing records. Claims involving straightforward scenarios with complete documentation typically receive faster processing than complex cases requiring detailed analysis.
Risk assessment procedures identify claims requiring additional scrutiny. Factors triggering enhanced review include large transfer amounts, multiple previous marriages, international elements, or inconsistencies between submitted information and HMRC's existing records. Understanding these risk factors helps anticipate potential delays or enquiries.
Processing times vary significantly depending on complexity and current workload. Straightforward claims may be resolved within 15-20 working days, while complex cases can take several months. HMRC provides limited updates during processing, making initial submission accuracy crucial for avoiding delays.
Enquiry Procedures and Response Strategies
When HMRC raises enquiries about IHT402 claims, the response approach significantly affects outcomes. Enquiries typically focus on specific aspects of the claim rather than challenging the entire application, but comprehensive responses addressing all raised points demonstrate credibility.
Common enquiry topics include verification of marriage duration, confirmation of asset values, and clarification of nil rate band calculations. HMRC may request additional documentation or professional opinions to support specific aspects of the claim. Prompt, thorough responses with clear explanations help maintain positive dialogue with HMRC officers.
Where disagreements arise, HMRC's internal review procedures provide initial recourse before formal appeals. Understanding the distinction between clarification requests and formal challenges helps determine appropriate response strategies. Professional representation becomes particularly valuable when enquiries escalate beyond routine information requests.
Amendment and Correction Procedures
Discovering errors after submitting IHT402 forms requires prompt action to maintain credibility with HMRC. The correction approach depends on the nature and significance of the error, with minor computational mistakes receiving different treatment from fundamental misstatements.
Voluntary disclosure of errors before HMRC identifies them generally receives more favourable treatment than corrections made only after enquiries begin. Comprehensive explanations of how errors occurred and what steps have been taken to prevent recurrence demonstrate professional competence and good faith.
Where corrections result in reduced claims, HMRC typically processes amendments relatively quickly. However, corrections that increase claimed amounts may trigger additional scrutiny equivalent to new applications. Understanding these dynamics helps determine optimal correction strategies and timing.