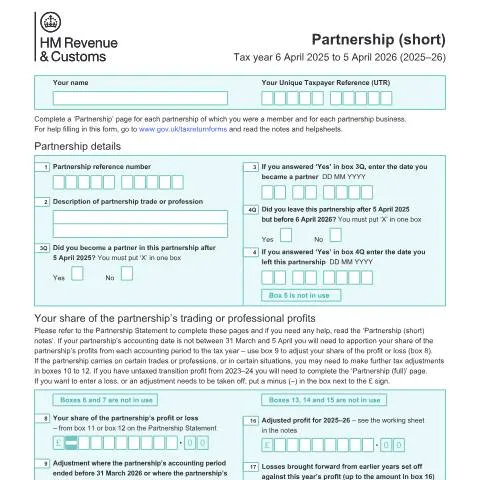
La dimension partenariale de votre Self Assessment : décryptage du SA104S
Lorsque vous exercez une activité commerciale ou professionnelle au sein d'un partnership au Royaume-Uni, votre déclaration fiscale annuelle ne peut se limiter aux revenus salariés traditionnels. Le formulaire SA104S Partnership (short) constitue l'annexe indispensable à votre Self Assessment pour déclarer précisément votre quote-part des bénéfices, pertes et autres éléments fiscaux issus de cette structure collaborative. Contrairement à une société limitée, le partnership britannique fonctionne selon le principe de transparence fiscale : chaque associé déclare individuellement sa part des résultats sur sa propre déclaration personnelle.
Cette approche, héritée de la tradition juridique anglo-saxonne, place chaque partner dans une position de responsabilité directe vis-à-vis de HMRC. Le SA104S devient alors le pont comptable entre les comptes consolidés du partnership et votre situation fiscale personnelle, nécessitant une compréhension fine des mécanismes d'attribution et d'ajustement des profits.
Architecture du formulaire : de la Partnership Statement à votre imposition personnelle
Le SA104S s'articule autour d'une logique de cascade comptable partant du Partnership Statement – document de référence établi par le partnership lui-même – vers votre déclaration individuelle. Cette progression n'est pas linéaire et comporte plusieurs étapes d'ajustement cruciales.
Section d'identification partenariale
Les premières rubriques (boxes 1 à 4) établissent le cadre juridique de votre participation. Le Partnership reference number (box 1) correspond à l'identifiant unique attribué par HMRC lors de l'enregistrement initial du partnership. Cette référence, généralement composée de dix caractères alphanumériques, permet le rapprochement automatique entre votre déclaration et les informations transmises par le partnership.
La description de l'activité (box 2) doit reprendre fidèlement celle déclarée dans le Partnership Statement. Toute divergence peut déclencher un contrôle de cohérence. Les questions 3Q et 4Q concernant les dates d'entrée et de sortie du partnership revêtent une importance particulière : elles conditionnent l'application du principe d'attribution temporelle des profits et peuvent justifier des calculs proportionnels complexes.
Le cœur financier : boxes 8 à 20
La box 8 constitue le point de départ de tous les calculs ultérieurs. Elle reprend directement votre quote-part telle qu'indiquée dans les boxes 11 ou 12 du Partnership Statement. Cette donnée reflète votre participation aux résultats selon les clés de répartition définies dans l'accord de partnership, qu'il s'agisse de parts égales, proportionnelles aux apports ou selon toute autre modalité convenue.
L'ajustement de la box 9 mérite une attention particulière pour les partnerships dont l'exercice comptable ne coïncide pas avec l'année fiscale britannique (6 avril - 5 avril). Dans ce cas, vous devez effectuer une répartition temporelle de vos profits entre deux années fiscales consécutives. Par exemple, si votre partnership clôture ses comptes au 31 décembre, les profits de l'exercice 2025 devront être ventilés entre l'année fiscale 2024-25 (pour la période janvier-avril 2025) et l'année fiscale 2025-26 (pour la période avril-décembre 2025).
| Type d'ajustement | Box concernée | Situations d'application |
|---|---|---|
| Changement de méthode comptable | Box 10 | Passage des créances acquises à l'encaissement, modification d'amortissement |
| Lissage agricole/artistique | Box 11 | Farmers, market gardeners, créateurs d'œuvres littéraires/artistiques |
| Taxes étrangères déductibles | Box 12 | Activité internationale sans demande de crédit d'impôt |
Mécanismes de compensation des pertes : stratégie fiscale et contraintes réglementaires
La gestion des pertes dans le cadre du SA104S obéit à des règles sophistiquées qui peuvent significativement impacter votre charge fiscale globale. La section dédiée (boxes 21 à 24) offre plusieurs options de traitement, chacune avec ses implications spécifiques.
Report et imputation des pertes antérieures
La box 17 permet d'imputer les pertes reportées des années précédentes sur les bénéfices de l'année courante. Cette imputation s'effectue dans la limite du montant indiqué en box 16 (profit ajusté). Le mécanisme suit une logique first in, first out : les pertes les plus anciennes sont utilisées en priorité, sauf disposition contraire dans votre stratégie fiscale globale.
L'imputation peut s'avérer particulièrement avantageuse lorsque vous anticipez une progression de vos revenus futurs et souhaitez optimiser votre taux marginal d'imposition. Cependant, certaines pertes peuvent être soumises à des restrictions temporelles ou liées à la nature de l'activité du partnership.
Options de traitement des pertes courantes
Lorsque votre quote-part se traduit par une perte (box 21), vous disposez de plusieurs leviers d'optimisation. La box 22 permet d'imputer cette perte sur vos autres revenus de l'année fiscale 2025-26, réduisant ainsi votre base imposable globale. Cette option s'avère particulièrement intéressante si vous percevez des revenus salariés ou locatifs substantiels.
Le report rétrospectif (box 23) offre la possibilité d'imputer la perte sur les revenus des années antérieures, générant potentiellement un remboursement d'impôt. Cette stratégie peut être optimale dans des situations de forte volatilité des résultats du partnership ou lors d'investissements initiaux importants.
Cotisations sociales : naviguer entre Classes 2 et 4
Le régime des National Insurance contributions pour les partners présente des spécificités qui se reflètent dans les boxes 25 à 27 du SA104S. Contrairement aux salariés, vous relevez du régime des travailleurs indépendants avec des obligations modulées selon le niveau de vos profits.
Seuil de Class 2 NICs et choix stratégique
Le seuil de £6,845 mentionné dans les instructions constitue la frontière entre obligation et faculté de cotisation. Si vos profits totaux (tous partnerships et activités indépendantes confondus) restent inférieurs à ce montant, vous n'êtes pas tenu de payer les Class 2 NICs. Cependant, la box 25 vous permet d'opter pour un paiement volontaire.
Cette option peut se révéler judicieuse pour préserver vos droits à certaines prestations sociales, notamment la State Pension et les contribution-based benefits. Le calcul coût-avantage doit intégrer votre âge, votre historique de cotisations et vos perspectives de revenus futurs. Pour un partner de 30 ans avec des revenus fluctuants, le paiement volontaire peut représenter un investissement rentable à long terme.
Class 4 NICs et exemptions spécifiques
Les Class 4 NICs s'appliquent sur une base différente, avec des taux progressifs fonction du niveau de profits. La box 26 permet de signaler une exemption, généralement liée à l'âge (moins de 16 ans ou plus de l'âge de la pension d'État) ou à des situations particulières prévues par la réglementation.
La box 27 autorise des ajustements spécifiques aux profits soumis aux Class 4 NICs. Ces ajustements peuvent concerner des éléments non récurrents, des provisions particulières ou des corrections d'années antérieures validées par HMRC.
Revenus financiers et retenues : articulation avec la fiscalité du partnership
La dimension financière du SA104S, matérialisée par les boxes 28 à 31, reflète la complexité croissante des activités des partnerships modernes. Ces structures ne se limitent plus aux activités commerciales traditionnelles mais intègrent souvent des composantes financières significatives.
Intérêts non imposés à la source
La box 28 recense votre quote-part des intérêts perçus par le partnership sans retenue à la source. Cette situation concerne principalement les placements auprès d'institutions financières britanniques ou les prêts consentis par le partnership dans le cadre de son activité. Le montant reporté s'ajoute à vos autres revenus d'intérêts pour déterminer votre imposition globale sur cette catégorie.
L'intégration de ces revenus dans votre déclaration personnelle suit les règles standard de l'income tax, avec application des tranches progressives et des abattements éventuels. Pour un partner relevant du taux de base (20%), ces intérêts supporteront cette imposition, tandis qu'un partner dans la tranche supérieure (40% ou 45%) verra s'appliquer le taux correspondant.
Retenues et précomptes
Les boxes 30 et 31 traitent des situations où des tiers ont effectué des retenues sur les revenus du partnership. La box 30 concerne spécifiquement les déductions du Construction Industry Scheme (CIS), régime particulier applicable aux activités du bâtiment et des travaux publics.
Ces retenues, effectuées par les donneurs d'ordre (contractors) sur les paiements versés au partnership, constituent des acomptes d'impôt récupérables. Votre quote-part de ces retenues vient en déduction de votre impôt dû, pouvant générer un crédit remboursable si elle excède votre dette fiscale finale.
Situations complexes : partnerships multiples et activités hybrides
La réalité économique moderne conduit de nombreux professionnels à participer simultanément à plusieurs partnerships ou à combiner cette forme d'exercice avec d'autres activités. Cette complexité se répercute directement sur le traitement du SA104S et nécessite une approche méthodique.
Gestion des partnerships multiples
Lorsque vous participez à plusieurs partnerships, chaque structure nécessite un SA104S distinct. Cette multiplication des formulaires implique une consolidation attentive au niveau de votre Self Assessment global, notamment pour l'application des seuils de cotisations sociales et la gestion des pertes.
La stratégie d'imputation des pertes devient particulièrement délicate : vous pouvez choisir d'imputer les pertes d'un partnership sur les bénéfices d'un autre, sur vos autres revenus ou de les reporter. Ces choix, une fois exercés, peuvent difficilement être remis en cause et conditionnent votre optimisation fiscale pluriannuelle.
Articulation avec les autres régimes
Si vous exercez parallèlement une activité indépendante classique (sole trader), les profits et pertes des différentes activités s'agrègent pour déterminer vos obligations sociales. Le seuil de £6,845 pour les Class 2 NICs s'apprécie sur l'ensemble de vos profits professionnels, partnerships inclus.
Cette agrégation peut créer des situations complexes où un partnership déficitaire compense les bénéfices d'une activité indépendante, vous faisant basculer sous le seuil d'assujettissement aux cotisations obligatoires. La planification fiscale doit intégrer ces interactions pour optimiser votre charge globale.
Contrôles et vérifications : préparer la cohérence de votre dossier
HMRC dispose d'outils sophistiqués de recoupement entre les déclarations des partnerships et celles de leurs membres. Cette capacité de contrôle croisé impose une vigilance particulière dans la préparation et la cohérence de votre SA104S.
Points de vigilance récurrents
La concordance entre les montants déclarés dans votre SA104S et ceux figurant dans le Partnership Statement constitue le premier niveau de vérification. Toute divergence, même mineure, peut déclencher une demande d'explication ou un contrôle approfondi. Cette exigence de cohérence s'étend aux dates d'entrée et de sortie du partnership, aux descriptions d'activité et aux références administratives.
Les ajustements effectués dans les boxes 9 à 12 font l'objet d'une attention particulière. HMRC peut exiger la production des calculs détaillés, notamment pour les ajustements temporels liés aux décalages d'exercice comptable. La documentation de ces calculs, même si elle n'accompagne pas initialement la déclaration, doit être conservée et disponible sur demande.
Conservation documentaire et justificatifs
Au-delà du SA104S lui-même, vous devez conserver l'ensemble des pièces justificatives pendant au moins cinq ans après la date limite de dépôt de la déclaration. Cette obligation couvre le Partnership Statement, les accords de répartition, les comptes détaillés du partnership et toute correspondance avec les autres partners ou les conseils du partnership.
La dématérialisation progressive des échanges n'exonère pas de cette obligation de conservation. Les emails, fichiers numériques et documents dématérialisés doivent être archivés de manière sécurisée et accessible. HMRC accepte les formats électroniques mais peut exiger une production physique lors d'un contrôle.
Optimisation et stratégies avancées pour partners avertis
Au-delà du simple respect des obligations déclaratives, le SA104S offre plusieurs leviers d'optimisation fiscale qui méritent une analyse approfondie. Ces stratégies, parfaitement légales, nécessitent cependant une compréhension fine des interactions entre les différents régimes fiscaux.
Timing des distributions et optimisation temporelle
La flexibilité des partnerships en matière de répartition des bénéfices permet des stratégies de lissage fiscal sophistiquées. Si les accords de partnership le permettent, vous pouvez moduler le timing de votre participation aux bénéfices pour optimiser votre taux marginal d'imposition sur plusieurs années.
Cette approche s'avère particulièrement pertinente lors d'années atypiques (revenus exceptionnels, changement de situation familiale, approche de la retraite). La planification doit cependant respecter les règles anti-évitement et les dispositions contractuelles du partnership, sous peine de requalification fiscale.
Utilisation stratégique des pertes
Les options offertes par les boxes 22 à 24 permettent une gestion dynamique de votre profil fiscal. Le choix entre imputation immédiate, report rétrospectif et report prospectif doit s'analyser dans une perspective pluriannuelle, en tenant compte de l'évolution anticipée de vos revenus et des taux d'imposition.
Pour un partner en début de carrière avec des revenus croissants, le report prospectif des pertes peut maximiser l'avantage fiscal futur. Inversement, un partner proche de la retraite avec des revenus décroissants aura souvent intérêt à privilégier l'imputation immédiate ou le report rétrospectif.
La box 32, souvent négligée, offre un espace précieux pour documenter vos choix stratégiques et faciliter le traitement de votre dossier par HMRC. Une explication claire des ajustements complexes ou des situations particulières peut prévenir des demandes d'éclaircissement ultérieures et accélérer le traitement de votre déclaration.