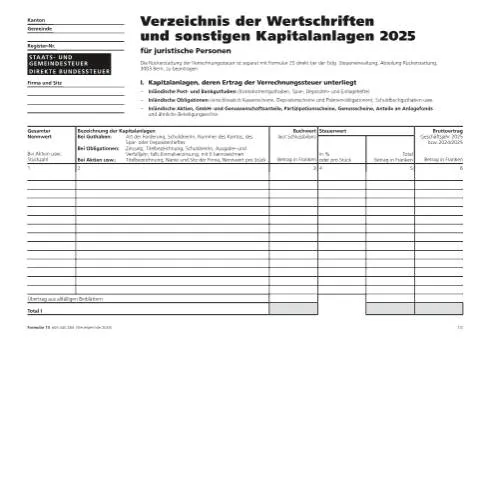
Verzeichnis der Wertschriften und sonstigen Kapitalanlagen für juristische Personen – Ein Überblick
Das Formular mit der Bezeichnung „Verzeichnis der Wertschriften und sonstigen Kapitalanlagen für juristische Personen“ (Formular 13, Steuerperiode 2025) ist ein wesentliches Dokument im Rahmen der direkten Bundessteuer in der Schweiz. Es dient der Erfassung sämtlicher Kapitalanlagen, die im Besitz juristischer Personen sind und bei der Eidgenössischen Steuerverwaltung (ESTV) gemeldet werden müssen. Dieses Formular ist für Steuerpflichtige relevant, die ihre Vermögenswerte transparent deklarieren möchten, um eine korrekte Besteuerung sicherzustellen.
Zweck und Anwendungsbereich des Formulars
Das Formular hat primär die Aufgabe, alle Wertschriften und Kapitalanlagen aufzulisten, die im Steuerjahr 2025 gehalten werden. Es ist notwendig, um die steuerliche Bemessungsgrundlage zu ermitteln und die korrekte Besteuerung der Kapitalerträge sowie die Verrechnung der Quellensteuern zu gewährleisten. Dabei unterscheidet das Formular zwischen Anlagen, deren Ertrag der Verrechnungssteuer unterliegt, und solchen, bei denen dies nicht der Fall ist.
Wer ist zur Einreichung verpflichtet?
Juristische Personen, die im Steuerjahr 2025 Kapitalanlagen besitzen, welche in der Schweiz oder im Ausland gehalten werden, sind verpflichtet, dieses Formular auszufüllen. Dazu zählen insbesondere Aktien, Obligationen, Beteiligungen an Fonds sowie Forderungen wie Hypotheken oder Darlehen. Die Pflicht zur Meldung besteht unabhängig von der Höhe der Anlagen, sofern sie in den Geltungsbereich des Formulars fallen.
Inhalt und Struktur des Formulars
Das Formular ist in zwei Hauptabschnitte gegliedert:
- Kapitalanlagen, deren Ertrag der Verrechnungssteuer unterliegt
- Kapitalanlagen, deren Ertrag der Verrechnungssteuer nicht unterliegt
Kapitalanlagen, deren Ertrag der Verrechnungssteuer unterliegt
Hier werden Anlagen erfasst, bei denen die Erträge in der Schweiz der Verrechnungssteuer unterworfen sind. Dazu zählen:
- Inländische Bank- und Postguthaben, wie Kontokorrent-, Spar- und Depositenkonten
- Obligationen, Kassenscheine, Depositenscheine sowie Prämienobligationen
- Inländische Aktien, GmbH- und Genossenschaftsanteile, Partizipationsscheine, Genussscheine sowie Anteile an Anlagefonds
Für jede Anlage sind Angaben wie Nennwert, Stückzahl, Bezeichnung, Name und Sitz des Emittenten, sowie steuerrelevante Werte wie Buchwert und Steuerwert anzugeben. Zudem sind Details zum Geschäftsjahr 2025 oder 2024/2025 zu vermerken.
Kapitalanlagen, deren Ertrag der Verrechnungssteuer nicht unterliegt
In diesem Abschnitt werden Anlagen erfasst, die im Ausland gehalten werden oder anderen steuerlichen Sonderregelungen unterliegen. Dazu zählen:
- Hypothekardforderungen, Schuldbriefe, Gülten
- Ausländische Guthaben und Wertschriften aller Art
- Forderungen und Darlehen im In- und Ausland
Wichtig ist hier die Angabe der ausländischen Quellensteuern, die im Rahmen der Verrechnung angerechnet werden können. Für die korrekte Deklaration ist das Formular DA-2 relevant, das die Anrechnung ausländischer Quellensteuern dokumentiert.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Wichtige Hinweise zur Ausfüllung
- Vollständigkeit: Es ist essenziell, alle Anlagen vollständig aufzuführen, um eine korrekte steuerliche Beurteilung zu gewährleisten.
- Richtigkeit der Angaben: Angaben wie Nennwert, Stückzahl, Bezeichnung und Buchwerte sind sorgfältig zu prüfen und zu dokumentieren.
- Beilagen und Ergänzungsblätter: Bei umfangreichen Anlagen können zusätzliche Blätter notwendig sein, um alle Positionen korrekt aufzuführen.
Einreichung und Fristen
Das ausgefüllte Formular ist im Rahmen der Steuererklärung bei der kantonalen Steuerverwaltung einzureichen. Die Frist für die Einreichung ist in der Regel bis zum Ende der Steuerperiode, wobei kantonale Unterschiede bestehen können. Für die elektronische Einreichung steht die Plattform EasyGov.swiss zur Verfügung, die eine vereinfachte Abwicklung ermöglicht.
Fazit
Das Formular 13 ist ein zentrales Element bei der Deklaration von Kapitalanlagen für juristische Personen in der Schweiz. Eine korrekte und vollständige Ausfüllung ist unerlässlich, um steuerliche Vorteile zu sichern und allfällige Korrekturen oder Rückforderungen im Zusammenhang mit der Verrechnungssteuer zu vermeiden. Bei Unsicherheiten empfiehlt es sich, die Unterstützung eines Steuerberaters oder die Beratung durch die kantonale Steuerverwaltung in Anspruch zu nehmen.