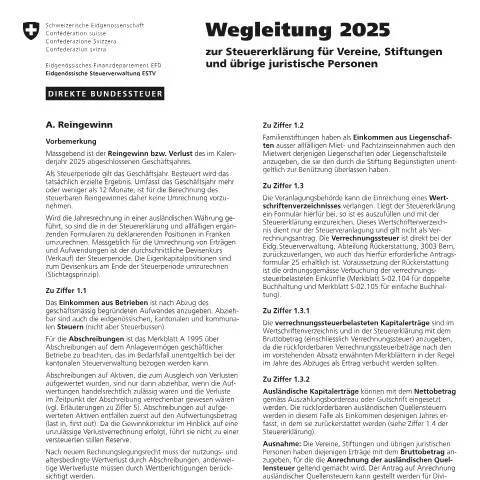
Einleitung und Zweck des Formulars 7a
Das Formular 7a der Eidgenössischen Steuerverwaltung (ESTV) dient der Steuererklärung für Vereine, Stiftungen sowie sonstige juristische Personen im Rahmen der direkten Bundessteuer. Es ist ein zentrales Dokument, das es den steuerpflichtigen Organisationen ermöglicht, ihre steuerlichen Verhältnisse für das Steuerjahr 2025 offen zu legen und die entsprechenden Abrechnungen vorzunehmen. Das Formular ist insbesondere für Organisationen relevant, die Einkünfte aus wirtschaftlichen Tätigkeiten, Vermögen oder anderen Quellen erzielen und somit steuerpflichtig sind.
Relevanz und Einsatzszenarien
Das Formular 7a ist auszufüllen, wenn eine juristische Person im Jahr 2025 eine steuerpflichtige Tätigkeit ausgeübt hat oder steuerbare Einkünfte erwirtschaftet hat. Dabei spielt die Rechtsform der Organisation eine Rolle: Vereine, Stiftungen und andere juristische Personen, die im Rahmen der direkten Bundessteuer erfasst werden, sind verpflichtet, dieses Formular einzureichen. Es kommt insbesondere bei:
- Organisationen, die Einkünfte aus gewerblichen Tätigkeiten, Vermietungen oder Kapitalanlagen erzielen,
- Organisationen, die Vermögen verwalten oder Investitionen tätigen,
- Organisationen, die Verluste oder Gewinne im Geschäftsjahr 2025 realisiert haben,
- Organisationen, die in ausländischer Währung bilanziert haben,
Zur korrekten Steuerberechnung ist die vollständige und fristgerechte Einreichung des Formulars essenziell. Es ist zudem im Zusammenhang mit weiteren Dokumenten und Belegen zu beachten, die bei Bedarf von den Steuerbehörden angefordert werden können.
Inhalt und wichtige Angaben im Formular 7a
Reingewinn und steuerpflichtige Erträge
Der Kernbereich des Formulars betrifft die Deklaration des Reingewinns oder -verlusts des Geschäftsjahres 2025. Dabei ist zu beachten, dass nur das tatsächlich erzielte Ergebnis steuerlich relevant ist, unabhängig von der Dauer des Geschäftsjahres. Bei in Fremdwährung geführten Jahresrechnungen sind die Positionen in Schweizer Franken umzurechnen, wobei der durchschnittliche Devisenkurs der Steuerperiode maßgeblich ist. Eigenkapitalpositionen sind zum Kurs am Ende der Steuerperiode umzurechnen.
Abzüge und steuerliche Korrekturen
Das Formular verlangt die Angabe aller geschäftsmässig begründeten Aufwendungen, inklusive der geschätzten Steuern auf Bundes-, Kantons- und Gemeindeebene. Abschreibungen auf Anlagevermögen, Wertberichtigungen sowie Rückstellungen sind detailliert zu deklarieren. Nicht abzugsfähig sind Zinsen für das eigene Betriebs- oder Eigenkapital, Aufwendungen für Vermögensverbesserungen sowie Schuldentilgung. Zudem sind Erträge aus der Auflösung von Rückstellungen steuerpflichtig.
Kapitalerträge, Wertschriften und Quellensteuern
Organisationen, die Kapitalerträge aus Wertschriften erzielen, müssen diese im Formular angeben. Dabei ist zwischen inländischen und ausländischen Erträgen zu unterscheiden: Bei inländischen Kapitalerträgen ist die Bruttosumme inklusive Verrechnungssteuer anzugeben, während bei ausländischen Erträgen die Nettobeträge oder die Bruttobeträge mit Antrag auf Quellensteueranrechnung zu deklarieren sind. Das Formular enthält spezielle Abschnitte zur Angabe der Kapitalerträge sowie zur Beantragung der Rückerstattung der Verrechnungssteuer.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Besondere Hinweise und Punkte zur Einreichung
Die Steuerpflichtigen sind verpflichtet, die vollständigen Angaben korrekt und vollständig zu machen. Bei Unklarheiten oder besonderen Situationen, wie z.B. der Übermittlung von Wertschriftenverzeichnissen, ist die Einhaltung der Vorgaben der ESTV zu beachten. Das Formular kann digital über die Plattform EasyGov.swiss oder AGOV eingereicht werden, um den Einreichungsprozess zu vereinfachen und Fristen einzuhalten.
Fazit
Das Formular 7a stellt ein zentrales Element für die steuerliche Deklaration von Vereinen, Stiftungen und anderen juristischen Personen im Rahmen der Bundessteuer dar. Es erfordert eine sorgfältige Vorbereitung der Finanzdaten, insbesondere bei grenzüberschreitenden Sachverhalten oder bei der Handhabung von Kapitalerträgen. Eine fristgerechte und korrekte Einreichung ist unerlässlich, um steuerliche Verpflichtungen ordnungsgemäß zu erfüllen und allfällige Rückerstattungen oder Abzüge zu sichern.