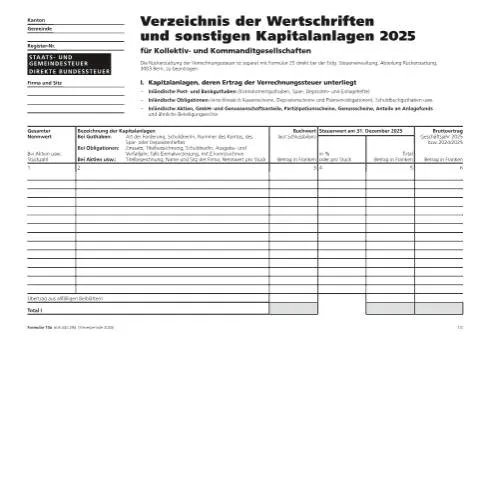
Verzeichnis der Wertschriften und sonstigen Kapitalanlagen für Kollektiv- und Kommanditgesellschaften – Formular 13a
Das Formular 13a ist ein zentrales Dokument im Rahmen der direkten Bundessteuer für Kollektiv- und Kommanditgesellschaften. Es dient der präzisen Erfassung der Kapitalanlagen, deren Erträge der Verrechnungssteuer unterliegen, sowie der Kapitalanlagen, die von dieser Steuer ausgenommen sind. Ziel dieses Formulars ist es, eine transparente und korrekte Besteuerung der Beteiligungen sicherzustellen und die Grundlage für die Steuerberechnung zu schaffen.
Zweck und Anwendungsbereich des Formulars
Das Formular 13a wird von den steuerpflichtigen Gesellschaften verwendet, um sämtliche Beteiligungen an Wertschriften und Kapitalanlagen aufzuführen. Es ist notwendig, um die steuerliche Deklaration korrekt auszufüllen und die Erträge sowie den Buchwert der Anlagen zu dokumentieren. Dabei unterscheidet das Formular zwischen Anlagen, deren Ertrag der Verrechnungssteuer unterliegt, und solchen, die davon ausgenommen sind.
Wichtig ist, dass die Rückerstattung der Verrechnungssteuer separat mittels Formular 25 bei der Eidgenössischen Steuerverwaltung (ESTV) beantragt werden muss. Das Formular 13a bildet die Grundlage für die Ermittlung der steuerpflichtigen Erträge und den Buchwert der Anlagen, welche in der Steuerperiode 2025 relevant sind.
Struktur und Inhalte des Formulars
Kapitalanlagen, deren Ertrag der Verrechnungssteuer unterliegt
In diesem Abschnitt werden inländische Wertschriften und Kapitalanlagen erfasst, die der Verrechnungssteuer unterliegen. Dazu gehören:
- Inländische Post- und Bankguthaben (z. B. Kontokorrentguthaben, Spar- und Depositenkonten)
- Inländische Obligationen, Kassenscheine, Depositenscheine sowie Prämienobligationen
- Aktien, GmbH- und Genossenschaftsanteile, Partizipationsscheine, Genussscheine sowie Anteile an Anlagefonds
Für jede Anlage sind folgende Angaben erforderlich: Bezeichnung, Nennwert, Stückzahl (bei Aktien), Buchwert laut Schlussbilanz, Steuerwert am 31. Dezember 2025 sowie der Bruttoertrag für das Geschäftsjahr 2025 oder 2024/2025. Zusätzliche Details wie Zinssatz, Schuldner, Titelbezeichnung, Ausgabe- und Verfalljahr sind ebenfalls anzugeben.
Kapitalanlagen, deren Ertrag der Verrechnungssteuer nicht unterliegt
Hier werden Anlagen erfasst, die von der Verrechnungssteuer befreit sind. Dazu zählen:
- Inländische Hypothekarforderungen (z. B. Schuldbriefe, Gülten)
- Inländische Darlehen und sonstige Forderungen
- Ausländische Guthaben und Wertschriften aller Art
Bei ausländischen Anlagen ist die Angabe der ausländischen Quellensteuer notwendig, wobei die Anrechnung dieser Steuern im Formular DA-2 erfolgt. Es ist wichtig zu beachten, dass Anlagen mit Quellensteuerrückerstattungsanspruch separat im entsprechenden Formular aufgeführt werden müssen.
Wichtige Hinweise zur Einreichung
Das Formular ist in der Regel in zweifacher Ausführung auszufüllen: eine Kopie für die Steuerbehörde und eine für die eigenen Unterlagen. Es kann in Papierform eingereicht werden, wobei die elektronische Übermittlung über die Plattform EasyGov.swiss oder die elektronische Steuerverwaltung (AGOV) empfohlen wird, um den Ablauf zu beschleunigen und Fehler zu minimieren.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Die Richtigkeit der Angaben muss durch die Unterschrift der verantwortlichen Person bestätigt werden. Das Datum der Einreichung ist ebenfalls anzugeben. Für die korrekte Zuordnung ist die Angabe der kantonalen und kommunalen Steuernummern notwendig.
Fristen und weitere Schritte
Das Formular 13a ist zusammen mit der Steuererklärung für die Steuerperiode 2025 einzureichen. Die Fristen variieren je nach Kanton, in der Regel liegt die Einreichungsfrist am Ende der Steuerperiode, meist im Frühjahr des Folgejahres. Es empfiehlt sich, frühzeitig mit der Vorbereitung zu beginnen, um eine fristgerechte Einreichung zu gewährleisten.
Kontakt und Unterstützung
Bei Fragen zur Ausfüllung des Formulars oder bei Unsicherheiten bezüglich der Angaben kann die kantonale Steuerverwaltung kontaktiert werden. Zudem stehen die Publikationen und Hilfsmaterialien der ESTV online zur Verfügung. Für spezielle Anliegen im Zusammenhang mit der Rückerstattung der Verrechnungssteuer ist das Formular 25 direkt bei der ESTV zu beantragen.