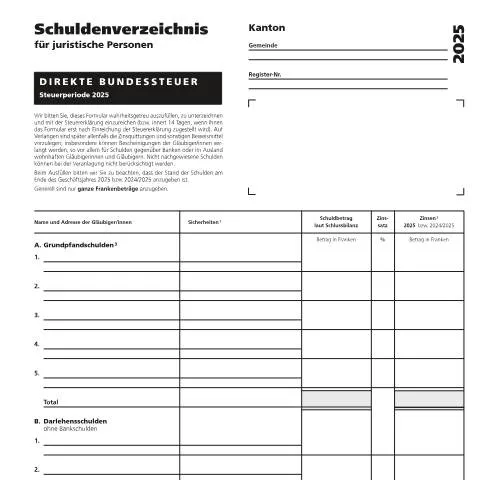
Verwendung des Formulars 14a – Schuldenverzeichnis für juristische Personen
Das Formular 14a ist ein offizielles Dokument der Eidgenössischen Steuerverwaltung (ESTV), das von juristischen Personen ausgefüllt werden muss, um sämtliche Schulden am Ende des Geschäftsjahres 2025 offenzulegen. Es dient der Transparenz und der präzisen Erfassung der finanziellen Verpflichtungen eines Unternehmens gegenüber Gläubigern, Banken und anderen Institutionen. Dieses Schuldenverzeichnis ist ein wichtiger Bestandteil der Steuererklärung und trägt dazu bei, die steuerliche Bewertung korrekt vorzunehmen.
Wer ist verpflichtet, das Formular 14a auszufüllen?
Juristische Personen, die im Steuerjahr 2025 steuerpflichtig sind, sind verpflichtet, das Formular 14a auszufüllen. Dazu zählen Aktiengesellschaften, Gesellschaften mit beschränkter Haftung, Vereine sowie andere juristische Personen, die im Rahmen ihrer Steuererklärung alle bestehenden Schulden detailliert angeben müssen. Die Angabe umfasst sowohl kurzfristige als auch langfristige Schulden sowie Schulden gegenüber Banken, Lieferanten und sonstigen Gläubigern.
Wichtige Hinweise zum Ausfüllen des Formulars
1. Schuldenarten und Kategorien
Das Formular ist in mehrere Kategorien unterteilt:
- Darlehensschulden ohne Bankschulden: Hier werden alle Darlehen erfasst, die nicht bei Banken aufgenommen wurden, beispielsweise Darlehen von Dritten oder private Kredite.
- Grundpfandschulden: Hier sind Hypothekarkredite und andere Grundpfandrechte auf Immobilien anzugeben.
- Sonstige Schulden: Diese Kategorie umfasst alle weiteren Verbindlichkeiten, die nicht in den vorherigen Kategorien aufgeführt sind, wie z.B. Schulden gegenüber Lieferanten oder aus sonstigen Verpflichtungen.
- Bankschulden: Alle Schulden bei Banken, inklusive Kontokrediten und Darlehen, sind hier aufzulisten.
- Schulden gegenüber Lieferanten: Hier werden offene Rechnungen und Verbindlichkeiten gegenüber Geschäftspartnern eingetragen.
2. Angaben zu Sicherheiten und Zinsen
In jeder Kategorie sind die Sicherheiten anzugeben, die für die jeweiligen Schulden bestehen. Dazu zählen Immobilien, Wertpapiere, Lebensversicherungen oder Bürgschaften. Ebenso sind die im Geschäftsjahr 2025 fällig gewordenen Zinsen, ohne Amortisationen, aufzuführen. Bei Baurechtszinsen ist die genaue Adresse des Nutzungsberechtigten anzugeben.
3. Fristen und Nachweise
Das ausgefüllte Formular ist wahrheitsgetreu, vollständig und bis zum Ablauf der Frist zusammen mit der Steuererklärung einzureichen. Bei späterer Zustellung muss das Formular innerhalb von 14 Tagen eingereicht werden. Auf Verlangen sind Belege wie Zinsquittungen oder Bescheinigungen der Gläubiger vorzulegen, insbesondere bei Schulden gegenüber Banken oder im Ausland ansässigen Gläubigern. Nicht nachgewiesene Schulden können bei der Steuerveranlagung nicht berücksichtigt werden.
Wo und wie ist das Formular einzureichen?
Das Formular 14a kann in elektronischer Form über die Plattform EasyGov.swiss oder AGOV eingereicht werden. Alternativ besteht die Möglichkeit, das ausgefüllte und unterschriebene Formular in Papierform an die zuständige Steuerbehörde des jeweiligen Kantons oder der Gemeinde zu senden. Es ist empfehlenswert, die Einreichung frühzeitig vorzunehmen, um Verzögerungen bei der Steuerveranlagung zu vermeiden.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Häufige Fehler beim Ausfüllen
- Unvollständige Angaben: Alle Schuldenarten müssen vollständig erfasst werden, auch wenn sie klein erscheinen.
- Falsche Beträge: Es sind nur ganze Frankenbeträge anzugeben; Beträge in Rappen sind nicht erforderlich.
- Unklare Sicherheitenangaben: Bei Sicherheiten ist eine klare und präzise Beschreibung notwendig, um Missverständnisse zu vermeiden.
- Versäumnis der Frist: Das Formular rechtzeitig einzureichen ist essenziell, um Verzugsfolgen zu vermeiden.
Fazit
Das Formular 14a ist ein zentrales Dokument für die korrekte steuerliche Erfassung der Schulden juristischer Personen in der Schweiz. Sorgfältiges Ausfüllen und fristgerechtes Einreichen sind unerlässlich, um eine reibungslose Steuerveranlagung zu gewährleisten. Bei Unsicherheiten empfiehlt sich die Konsultation eines Steuerberaters oder die direkte Kontaktaufnahme mit der zuständigen kantonalen Steuerbehörde.