Einleitung und Zweck des Formulars
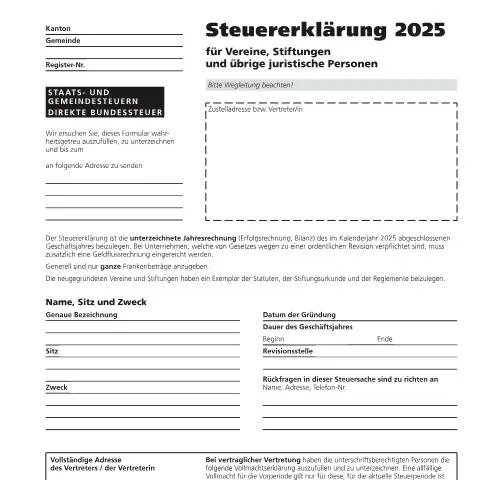
Das Formular mit dem Titel 7 - Steuererklärung für Vereine, Stiftungen und übrige juristische Personen dient der ordnungsgemäßen Deklaration der steuerlichen Verhältnisse von juristischen Personen im Rahmen der direkten Bundessteuer. Es richtet sich an Vereine, Stiftungen sowie andere juristische Organisationen, die im Steuerjahr 2025 Einkünfte erzielen und steuerpflichtig sind. Das Ziel besteht darin, die steuerliche Bemessungsgrundlage zu ermitteln und eine korrekte Steuerberechnung zu ermöglichen.
Situationen, in denen das Formular verwendet werden muss
Das Formular ist auszufüllen, wenn eine juristische Person im Steuerjahr 2025 Einkünfte erwirtschaftet hat, die steuerpflichtig sind. Es ist insbesondere für Organisationen relevant, die:
- Ihre Jahresrechnung (Erfolgsrechnung und Bilanz) vorlegen müssen,
- über steuerbare Einkünfte aus gewerblichen, landwirtschaftlichen oder anderen Tätigkeiten verfügen,
- eine Revision verpflichtend ist und zusätzlich eine Geldflussrechnung erforderlich ist,
- neugegründet wurden und die entsprechenden Statuten, Urkunden und Reglemente vorlegen müssen.
Das Formular ist ebenfalls notwendig, um die steuerliche Situation bei Änderungen im Vermögen oder bei Verlusten aus Vorjahren zu dokumentieren.
Aufbau und wesentliche Inhalte des Formulars
Das Formular ist in mehrere Abschnitte gegliedert, die eine umfassende Erfassung der steuerrelevanten Daten ermöglichen:
A. Steuerbare Einkünfte und Reingewinn
| Abschnitt | Inhalt |
|---|---|
| Steuerbare Einkünfte | Hier sind Beträge aus Betriebsgewinnen, Mieteinnahmen, Kapitalerträgen, öffentlichen Veranstaltungen und sonstigen Einkünften anzugeben. Es ist nur der volle Frankenbetrag anzugeben. |
| Aufwendungen | Hier werden die Kosten zur Erzielung der Einkünfte erfasst, inklusive Schuldzinsen, Liegenschaftskosten, Verwaltungskosten, Beiträge an die berufliche Vorsorge sowie freiwillige Leistungen. |
| Sonstige Aufwendungen und Mitgliederbeiträge | Aufwendungen, die nicht der Einkünfteerzielung dienen, sowie die Mitgliederbeiträge werden hier eingetragen. |
| Reingewinn oder -verlust | Berechnet sich aus den steuerbaren Erträgen minus den Aufwendungen und sonstigen Aufwendungen sowie Mitgliederbeiträgen. |
| Vorjahresverluste | Angabe der Verluste aus den letzten sieben Jahren, die steuerlich abzugsfähig sind. |
| Steuerbarer Reingewinn/-verlust | Endergebnis nach Berücksichtigung der Vorjahresverluste. |
B. Eigenkapital und Vermögenswerte
Der Abschnitt B erfasst das Vermögen zum Bilanzstichtag, inklusive:
- Aktiven wie Liegenschaften, Betriebsinventar, Vorräte, Debitoren, Wertschriften und sonstige Kapitalanlagen, Kassenbestand sowie sonstige Vermögenswerte.
- Passiven, darunter Grundpfandschulden, Darlehensschulden, Bankschulden, Lieferantenschulden, Obligationenanleihen sowie sonstige Schulden.
Das Eigenkapital ergibt sich aus der Differenz zwischen den Aktiven und Passiven und ist am 31. Dezember 2025 anzugeben.
Ausfüllhinweise und Punkte, die beachtet werden sollten
Bei der Ausfüllung des Formulars ist auf folgende Punkte besonders zu achten:
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
- Nur ganze Frankenbeträge angeben, um die Genauigkeit zu gewährleisten.
- Bei Neugründungen sind die Statuten, die Urkunde der Stiftung sowie die Reglemente beizulegen.
- Die Vollmachtserklärung im Falle einer vertraglichen Vertretung muss vollständig ausgefüllt und unterschrieben werden. Die Vollmacht gilt nur für die Steuerperiode 2025 und ist bei Bedarf zu erneuern.
- Alle erforderlichen Beilagen, wie die Jahresrechnung und das Wertschriftenverzeichnis, sind beizufügen.
- Das Formular ist fristgerecht an die zuständige Steuerbehörde zu senden, wobei die genaue Frist im entsprechenden Wegleitdokument angegeben ist.
Übermittlung und Einreichung des Formulars
Das ausgefüllte Formular ist in der Regel an die kantonale Steuerverwaltung sowie an die Eidgenössische Steuerverwaltung (ESTV) zu richten. Für die elektronische Einreichung steht die Plattform EasyGov.swiss zur Verfügung, die eine vereinfachte und sichere Übermittlung ermöglicht. Alternativ kann das Formular auch in Papierform eingereicht werden, wobei die Adresse der zuständigen Behörde zu beachten ist.
Fazit
Das Formular 7 ist ein zentrales Dokument für juristische Personen, um ihre steuerlichen Verpflichtungen gegenüber Bund und Kantonen korrekt zu erfüllen. Sorgfältige und vollständige Angaben erleichtern die Steuerberechnung und vermeiden Verzögerungen oder Nachfragen durch die Steuerbehörden. Bei Unsicherheiten empfiehlt es sich, die Wegleitung zur Steuererklärung sorgfältig zu studieren oder eine steuerliche Beratung in Anspruch zu nehmen.