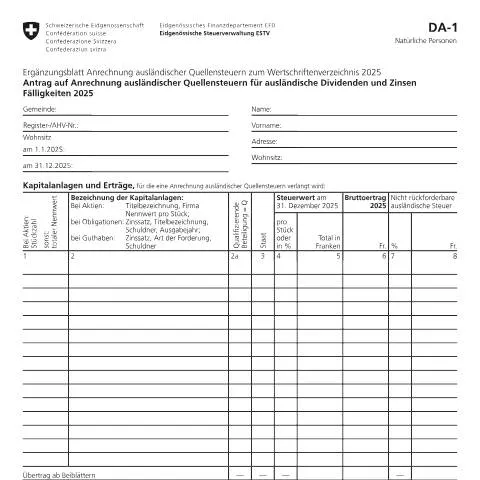
Verstehen des Formulars DA-1 – Antrag auf Anrechnung ausländischer Quellensteuern für Dividenden und Zinsen
Das offizielle Formular DA-1 der Eidgenössischen Steuerverwaltung (ESTV) ist ein bedeutendes Dokument für natürliche Personen, die im Jahr 2025 Einkünfte aus Dividenden oder Zinsen ausländischer Kapitalanlagen erhalten haben und eine Anrechnung der im Quellenstaat gezahlten Quellensteuer beantragen möchten. Dieser Antrag ist notwendig, um eine Doppelbesteuerung zu vermeiden und die im Ausland gezahlte Steuer auf die in der Schweiz geschuldeten Steuern anzurechnen.
Zweck und Anwendungsbereich des Formulars
Das Formular DA-1 dient als offizieller Antrag auf Anrechnung der ausländischen Quellensteuern für Dividenden und Zinsen, die im Steuerjahr 2025 fällig werden. Es richtet sich an natürliche Personen, die Kapitalanlagen im Ausland besitzen und deren Erträge in der Schweiz steuerpflichtig sind. Mit diesem Antrag können Steuerpflichtige die im Ausland gezahlten Steuern auf ihre inländische Steuerlast anrechnen lassen, sofern die Voraussetzungen erfüllt sind.
Die Anrechnung erfolgt nur für Kapitalerträge, die im Anhang zur Verordnung über die Anrechnung ausländischer Quellensteuern aufgeführt sind. Hierbei handelt es sich um Erträge, die im Quellenstaat einer begrenzten Steuer unterworfen bleiben. Das Formular ist zusammen mit der Steuererklärung und dem Wertschriftenverzeichnis im Kanton einzureichen, in dem der Steuerpflichtige am 31. Dezember 2025 seinen Wohnsitz hat.
Wer sollte das Formular DA-1 ausfüllen?
- Natürliche Personen, die im Jahr 2025 Dividenden oder Zinsen aus ausländischen Kapitalanlagen erhalten haben.
- Personen, die im Besitz von Kapitalanlagen sind, deren Erträge im Quellenstaat einer begrenzten Steuer unterliegen.
- Steuerpflichtige, die eine vollständige oder teilweise Rückerstattung der im Ausland gezahlten Quellensteuer beantragen möchten.
Es ist wichtig, dass nur Kapitalanlagen angegeben werden, die im Anhang der Verordnung über die Anrechnung ausländischer Quellensteuern aufgeführt sind, und deren Erträge entsprechend deklarierte Quellensteuern aufweisen.
Wie füllt man das Formular DA-1 aus?
Persönliche Angaben
Der Antragsteller muss seinen vollständigen Namen, Adresse, Wohnsitz am 1. Januar 2025 sowie am 31. Dezember 2025 angeben. Zudem sind die Gemeindebezeichnung, die Register- oder AHV-Nummer sowie die Steuerperiode (hier: 2025) einzutragen.
Angaben zu den Kapitalanlagen
Der Kern des Formulars besteht darin, die Kapitalanlagen und die daraus resultierenden Erträge aufzulisten. Für Aktien sind die Titelbezeichnung, der Name der Firma, die Stückzahl und der Nennwert pro Stück anzugeben. Bei Obligationen sind Zinssatz, Titelbezeichnung, Schuldner und Ausgabejahr zu vermerken. Für Guthaben ist die Art der Forderung, der Zinssatz sowie der Schuldner anzugeben.
Zusätzlich sind die steuerlichen Werte am 31. Dezember 2025, die Bruttoerträge im Jahr 2025 sowie die nicht rückforderbaren ausländischen Steuern pro Stück oder in Prozent zu dokumentieren.
Berechnung und Übertragung der Erträge
Die Gesamtsummen der Steuerwerte, Bruttoerträge und nicht rückforderbaren Quellensteuern werden in den entsprechenden Kolonnen des Wertschriftenverzeichnisses übertragen. Dabei ist auf die korrekte Zuordnung der Erträge zu den jeweiligen Quellenstaaten zu achten, wobei die Alpha-2 Ländercodes der ISO-Standards zu verwenden sind.
Falls die nicht rückforderbaren ausländischen Steuern insgesamt den Betrag von 100 Franken nicht übersteigen, wird keine Anrechnung gewährt. In diesem Fall sind die Erträge im Wertschriftenverzeichnis entsprechend zu deklarieren, ohne eine separate Antragstellung.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Einreichung und Nachweise
Der ausgefüllte Antrag ist zusammen mit Bankbescheinigungen, Belegen über den Einbehalt der Quellensteuer sowie sonstigen relevanten Dokumenten bei der kantonalen Steuerbehörde einzureichen, in dem der Steuerpflichtige am 31. Dezember 2025 seinen Wohnsitz hatte. Die Einreichung erfolgt in der Regel zusammen mit der Steuererklärung und dem Wertschriftenverzeichnis.
Für die digitale Einreichung kann die Plattform EasyGov.swiss genutzt werden. Alternativ ist die Einreichung in Papierform bei der zuständigen kantonalen Steuerbehörde möglich.
Wichtige Hinweise und häufige Fehler
- Nur Kapitalanlagen angeben, die im Anhang der Verordnung über die Anrechnung ausländischer Quellensteuern aufgeführt sind.
- Alle Angaben müssen korrekt und vollständig sein, um Verzögerungen oder Ablehnungen zu vermeiden.
- Belege über die im Ausland gezahlte Quellensteuer sind beizulegen, um die Angaben zu belegen.
- Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder die kantonale Steuerbehörde zu konsultieren.
Das sorgfältige Ausfüllen und fristgerechte Einreichen des Formulars DA-1 ist essenziell, um die steuerlichen Vorteile der Quellensteueranrechnung optimal zu nutzen und Doppelbesteuerung zu vermeiden.