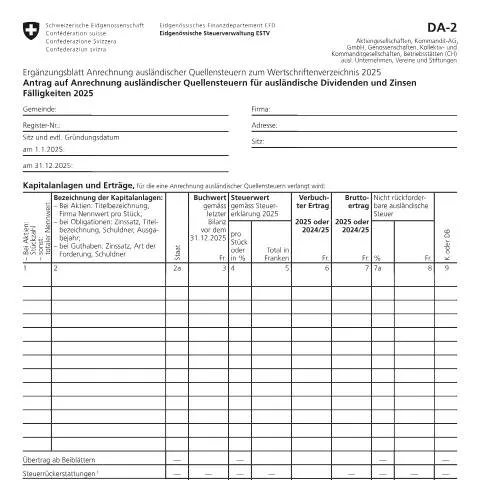
Verstehen des Formulars DA-2 – Antrag auf Anrechnung ausländischer Quellensteuern
Das Formular DA-2 ist ein offizielles Dokument der Eidgenössischen Steuerverwaltung (ESTV), das für Unternehmen und Organisationen in der Schweiz bestimmt ist, die im Jahr 2025 Einkünfte aus ausländischen Kapitalanlagen erzielen. Ziel dieses Antragsformulars ist die Beantragung der Anrechnung ausländischer Quellensteuern auf Dividenden und Zinsen, um Doppelbesteuerung zu vermeiden und die Steuerbelastung im Inland zu reduzieren.
Wer sollte das Formular DA-2 verwenden?
Das Formular richtet sich an juristische Personen, darunter Aktiengesellschaften, Kommandit-AG, GmbHs, Genossenschaften, Kollektiv- und Kommanditgesellschaften, Betriebsstätten ausländischer Unternehmen, Vereine sowie Stiftungen, die im Steuerjahr 2025 Einkünfte aus Kapitalanlagen im Ausland erzielt haben. Es ist notwendig, wenn diese Organisationen eine Steueranrechnung für Quellensteuern beantragen möchten, die im Ausland auf Dividenden oder Zinsen erhoben wurden.
In welchen Situationen ist die Verwendung des Formulars erforderlich?
- Bei Erhalt von Dividenden oder Zinsen aus ausländischen Quellen, für die Quellensteuern bereits abgeführt wurden.
- Wenn die ausländischen Quellensteuern teilweise oder vollständig auf die im Inland zu zahlende Steuer angerechnet werden sollen.
- Bei Kapitalanlagen, die im Ausland einer begrenzten Steuerpflicht unterliegen, um die Steuerbelastung zu mindern.
Wichtige Angaben im Antragsformular
Das Formular erfordert detaillierte Informationen über die Kapitalanlagen sowie die erzielten Erträge. Dazu gehören:
- Angaben zur Organisation, wie Gemeinde, Sitz, Register-Nummer und Gründungsdatum.
- Details zu den Kapitalanlagen, inklusive Bezeichnung, Nennwert, Zinssatz, Schuldner und Ausgabedatum.
- Angaben zu den Erträgen, inklusive Buchwert, Steuerwert, Bruttoertrag und der nicht rückforderbaren ausländischen Steuer.
Weiterhin sind die steuerlichen Rahmenbedingungen zu klären, insbesondere ob die Organisation dem Reinertrag der Bundessteuer sowie der Kantons- und Gemeindesteuern unterliegt.
Der Ablauf der Einreichung
Das ausgefüllte Formular ist zusammen mit den entsprechenden Belegen, wie Bankbescheinigungen und Nachweisen über die einbehaltenen Quellensteuern, bei der kantonalen Steuerbehörde einzureichen, in dessen Zuständigkeitsbereich die Organisation ihren Sitz hat. Für die elektronische Einreichung steht die Plattform EasyGov.swiss zur Verfügung, um den Prozess zu vereinfachen.
Wichtige Punkte und Hinweise
- Nur Kapitalanlagen, deren Erträge im Quellenstaat einer begrenzten Steuerpflicht unterliegen, sind im Formular anzugeben. Anlagen, die keiner Steuer im Quellenstaat unterliegen oder vollständig rückerstattet werden, sind im Wertschriftenverzeichnis zu deklarieren.
- Bei Gesamtsummen der nicht rückforderbaren ausländischen Steuern unter 100 Franken erfolgt keine Steueranrechnung.
- Erträge, die nur den kantonalen oder Bundessteuern unterliegen, sind gesondert zu kennzeichnen.
- Das Formular ist bis zum Ende des Steuerjahres 2025 einzureichen, um eine rechtzeitige Bearbeitung zu gewährleisten.
Wichtige rechtliche Hinweise
Das Formular basiert auf den Vorgaben der Verordnung über die Anrechnung ausländischer Quellensteuern (https://www.fedlex.admin.ch/eli/cc/2020/29/de#lvl_d4e6/lvl_d4e7). Es ist wichtig, alle Angaben wahrheitsgemäß und vollständig zu machen, da falsche Angaben rechtliche Konsequenzen nach sich ziehen können. Die Steuerbehörden prüfen die Angaben sorgfältig, um eine korrekte Anwendung der Doppelbesteuerungsabkommen zu gewährleisten.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Fazit
Das Formular DA-2 stellt ein zentrales Instrument für Unternehmen in der Schweiz dar, um die im Ausland gezahlten Quellensteuern auf Dividenden und Zinsen geltend zu machen. Eine sorgfältige Ausfüllung und fristgerechte Einreichung sind essenziell, um von den steuerlichen Vorteilen zu profitieren und Doppelbesteuerung zu vermeiden. Bei Unsicherheiten empfiehlt es sich, die Unterstützung eines Steuerberaters oder die Kontaktaufnahme mit der kantonalen Steuerverwaltung zu nutzen.