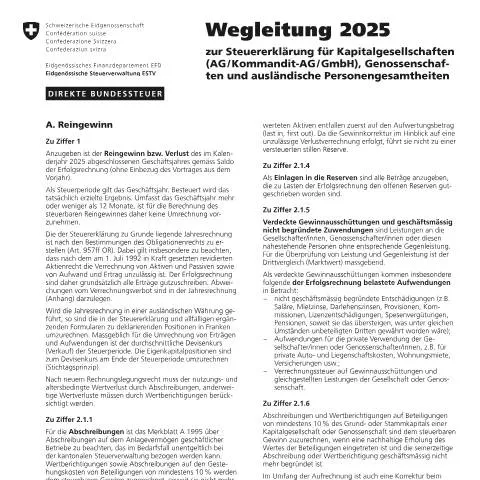
Einleitung und Zweck des Formulars 5a
Das Formular 5a der Eidgenössischen Steuerverwaltung (ESTV) dient der Ermittlung des steuerbaren Reingewinns für Kapitalgesellschaften (wie Aktiengesellschaften, GmbHs und Kommanditgesellschaften), Genossenschaften sowie ausländische Personengesamtheiten im Rahmen der direkten Bundessteuer. Es ist ein zentrales Instrument für die korrekte steuerliche Deklaration und bildet die Grundlage für die Berechnung der Steuerpflicht im Steuerjahr 2025.
Wann ist die Verwendung des Formulars 5a notwendig?
Das Formular ist von allen in der Schweiz steuerpflichtigen juristischen Personen auszufüllen, die ihren Gewinn nach schweizerischem Recht ermitteln. Es ist insbesondere relevant, wenn die Gesellschaft:
- im Geschäftsjahr 2025 einen Gewinn oder Verlust erzielt hat,
- ihre Jahresrechnung nach den Vorgaben des Obligationenrechts (OR) erstellt hat,
- in einer Fremdwährung bilanziert wird und eine Umrechnung in Franken notwendig ist,
- Abschreibungen, Wertberichtigungen oder Rückstellungen im Zusammenhang mit ihrer Gewinnermittlung vornehmen möchte.
Das Formular ist ebenfalls erforderlich, um steuerliche Korrekturen vorzunehmen, die sich aus besonderen buchhalterischen oder rechtlichen Vorgaben ergeben, beispielsweise bei Aufwertungen, Wertberichtigungen oder verdeckten Gewinnausschüttungen.
Inhaltliche Schwerpunkte des Formulars 5a
Reingewinn und Verluste
Der zentrale Bestandteil des Formulars ist die Angabe des Reingewinns oder -verlustes des Geschäftsjahres 2025, basierend auf der Saldo der Erfolgsrechnung. Dabei ist zu beachten, dass nur das tatsächlich erzielte Ergebnis steuerlich relevant ist, unabhängig von der Dauer des Geschäftsjahres.
Bewertung der Jahresrechnung
Die Jahresrechnung muss nach den Vorgaben des Obligationenrechts erstellt werden (Art. 957ff OR). Es ist darauf zu achten, dass die Verrechnung von Aktiven und Passiven sowie von Aufwand und Ertrag grundsätzlich unzulässig ist. Alle Erträge sind in der Erfolgsrechnung zu berücksichtigen, und Abweichungen vom Verrechnungsverbot sind im Anhang zu erläutern.
Umrechnung in Franken bei ausländischer Währung
Wird die Jahresrechnung in einer Fremdwährung geführt, sind die Positionswerte in Franken umzurechnen. Für Erträge und Aufwendungen gilt der durchschnittliche Devisenkurs der Steuerperiode, während Eigenkapitalpositionen zum Kurs am Ende der Periode bewertet werden (Stichtagsprinzip).
Wichtige steuerliche Korrekturen und Anpassungen
Abschreibungen und Wertberichtigungen
Abschreibungen auf Anlagevermögen sind anhand des Merkblatts über Abschreibungen zu berechnen. Wertberichtigungen auf Beteiligungen von mindestens 10 % sind nur dann steuerlich abzugsfähig, wenn die Wertsteigerung eine nachhaltige Erholung darstellt und die ursprüngliche Abschreibung nicht mehr gerechtfertigt ist.
Rückstellungen
Nur geschäftsmässig begründete Rückstellungen sind zulässig. Für zukünftige Forschungs- und Entwicklungsaufträge dürfen Rückstellungen bis zu 10 % des steuerbaren Reingewinns gebildet werden, maximal jedoch 1 Million Franken, sofern konkrete Projekte vorliegen.
Verdeckte Gewinnausschüttungen und geschäftsmässig nicht begründete Zuwendungen
Leistungen an Gesellschafter oder nahestehende Personen ohne entsprechende Gegenleistung gelten als verdeckte Gewinnausschüttungen. Hierzu zählen z. B. unangemessene Saläre, Mietkosten oder Zinsen, die nicht marktüblich sind. Solche Aufwendungen sind im Formular entsprechend zu deklarieren.
Besondere steuerliche Aspekte
Aufwertung und Abschreibung auf Beteiligungen
Abschreibungen auf Beteiligungen von mindestens 10 % des Kapitals, die nach einer Wertsteigerung vorgenommen werden, sind nur dann steuerlich abzugsfähig, wenn die Wertsteigerung nachweislich nachhaltig ist und die Abschreibung handelsrechtlich zulässig war.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Freiwillige Leistungen an gemeinnützige Organisationen
Spenden an in der Schweiz ansässige Organisationen mit steuerbefreiendem Status können bis zu 20 % des Reingewinns steuerlich geltend gemacht werden. Gleiches gilt für freiwillige Leistungen an Bund, Kantone, Gemeinden und deren Anstalten.
Verdecktes Eigenkapital und Zinsen
Zinsen, die auf verdecktem Eigenkapital bezahlt oder gutgeschrieben werden, sind Bestandteil des steuerbaren Reingewinns und somit steuerpflichtig.
Einreichung und Fristen
Das ausgefüllte Formular 5a ist zusammen mit der Jahresrechnung und weiteren erforderlichen Dokumenten bei der kantonalen Steuerverwaltung einzureichen. Die elektronische Einreichung erfolgt über die Plattform EasyGov.swiss oder das entsprechende Online-Portal der ESTV. Die Fristen richten sich nach dem Steuerjahr 2025 und sind im jeweiligen Kanton zu beachten.
Fazit
Das Formular 5a bietet eine strukturierte Vorlage für die korrekte steuerliche Deklaration des Reingewinns von Kapitalgesellschaften und ähnlichen Organisationen. Es ist essenziell, die einzelnen Positionen sorgfältig und nach den aktuellen gesetzlichen Vorgaben auszufüllen, um eine reibungslose Steuerveranlagung zu gewährleisten. Bei Unsicherheiten empfiehlt sich die Konsultation eines Steuerberaters oder die direkte Kontaktaufnahme mit der kantonalen Steuerverwaltung.