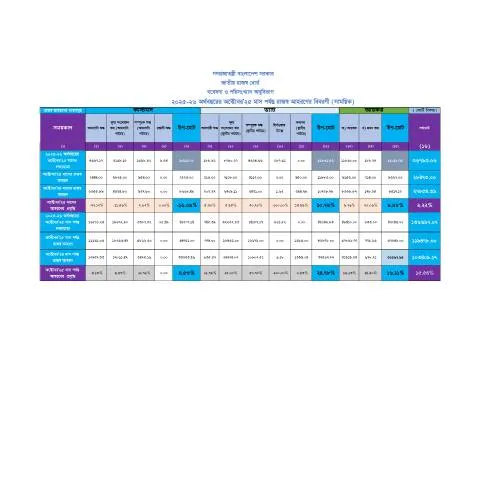
রাজস্ব আহরণ বিবরণী: একটি অপরিহার্য প্রশাসনিক দলিল
রাজস্ব আহরণ বিবরণী (অক্টোবর’২৫ মাস ও মাস পর্যন্ত রাজস্ব আহরণ বিবরণী1) একটি বিশেষ ধরনের প্রশাসনিক দলিল, যা বাংলাদেশ সরকারের রাজস্ব বিভাগের কার্যক্রমকে সুষ্ঠুভাবে পরিচালনা করতে সহায়তা করে। এটি মূলত অর্থ মন্ত্রণালয়ের অধীনে সংরক্ষিত দলিল যা রাজস্ব আহরণের বিস্তারিত তথ্য সরবরাহ করে। এই দলিলটি বিশেষত করদাতাদের জন্য গুরুত্বপূর্ণ, কারণ এটি তাদের করসংক্রান্ত বিবরণী এবং অন্যান্য আর্থিক তথ্য প্রদানের জন্য ব্যবহৃত হয়।
কোন প্রেক্ষিতে এই দলিলটি আবশ্যক
এই দলিলটি দাখিলের প্রয়োজনীয়তা তখনই উদ্ভূত হয় যখন একটি প্রতিষ্ঠান বা ব্যক্তি তাদের রাজস্ব আদায়ের পরিসংখ্যান রাষ্ট্রের সংশ্লিষ্ট কর্তৃপক্ষের কাছে উপস্থাপন করতে চায়। বিশেষ করে, এটি করপরিষেবা, অর্থনৈতিক গবেষণা এবং সরকারি নীতিমালা তৈরিতে অত্যন্ত গুরুত্বপূর্ণ।
আবশ্যক প্রমাণপত্র সংগ্রহের প্রস্তুতি
- মালিকানার দলিল: প্রতিষ্ঠানটির মালিকানা প্রমাণ করার জন্য প্রয়োজন।
- রাজস্ব রেজিস্ট্রেশন: সকল করদাতার জন্য রাজস্ব রেজিস্ট্রেশন নম্বর (TIN) থাকতে হবে।
- ধার্যকৃত খাত: রাজস্ব আহরণের জন্য কোন খাত থেকে আদায় হচ্ছে তা উল্লেখ করতে হবে।
প্রক্রিয়া: একটি ক্রমবর্ধমান পরিপ্রেক্ষিতে
রাজস্ব আহরণ বিবরণী দাখিলের প্রক্রিয়া সাধারণত কয়েকটি ধাপে বিভক্ত:
- প্রয়োজনীয় তথ্য সংগ্রহ করা: সমস্ত আর্থিক তথ্য এবং প্রমাণপত্র সংগ্রহ করতে হবে।
- ফরম পূরণ করা: নির্ধারিত ফরমে প্রয়োজনীয় তথ্য সঠিকভাবে উল্লেখ করতে হবে।
- দলিল জমা দেওয়া: সংশ্লিষ্ট কর্তৃপক্ষের কাছে বলিষ্ঠ সময়ে দাখিল করতে হবে।
ফরম পূরণের দিকনির্দেশনা
ফরম পূরণের সময় কিছু গুরুত্বপূর্ণ পয়েন্ট লক্ষ্য রাখতে হবে:
- সব তথ্য সঠিকভাবে এবং পূর্ণাঙ্গভাবে উল্লেখ করতে হবে।
- প্রতিটি বিভাগে উল্লেখিত নির্দেশিকা অনুসরণ করতে হবে।
- ফরমের শেষে স্বাক্ষর এবং তারিখ প্রদান করা আবশ্যক।
রাজস্ব আহরণ বিবরণীর প্রভাব এবং গুরুত্ব
রাজস্ব আহরণ বিবরণী সরকারের রাজস্ব নীতিমালা এবং পরিকল্পনা তৈরিতে গুরুত্বপূর্ণ ভূমিকা পালন করে। এটি সরকারকে দেশের অর্থনীতির অবস্থা বুঝতে এবং উন্নয়নশীল নীতিমালা প্রণয়নে সহায়তা করে।
সংশ্লিষ্ট সূত্র ও বিধিমালা
এই দলিলটি দাখিলের জন্য কিছু নির্দিষ্ট সময়সীমা রয়েছে, যা সরকারী নীতিমালার উপর ভিত্তি করে নির্ধারিত হয়। প্রায়শই, কর বছরের শেষের দিকে দলিলটি জমা দেওয়ার জন্য একটি সময় সীমা থাকে।
দলিলের পার্থক্য অন্যান্য ফরমের সঙ্গে
রাজস্ব আহরণ বিবরণী সাধারণত অন্যান্য প্রশাসনিক ফরমের সঙ্গে বিভক্ত করা যেতে পারে, যেমন কর রিটার্ন, যেখানে রাজস্ব আহরণের পাশাপাশি ব্যয় এবং লভ্যাংশ উল্লেখ থাকে। তবে, রাজস্ব আহরণ বিবরণী একান্তভাবে রাজস্ব আদায়ের তথ্য উল্লেখ করে, যা এই দলিলটির স্বতন্ত্র বৈশিষ্ট্য।
দলিলের সম্পূরক তথ্য
| বছর | রাজস্ব আহরণ (টাকা) | পর্যবেক্ষণ |
|---|---|---|
| ২০২৫-২৬ | ৪৩৬৭.১৭ | বর্ধিত রাজস্ব |
| ২০২৪-২৫ | ৩৩৫৫.৮৯ | হ্রাস পেয়েছে |
নিষ্কৃষ্ট সংখ্যা ও পরিসংখ্যানে একটি দৃষ্টি
রাজস্ব আহরণ বিবরণী অনেক কার্যক্রমের মধ্যে একটি গুরুত্বপূর্ণ স্থান দখল করে রাখে। এর মাধ্যমে সরকারের রাজস্ব আদায়ের পরিসংখ্যান ও প্রবৃদ্ধির হার বিশ্লেষণ করা সম্ভব হয়। এটি দেশীয় অর্থনীতির অভ্যন্তরীণ ও বাহ্যিক অবস্থার সূচক হিসাবে কাজ করে।
রাজস্ব আহরণের অনুকূল হার
রাজস্ব আহরণ বৃদ্ধি পেলে সরকারের আর্থিক সক্ষমতা বাড়ে। এটি উন্নয়নমূলক প্রকল্পের জন্য অর্থায়নের সুযোগ সৃষ্টি করে। পাশাপাশি, রাজস্ব সংগ্রহের ক্ষমতা বৃদ্ধির মাধ্যমে সরকারের সামাজিক সেবা ও অবকাঠামোগত উন্নয়নের সুযোগ বৃদ্ধি পায়।
দলিলের জমা দেওয়ার পরবর্তী পদক্ষেপ
দলিলটি সফলভাবে জমা দেওয়ার পর, সংশ্লিষ্ট কর্তৃপক্ষ দ্বারা তথ্যের যাচাই করা হয়। যদি তথ্য সঠিক হয়, তাহলে একটি স্বীকৃতিপত্র প্রদান করা হয় যা করদাতাদের জন্য একটি গুরুত্বপূর্ণ দলিল।
যাচাই প্রক্রিয়া এবং ফলাফল
যাচাই প্রক্রিয়ায় যদি কোনো অসঙ্গতি পাওয়া যায়, তবে কর্তৃপক্ষ করদাতাকে সংশোধনের জন্য একটি নির্দিষ্ট সময়সীমা প্রদান করে। এই সময়সীমার মধ্যে সংশোধন না হলে, জরিমানা বা আইনানুগ ব্যবস্থা গ্রহণ করা হতে পারে।
অবশেষে, রাজস্ব আহরণ বিবরণীর গুরুত্ব
রাজস্ব আহরণ বিবরণী দেশের অর্থনৈতিক উন্নয়নে একটি মৌলিক ভূমিকা পালন করে। এটি রাজস্ব সংগ্রহের সঠিকতা, স্বচ্ছতা এবং সরকারের নীতিমালার কার্যকারিতা নিশ্চিত করতে সহায়তা করে। সুতরাং, করদাতাদের জন্য এই দলিলটি যথাযথভাবে পূরণ করা এবং নির্ধারিত সময়ে জমা দেওয়া অত্যন্ত গুরুত্বপূর্ণ।
রাজস্ব আহরণের প্রক্রিয়াসমূহ
বাংলাদেশের রাজস্ব আহরণ প্রক্রিয়া অত্যন্ত সুগঠিত ও কার্যকর। এটি মূলত দুখণ্ডে বিভক্ত: কেন্দ্রীয় ও স্থানীয়। কেন্দ্রীয় সরকার নিবন্ধিত প্রতিষ্ঠান ও ব্যক্তিদের জন্য বিভিন্ন কর ব্যবস্থা প্রয়োগ করে, যেখানে স্থানীয় সরকার স্থানীয় উন্নয়ন প্রকল্পের জন্য পৃথক রাজস্ব সংগ্রহ করে।
কেন্দ্রীয় সরকার কর্তৃক রাজস্ব আহরণের জন্য প্রয়োজনীয় মূল আইন হচ্ছে আয়কর অধ্যাদেশ, ১৯৮৪ এবং মূল্য সংযোজন কর আইন, ১৯৯১। এ সংক্রান্ত সকল নির্দেশনা ও নীতিমালা জাতীয় রাজস্ব বোর্ড (NBR) দ্বারা বাস্তবায়িত হয়। আপনি যদি ব্যক্তি বা প্রতিষ্ঠান হিসেবে রাজস্ব দেওয়ার জন্য নিবন্ধিত হন, তবে আপনাকে e-TIN (ট্যাক্স আইডেন্টিফিকেশন নম্বর) গ্রহণ করতে হবে।
স্থানীয় সরকার, যেমন পৌরসভা এবং উপজেলা পরিষদ, তাদের নিজস্ব রাজস্ব আহরণের জন্য স্থানীয় আইন ও বিধিমালা অনুসরণ করে। স্থানীয় করের মধ্যে রয়েছে ভূমি কর, ব্যবসায়িক লাইসেন্স ফি, এবং অন্যান্য স্থানীয় শুল্ক।
অক্টোবর 202৫ মাসের রাজস্ব লক্ষ্যমাত্রা
অক্টোবর 202৫ মাসের জন্য রাজস্ব আহরণের লক্ষ্যমাত্রা নির্ধারণের সময়, সরকারের বিভিন্ন দপ্তর রাজস্ব বৃদ্ধির সম্ভাবনা ও চ্যালেঞ্জগুলি নিয়ে আলোচনা করে। এ মাসে রাজস্ব আহরণের মূল লক্ষ্য হচ্ছে রাজস্ব ঘাটতি কমানো এবং আর্থিক স্থিতিশীলতা বজায় রাখা।
জানা গেছে, অক্টোবর মাসে সরকারের লক্ষ্য হলো অন্তত ৩০০০ কোটি টাকার রাজস্ব আহরণ করা। এর মধ্যে আয়কর, মূল্য সংযোজন কর, এবং শুল্কের অংশ বিশেষ উল্লেখযোগ্য। বিশেষ করে, চলতি অর্থবছরে রাজস্ব ঘাটতি কমানোর প্রেক্ষাপটে অতিরিক্ত রাজস্ব আহরণের জন্য নতুন মেট্রো প্রকল্প এবং শিল্প খাতের বৃদ্ধির ওপর বিশেষ গুরুত্ব দেওয়া হচ্ছে।
ইলেকট্রনিক রাজস্ব সংগ্রহ ব্যবস্থা
বাংলাদেশে রাজস্ব আহরণে প্রযুক্তির ব্যবহার দিনকে দিন বৃদ্ধি পাচ্ছে। e-Governance এর অংশ হিসেবে মাইGov প্ল্যাটফর্মের মাধ্যমে ব্যক্তি ও প্রতিষ্ঠানগুলো সহজেই তাদের রাজস্ব দায়িত্ব পালন করতে পারছে। এটি জনগণের সময় সাশ্রয় করে এবং সরকারি বিভাগের কার্যকারিতা বাড়ায়।
রাজস্ব বোর্ড নতুন প্রযুক্তি ব্যবহারের মাধ্যমে রাজস্ব সংগ্রহের হার বাড়ানোর লক্ষ্যে কাজ করছে। উদাহরণস্বরূপ, e-TIN আবেদন প্রক্রিয়া এবং ইলেকট্রনিক ফাইলিং সিস্টেম এর মাধ্যমে নাগরিকরা সহজেই তাদের কর সংক্রান্ত কাজ সম্পন্ন করতে পারছে। এছাড়াও, সরকারের বিভিন্ন অনলাইন পোর্টালের মাধ্যমে নাগরিকরা তাদের করের তথ্য এবং আপডেট আদান-প্রদান করতে পারছেন।
সরকারি ও একাডেমিক গবেষণায় দেখা গেছে, প্রযুক্তির ব্যবহার বৃদ্ধি পেলে রাজস্ব আহরণে স্বচ্ছতা ও সঠিকতা বাড়ে, যা অর্থনৈতিক উন্নয়নের জন্য অত্যন্ত গুরুত্বপূর্ণ।